
憲法を最初から最後まで読んでも、「銀行」という言葉は一度も登場しません。貨幣を発行し、税を徴収し、軍隊を組織する権限は明記されていますが、銀行を設立する権限だけはどこにも記されていませんでした。しかし1791年2月25日、ワシントン大統領は国立銀行設立法案に署名しました。存在しない権限によって設立された機関が、こうしてアメリカ最大の金融機関、そして最大の法人となったのです。
法に明記されていないことを政府が行ってよいのか。この問いは236年前に終わったわけではありません。今でも私たちは、新たな危機が起きるたびに、政府が法典に明記されていない対応を打ち出すのを目撃しています。パンデミック支援金であれ緊急規制であれ、「そんな権限がどこに書かれているのか」という問いと、「書かれていないからといってできない理由はない」という反論は毎回繰り返されます。その論争の原点が、1791年のフィラデルフィアにあります。そしてこの原点には、しばしば省略される後日談が存在します。その銀行が開業してから1年も経たないうちに、アメリカは最初の金融恐慌に見舞われたのです。
設計図にない増築
建物を設計する際、図面にすべての壁を描くわけではありません。耐力壁、すなわち建物の荷重を支える中核構造だけを明記し、残りはその構造の範囲内で合理的に埋められるよう余白を残します。後日、構造設計者が増築を検討する際に問うのは、「この壁が図面に描かれているか」ではなく、「この増築が元の設計の荷重理論と衝突しないか」です。図面にないからといって、無条件に違法増築になるわけではありません。
マディソンとジェファーソンは、憲法を前者の方法で解釈しました。図面に描かれたものだけが真の権限であり、描かれていないものは存在しないという厳格な文言主義(厳格解釈主義)です。銀行は図面にないのだから設立できない、という論理でした。ジェファーソンはここからさらに一歩踏み込みました。もし議会が「必要かつ適切(Necessary and Proper)」という理由だけで明記されていない権限まで行使できるとすれば、その論理ではできないことがほぼなくなってしまうと考えたのです。今日は銀行であっても、明日は何にでもなり得るという警告でした。
ハミルトンの反論は後者のアプローチでした。憲法は税を徴収し、貨幣を管理し、通商を規制する権限を連邦政府に明示的に付与しています。銀行はそれらの権限を効率的に遂行するための手段にすぎず、憲法の条文に記された目的を達成するために「必要かつ適切」な手段であるならば、明記されていなくても政府は行使できるという主張でした。彼はこれを、後に「黙示的権限(Implied Powers)」と呼ばれることになる論理で展開しました。目的が合憲であるならば、その目的に合理的に結びついた手段もまた憲法の保護下に置かれる、という意味でした。
同じ文書を前にして、二人はまったく異なる国家像を読み解いたわけです。一方は文書に書かれたものだけが国家であり、もう一方は文書が指し示す方向性までもが国家であると捉えていました。
ワシントンの机の上、2つの意見書
1791年2月、法案が議会を通過した後も、ワシントンはすぐには署名しませんでした。彼は閣僚たちに書面による意見書を求めました。ジェファーソンは違憲とする意見書を、ハミルトンは合憲とする意見書をそれぞれ提出しました。ワシントンの机の上には数日間にわたり、正反対の結論に至った2通の文書が並んで置かれていました。署名の期限が迫るなかでも、彼は決断を保留しました。
結局、ワシントンはハミルトンを支持しました。商業国家として信用と資本を組織しなければ生き残れないというハミルトンのビジョンが、農業中心の自給自足的な共和国を守ろうとするジェファーソンのビジョンを退けたのです。この一つの選択によって、アメリカはその後200年にわたって繰り返される問いの答えを最初に決定づけました。憲法に明記されていなくても、憲法の目的に合致するならば政府は実行できる、という答えです。
法案が成立すると、市場の反応は議論の紛糾ぶりとは正反対に極めて熱狂的でした。同年7月4日、フィラデルフィアで銀行株の公募が開始されました。1株400ドルの株式2万株、総額800万ドル分が、窓口が開いてからわずか2時間ですべて完売しました。応募が殺到し、割り当てを受けられなかった分だけでもさらに4,000株に達しました。当時の連邦政府の年間歳入が440万ドル程度だったことを考えると、この銀行1行の資本金1,000万ドルは、政府の年間予算の2倍を超える資金がわずか1日の熱気の中で組織された出来事でした。ワシントンはこの完売の知らせを受け、政府に対する信頼がこれほど急速に集まったのは予想外の出来事だったと書簡に記しています。
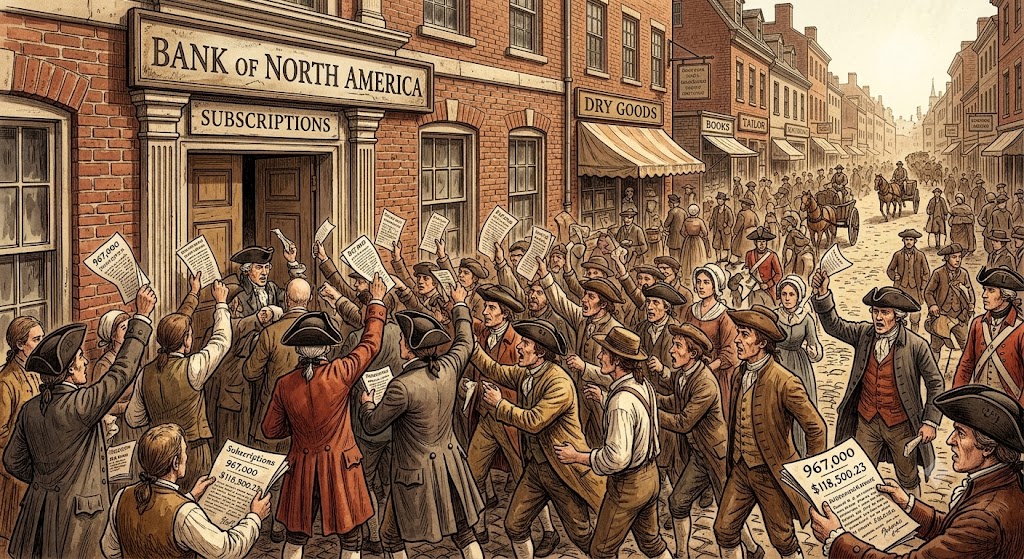
法条文をめぐって繰り広げられた議論と、市場が示した反応との間のギャップこそが、この事件の真の姿です。政治家たちが何カ月も憲法解釈をめぐって争っていた一方で、資本は法案成立からわずか5カ月後、政府歳入の2倍に相当する資金を2時間で注ぎ込みました。市場は法理よりも早く、そしてより明確に答えを出したのです。
2週間で崩壊した信頼
しかし、この熱狂には影が潜んでいました。株式が完売すると、銀行株の引受権、いわゆる「スクリップ(Scrip)」は即座にプレミアムが上乗せされて取引され始めました。7月初旬に25ドルだったスクリップの価格は、わずか10日余りで45ドルに跳ね上がり、8月初旬には135ドルまで急騰しました。ハミルトン自身の書簡には、一時280ドルで取引されたという記録も残っています。信用という無形資産が創出されるやいなや、その信用を担保とした投機が同時に膨らんでいったのです。
この投機の中心にいたのが、ウィリアム・デュアという人物でした。彼は財務次官補の経歴を持ち、ハミルトンと個人的に親しい間柄でした。退任後、デュアは政府債券と銀行株を大量に買い占めて相場を牛耳ろうと企み、そのために莫大な資金を借り入れました。1792年3月5日、彼が買い集めた6%国債の価格は129まで上昇し、ピークに達しました。しかし資金源が露見し、銀行各行が信用を引き締め始めると、その計画は瞬く間に破綻しました。わずか3日で国債価格は116まで急落し、3月9日にデュアは約50万ドルの負債を返済できず債務不履行を宣言しました。彼は投獄され、怒った群衆が監獄の前に押し寄せました。ニューヨークの商取引は一時事実上ストップし、ペンシルベニア全域の地価は3分の1の水準にまで暴落しました。
ハミルトンはこの時も動きました。まだニューヨークに支店がなかった第1合衆国銀行に代わり、彼はニューヨーク銀行に対し、最大100万ドルまで国債を買い入れるよう指示しました。担保が確実なところには資金を供給し続け、価格が暴落した債券を政府が直接買い取ることで市場の底割れを防ぐ手法でした。後世の経済学者たちは、この対応について、イギリスのウォルター・バジョットが80年後に理論化することになる「最後の貸し手(Lender of Last Resort)」の原則、すなわち危機時には良質な担保に対して潤沢に、ただしペナルティ金利で流動性を供給すべきであるという原則を先駆けて実践した事例であると評価しています。恐慌は数週間で沈静化し、アメリカ経済全体への致命的な打撃は回避されました。
銀行ではなく国家の規模を定めた闘い
2時間での完売と2週間での崩壊というこの2つの場面を並べて見ると、この論争の真の重みが見えてきます。銀行を1つ設立できるか否かは表面的な問いにすぎませんでした。真の問いは、連邦政府が今後どこまで拡大できるのか、そしてその力を持つ政府が自ら生み出した市場の副作用まで責任を持てるのか、という点にありました。
ハミルトンにとってのアメリカの未来は、製造業と商業、国際資本が行き交う国であり、そのためには信用を組織し貨幣を管理する強力な中央機関が不可欠でした。ジェファーソンにとってのアメリカの未来は、自営農民が自らの土地を耕す国であり、そのような国にはそもそも中央銀行が果たすべき役割は多くあるべきではありませんでした。憲法解釈の論争は、この2つの国家像のうちどちらが真のアメリカとなるかを決める代理戦争だったのです。そしてデュアの破産は、ジェファーソン陣営に現実の政治的力を与えることになりました。1792年の下院議員選挙で有権者はデュアに絡む投機スキャンダルに背を向け、その反感はハミルトンの政敵たちへの支持へとつながりました。信用を生み出したのもハミルトンでしたが、その信用が引き起こした最初の破綻を政治的に引き受けたのもまたハミルトンだったのです。
この銀行は20年間の時限的な特許(認可)を受けたにすぎず、憲法に恒久的に刻まれた機関ではありませんでした。1811年に認可が満了すると議会は更新を否決し、銀行は閉鎖されました。しかし、「政府が貨幣と信用を一元的に管理すべきか」という問いそのものが消えることはありませんでした。第2合衆国銀行が再び設立され、それさえも解体された後は、南北戦争と世界恐慌を経て、最終的に今日の連邦準備制度(FRB)へと結実していきました。毎回同じ問いが異なる姿で立ち現れ、その答えには常に、危機時に政府が市場に介入してよいのかという第2の問いが付随しました。
現在、FRBが利上げや利下げを行うたびに、あるいは2008年や2020年のように中央銀行が崩壊寸前の市場に直接流動性を供給するたびに、私たちは実のところ、1791年にワシントンの机の上に置かれたあの2通の意見書と、1792年3月にニューヨーク銀行の窓口に向けてハミルトンが下したあの指示を再び読み直しているのです。文書に書かれたものだけが国家なのか、それとも文書が指し示す方向性までもが国家なのか。そして国家は、自ら生み出した信用が暴走した際、再び介入すべきなのか。これらの問いには、今なお唯一の正解が存在していません。
参考文献
- Wikipedia, 第1合衆国銀行 https://ko.wikipedia.org/wiki/%EB%AF%B8%ED%95%A9%EC%A4%91%EA%B5%AD_%EC%A0%9C1_%EC%9D%80%ED%96%89
- Federal Reserve History, The First Bank of the United States https://www.federalreservehistory.org/essays/first-bank-of-the-us
- Federal Reserve Bank of Minneapolis, The Bank that Hamilton Built https://www.minneapolisfed.org/article/2007/the-bank-that-hamilton-built
- US House of Representatives, The First Bank of the United States https://history.house.gov/Historical-Highlights/1700s/1791_First_Bank/
- Wikipedia, Panic of 1792 https://en.wikipedia.org/wiki/Panic_of_1792
- Investor Amnesia, Panic Series (Pt. I) - 1792 https://investoramnesia.com/2021/09/05/the-panic-series-pt-i-1792/
- The Tontine Coffee-House, Hamilton and the Panic of 1792 https://tontinecoffeehouse.com/2021/02/01/hamilton-and-the-panic-of-1792/