
上周,美国凤凰城的一位乘客在后座进行视频通话时,对方听到“我现在在自动驾驶车里”后表现出的震惊表情,再次在社交媒体上引发热议。
如今,这种反应本身已显得有些过时,自动驾驶出租车(Robotaxi)正逐渐成为我们日常生活的背景板。
但奇怪的是,虽然自动驾驶汽车已经如此普及,但我们自己车上的方向盘却依然掌握在自己手中。这到底是为什么呢?
答案不在于硬件,而在于数据。
近期我曾在文章中分析过大科技公司的AI投资战规模已达4,050亿美元,而自动驾驶正是这场大博弈的缩影。2025年底我首次提出这个问题时,探讨的是Waymo与特斯拉这两大巨头的对决,以及紧随其后的现代汽车的处境。
十个月过去了,局势的发展远比预想中更快。Waymo的周载客量翻了一番,特斯拉FSD又进行了三次小版本迭代,最重要的是,现代汽车方面,作为该文章核心人物的42dot创始人已卸任离职。
站在2026年9月的当下,我将重新回答当初提出的问题。
Waymo为何至今仍不放弃激光雷达?
Waymo的答案始终如一。
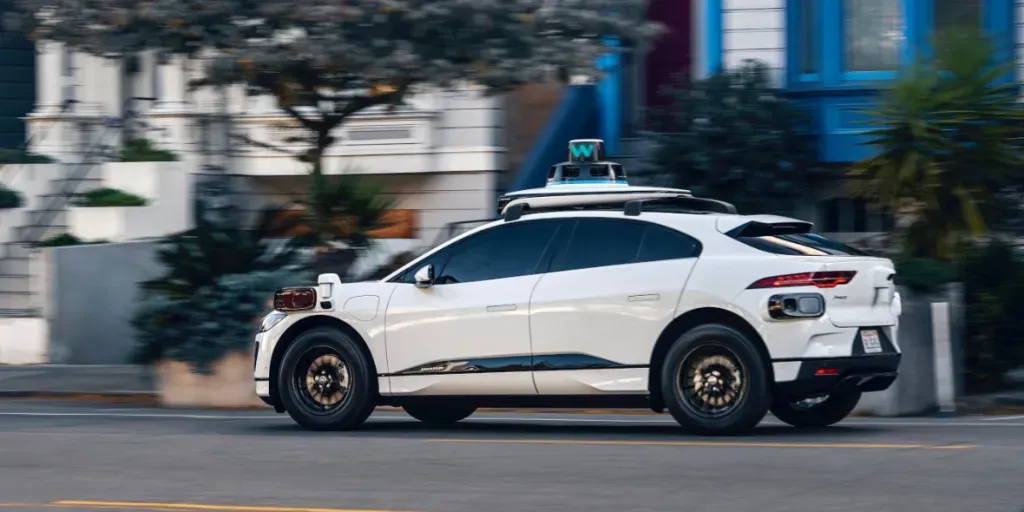
即不盲目信任任何单一传感器。第五代Waymo Driver搭载了探测距离达300米的激光雷达、摄像头以及即便在恶劣天气下也能读取速度的成像雷达,多重保障。
即便暴雨导致摄像头“失明”,激光雷达和雷达也能补位,这就像是一辆长了三只眼睛的车。
这种执着已经通过统计数据得到了证明,这是Waymo真正的武器。
他们通过瑞士再保险(Swiss Re)等全球保险公司的验证,并在论文中公布:与人类驾驶员相比,其行人受伤事故减少了92%,重伤事故减少了85%。
相比之下,特斯拉的安全数据主要基于内部报告,性质有所不同。
虽然“Autopilot使用时每669万英里发生1起事故”的内部统计数据令人印象深刻,但与经过第三方同行评审的Waymo相比,验证的含金量存在差异。
这种**“已证实的安全性”**,正是说服挑剔的城市管理机构和监管部门的关键所在。
这种说服力如今已体现在数字上。
初写此文时,Waymo的周付费自动驾驶出租车订单量为25万次,而截至2026年上半年,这一数字已突破周均50万次,服务城市也超过了10个。Alphabet设定了2026年底达到周均100万次的目标,并已融资16万亿韩元,企业估值已超越大多数传统汽车制造商。
不过,夏季期间因高速公路行驶暂停并进行软件召回导致增长势头短暂放缓,这也反向证明了“已证实的安全性”这一品牌形象正被极其审慎地管理着。
特斯拉FSD,“纯视觉”路线走到哪一步了?
特斯拉的答案截然相反。
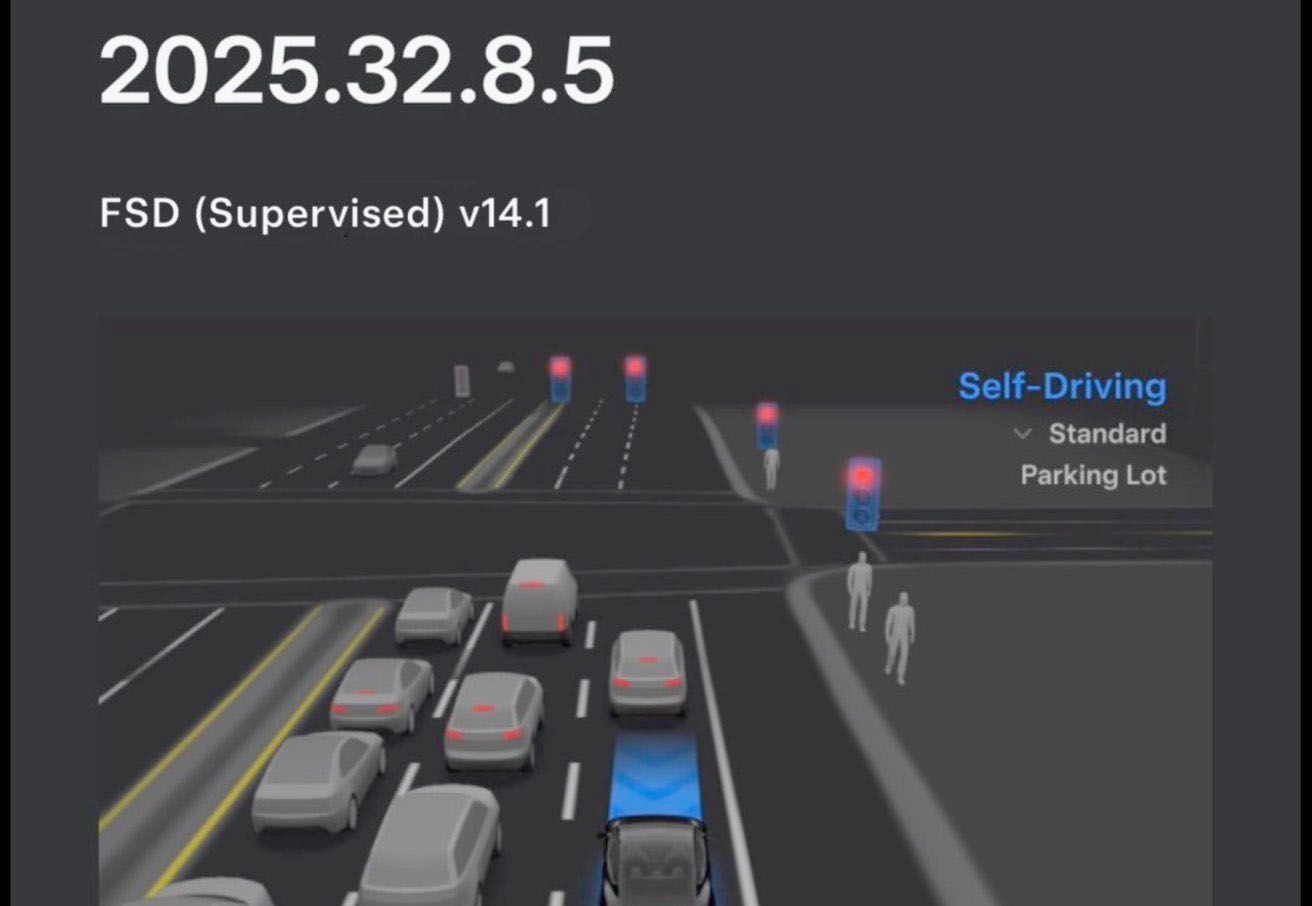
他们认为激光雷达是“昂贵且无用的拐杖”并将其拆除,试图仅凭8个摄像头和神经网络完全复制人类的驾驶行为。
过去,开发者可能会用30万行C++代码编写逻辑,如“发现有人 → 预测3秒后位置 → 踩刹车”;而现在,只需将数百万份真实驾驶视频投喂给神经网络,让其自行学习。
这就是**“端到端(End-to-End)”**方式,而驱动这种方式的燃料,正是全球数百万辆特斯拉实时上传的驾驶数据。
2025年10月发布的FSD v14被称为“从根本上不同的AI模型设计”,其模型规模扩大了10倍。
问题在于,该新模型针对最新的HW4硬件进行了优化,导致旧款HW3车主的性能实际上被锁定了。
2026年9月的现在,FSD已更新至v14.3.9,通过重构神经网络视觉编码器和AI编译器,反应速度提升了约20%。
对于HW3车主,性能下调版的“FSD v14 Lite”正在陆续推送。但最高性能依然仅限HW4这一格局并未改变。
v14的进化方向也值得关注。
抵达目的地后,用户可以选择在“停车场”、“家门口”、“停车塔”等具体位置下车;导航与路径规划功能已完全集成进AI神经网络中,一旦检测到“道路拥堵”,便会自动选择绕行路线。识别救护车或警车并自动减速让行也已成为正式功能。这意味着它正从单纯的车道保持装置,进化为“能完成目的地任务的秘书”。
该版本所积累数据的威力在用户反馈中体现得更为生动。
视频显示车辆能自行绕行5层停车塔并找到准确出口,还能为了给行人让路而主动轻微倒车。不必要的刹车和迟疑也大幅减少。这些并非依靠代码编写的动作,而是通过学习数百万份视频,理解“人类驾驶员在这种情况下会选择倒车”这一模式的结果。
[核心对比] Waymo vs. 特斯拉 — 2026年自动驾驶哲学
| 项目 | Waymo | 特斯拉 |
|---|---|---|
| 核心哲学 | 证实的安全性(机器必须比人类更完美) | 可扩展的AI(AI像人类一样学习并进化) |
| 传感器配置 | 激光雷达+摄像头+雷达冗余配置 | 8个摄像头,纯视觉(Vision Only) |
| AI方法论 | 模块化 + 传感器融合 | 端到端(FSD v14) |
| 主力市场 | L4级Robotaxi(周50万次,10余个城市) | L2+级ADAS(FSD订阅制,全球数百万辆) |
| 安全性证明 | 已通过同行评审及保险公司验证 | 以内部报告为中心 |
中国自动驾驶竞速,为何如此之快?
当美国两家公司在技术可靠性和AI设计上博弈时,中国利用政府放宽监管这一捷径加快了速度。
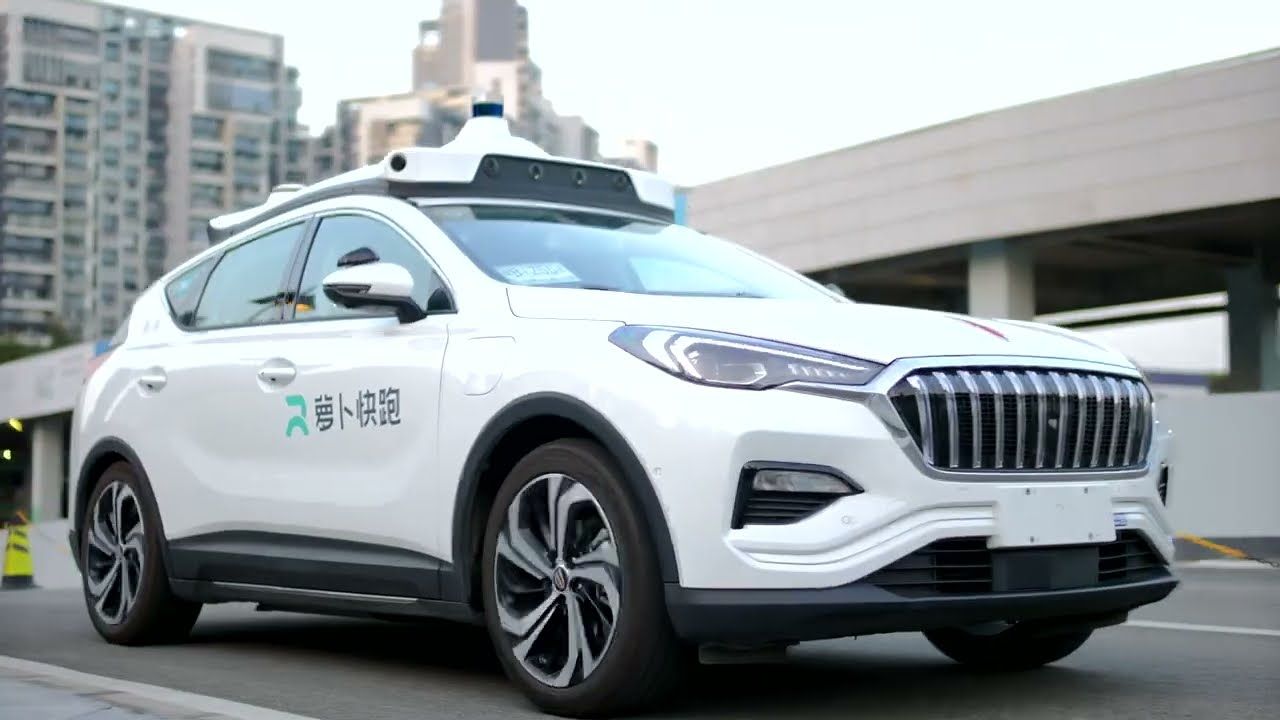
百度萝卜快跑(Apollo Go)仅2025年第二季度就完成了220万次完全无人驾驶行程,同比增长148%。政策层面减轻事故刑事责任的扶持,是这一增长的背景。
业界将此称为**“监管套利”**。
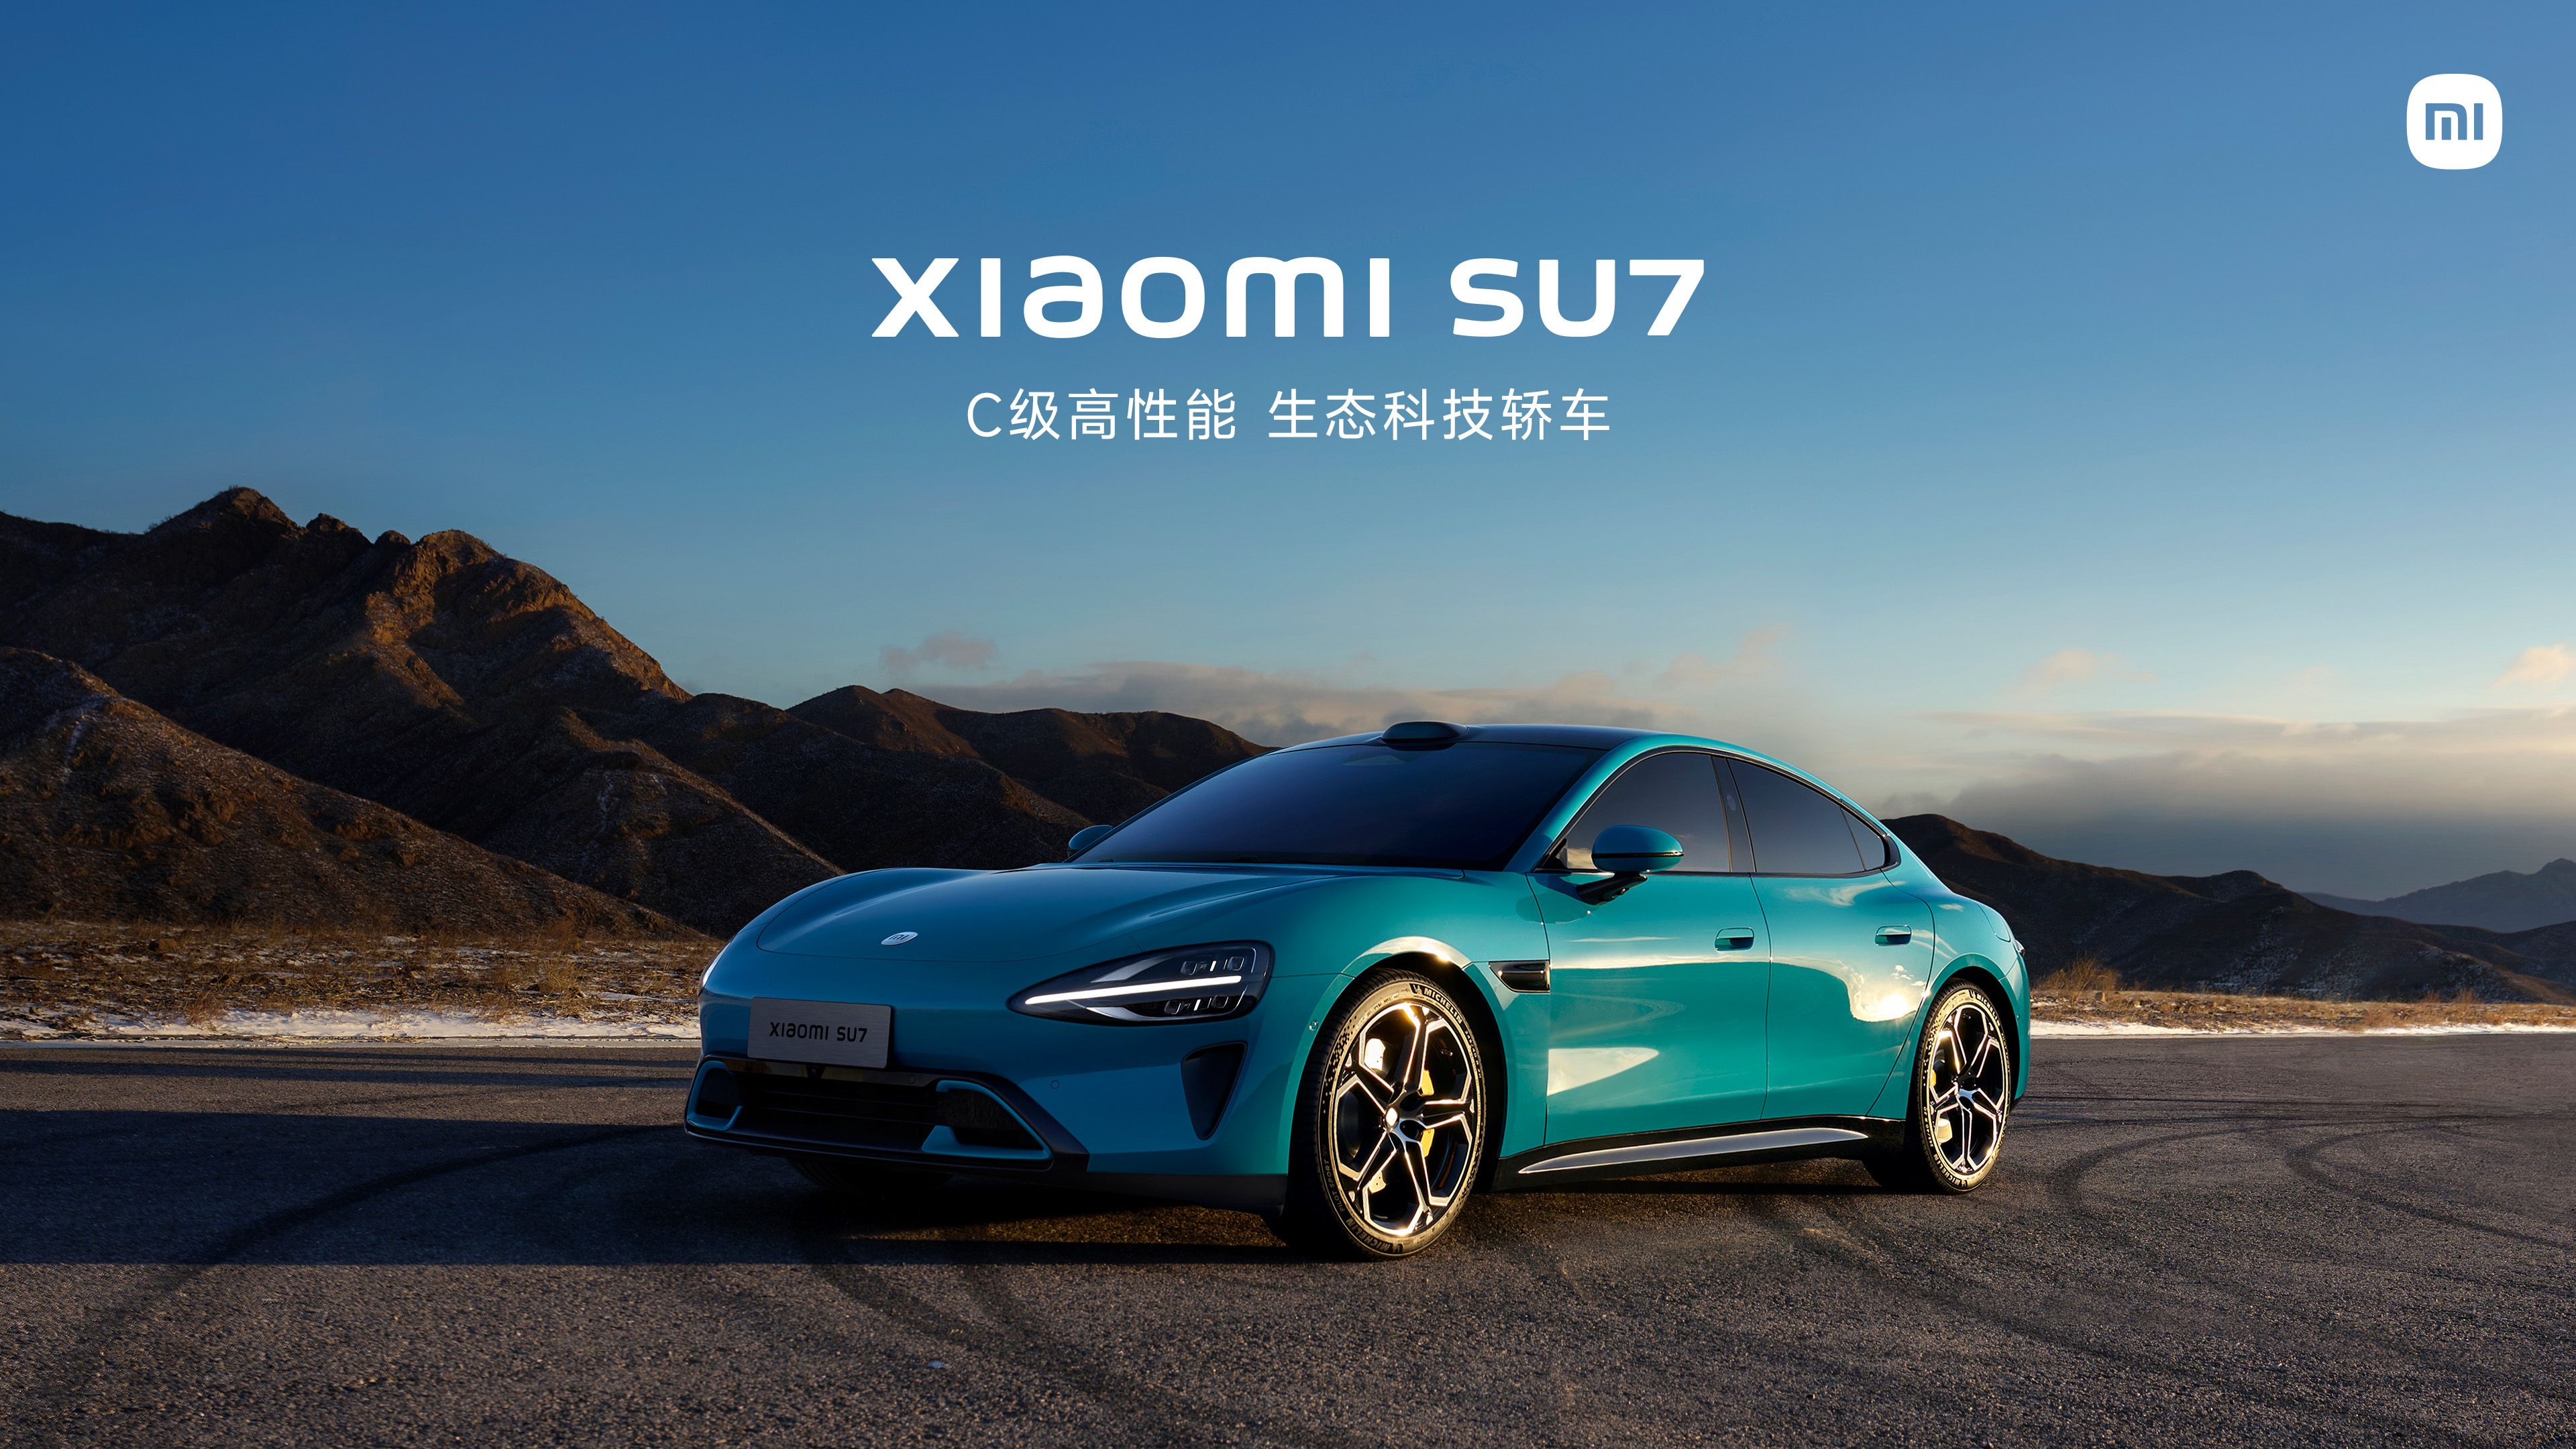
曾是智能手机厂商的小米,已成为最具威胁的新晋者。
他们在计算机视觉学术会议上发布了名为“ORION”的端到端框架,正以惊人的速度追赶特斯拉。但其阴影也同样浓重:2025年3月发生了一起开启辅助驾驶功能后的追尾事故,造成3人死亡;8月又因软件缺陷召回了约11万辆车。这正是速度战所付出的代价。
不造车却掌握自动驾驶数据的公司们
英伟达已不再仅仅是一家GPU公司。
它已成为销售自动驾驶所需芯片、软件甚至完整AI模型的“垂直整合”平台,并凭借CVPR自动驾驶挑战赛三连冠证明了实力。
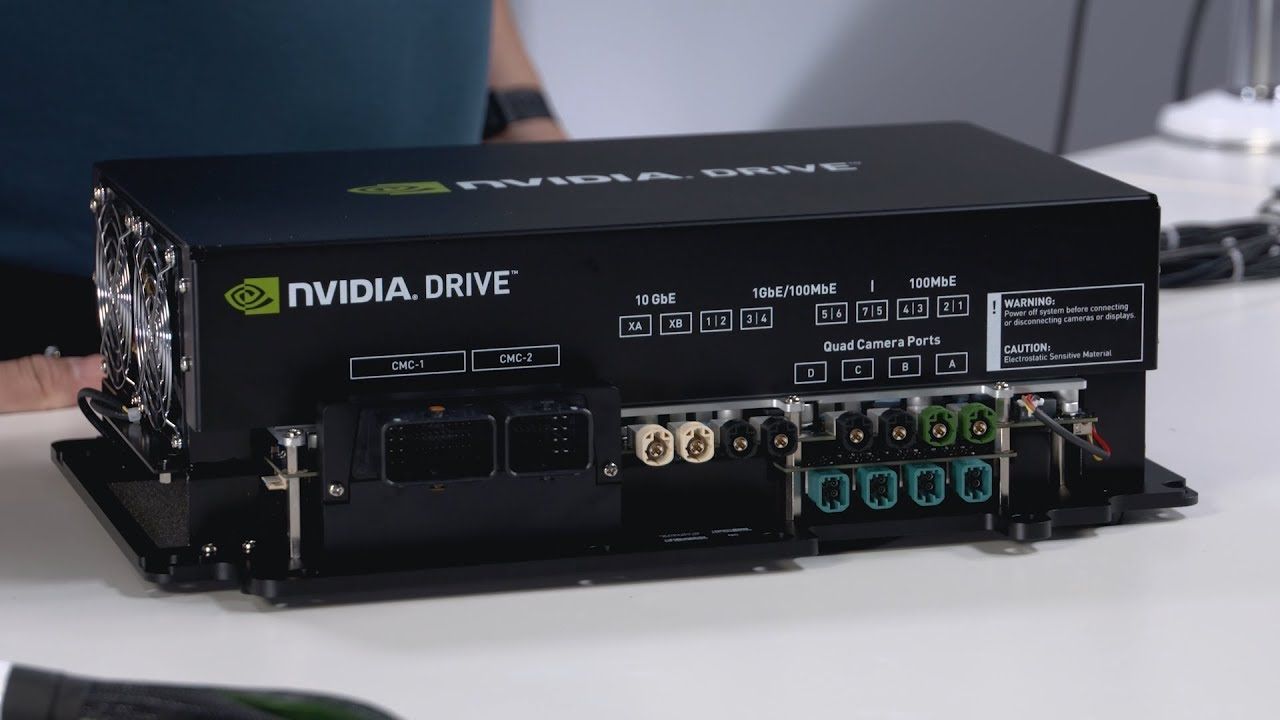
半导体行业整体对英伟达生态系统的依赖加深趋势在自动驾驶领域同样重演,自主软件能力不足的传统车企,面临着被该生态系统同化的风险。
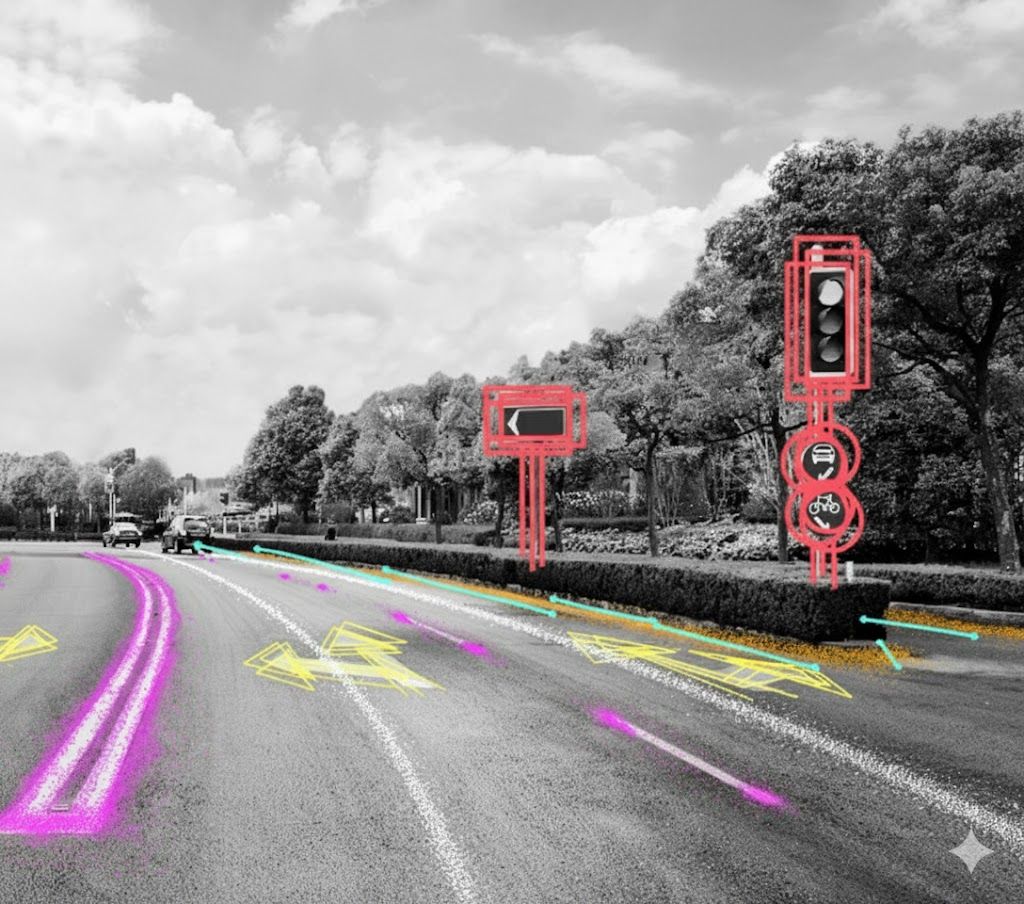
Mobileye则从另一侧通过“智能数据”战略进行抗衡:从全球超过2亿辆车的摄像头中,每公里仅传输10kb的超低容量关键信息(如车道线、交通标志),从而实时更新超精密地图。
通用汽车(GM)在这场博弈中汲取了最昂贵的教训。
其投入超过10万亿韩元的子公司Cruise在2023年10月发生撞倒行人并拖行6米的致命误操作事故后,于2024年12月正式解散,这成为行业无法承受L4级Robotaxi扩张成本的信号弹。
GM迅速将方向转向个人车辆使用的L3级“Eyes-off”系统,并从2026年3月起在加州和密歇根州的高速公路上进行实车测试。其Super Cruise功能的累计行驶里程已突破10亿英里,且计划在2028款凯迪拉克Escalade IQ上搭载融合激光雷达、雷达和摄像头的系统。
然而,消费者评价Super Cruise“远不及”FSD的关键点,不在于昂贵的激光雷达等硬件,而在于AI的判断力。这一质疑至今依然有效。
即便装配了昂贵的硬件,却只能推出“高速公路专用”这种受限功能,这恰恰体现了GM所陷入的“成本与性能悖论”。
还有一些公司在静静地觊觎这一市场。
亚马逊旗下的Zoox从一开始就采用了完全取消方向盘和踏板的专用车辆,并在监管相对宽松的拉斯维加斯推出了商业服务。业界普遍认为,如果与亚马逊的物流网络相结合,它将成为该市场的黑马。
现代汽车42dot,万亿韩元的梦想为何动摇?
当初写这篇文章时,我曾指出现代汽车集团斥资1万亿韩元收购的42dot,正朝着“无HD地图”的特斯拉式自动驾驶,即所谓的“Atria AI”方向发展。问题在于燃料。
特斯拉在全球几分钟内收集的数据量,42dot截至2024年6月仅有17万公里的班车累计行驶里程。这虽能作为样本,却远未达到训练AI所需的数据集规模。
当时最令人心痛的证据是真实用户的声音。
一位现代汽车车主曾抱怨:“在我的通勤路段,美国I-95公路的特定路段,车子每次都会丢失车道并试图冲向护栏。”这个“每次”精准地指出了问题的本质。
由于缺乏失败数据的收集、分析、再训练及发布管道,同样的错误只能不断重复。
研究能力是存在的。42dot在2023年CVPR挑战赛中获得第2名,展现了世界级AI研究实力,但当年的第1名是英伟达。他们只是优秀的学生,并非规则制定者。
此外,负责L4级Robotaxi的子公司Motional累计亏损达2.3万亿韩元,正步入通用Cruise的后尘,且同时进行L4和L2+两条战线的战略混乱也随之叠加。
这种差距最终导致了组织内部的裂痕。
一手创立并带领42dot的创始人,在业绩不佳及技术开发争议的压力下,于2025年12月辞职。
一个月后的2026年1月,现代汽车集团聘请了曾在特斯拉和英伟达负责自动驾驶感知技术的朴民宇博士担任新代表。这被解读为试图以“最懂数据的人”来正面突破“缺乏数据”这一困境。
结果正在逐步显现。
就在几天前的9月11日,现代汽车集团在板桥42dot总部举行“自动驾驶媒体日”,首次公开了仅靠8个摄像头和鱼眼镜头,无需驾驶员干预即可穿过首尔市中心的IONIQ 6测试视频。
朴民宇代表在会上将“数据飞轮”作为竞争力的核心,并表示“将在5年内扭转数据劣势”。
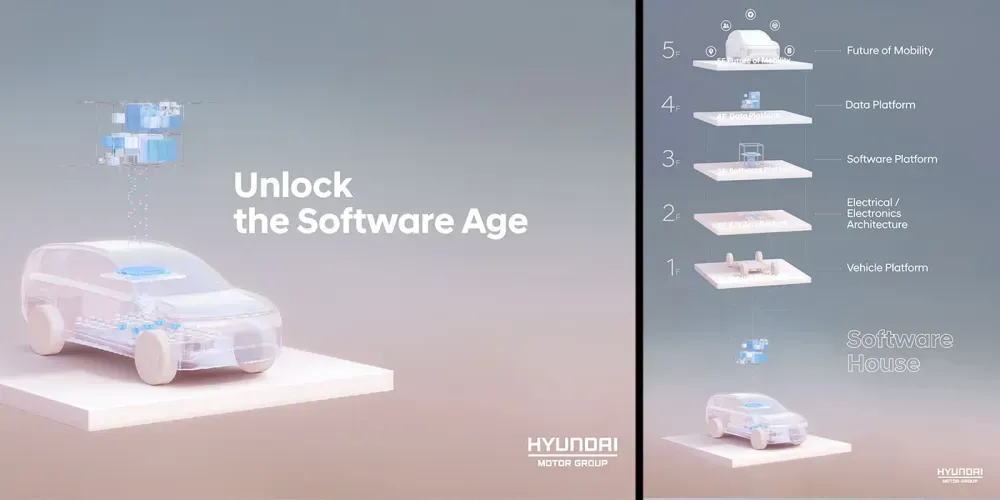
路线图也已公布:基于英伟达方案的L2+级将于2028年上半年量产,L2++级于同年下半年量产,而基于自主研发Atria AI的L2++级则定于2029年下半年量产,采取双轨制策略。
如何看待这一发布?
冷静来看,到2028年的第一阶段目标实际上是购买并部署英伟达的完整解决方案,这反而使“软件殖民”的风险正式化了。不过,将自主技术锁定在2029年,并将收集真实道路数据这一流程本身确立为组织的中心任务,这一点与一年前已有显著不同。将计划变为现实与仅仅发布计划之间,依然有3年的距离。
2026年后,自动驾驶战争将如何演变?
随着通用Cruise的退出,L4级Robotaxi市场已缩小为Waymo与百度的双强格局。这是“已证明安全的一方”与“掌握规模经济的一方”之间的博弈。
相反,随着GM的入局,L3级消费市场成为了最激烈的战场。所有竞争的底层逻辑依然是“掌握数据者胜”。
特斯拉已将实时驾驶数据、Waymo将L4级安全数据、Mobileye将轻量化地图数据筑成了护城河。
现代汽车集团现在有了明确的最后期限。
到2028年靠英伟达方案支撑,期间通过真实道路积累的数据,在2029年下半年建立自主技术。这不再是“某一天”,而是刻在数字上的承诺。
关键在于,目前在板桥运行的几辆IONIQ 6的实验,能否在3年内以足够快的速度扩张,从而追赶上特斯拉全球数百万辆车所产生的数据量。
诺基亚和柯达错失的并非技术,而是时机。现在,轮到现代汽车来证明这一点了。
参考资料
- Waymo官方安全报告 — Waymo Safety Impact
- Swiss Re, 新瑞士再保险研究:Waymo比最先进的人类驾驶车辆更安全
- Waymo 2026年成功指标:每周一百万次行程 — Automotive World(2026.02)
- Waymo载客量激增图表 — TechCrunch(2026.03.27)
- Waymo 2026年统计数据更新 — Axis Intelligence
- Waymo盈利预测:至2027年的行程、利润率及亏损 — FutureSearch
- Tesla FSD Beta现状 — notateslaapp.com
- FSD V14.3.9 和 V14.2 Lite 推送中 — AutoPilot Review
- ORION:一个整体式端到端自动驾驶框架
- 百度萝卜快跑2025年Q2完成220万次完全无人驾驶行程 — Gasgoo
- 小米电动车因辅助驾驶安全风险在中国召回超11.6万辆SU7
- Mobileye REM™ | 路况体验管理 — Mobileye
- GM推出Eyes-off驾驶与对话式AI — GM News
- 凯迪拉克Escalade IQ计划于2028年实现驾驶员脱眼驾驶 — Autoblog(2026.09.13)
- 现代汽车集团:“自主研发自动驾驶车,2029年量产” — Money Today(2026.09.14)
- 仅靠8个摄像头穿过首尔市中心……“自动驾驶数据,5年内超越竞争对手” — 韩国金融新闻(2026.09.13)
- 现代汽车集团,2029年“自主研发”自动驾驶车量产
- 现代汽车找到宋昌贤继任者……聘请“英伟达”、“特斯拉”出身的朴民宇社长 — 韩国金融新闻(2026.01.13)
- GM关闭陷入困境的Cruise自动驾驶出租车部门 — Smart Cities Dive