
2026년 8월 14일, 도쿄증권거래소의 넥슨 주가가 하루 만에 상한폭 20%까지 뛰었다. 이 주주환원의 재원은 한국 넥슨코리아가 보낸 배당이었지만, 같은 그룹의 국내 상장사 넥슨게임즈는 창사 이래 배당을 한 번도 하지 않았다. 차이를 만든 건 국적이 아니라, 이익을 나눌지 정하는 자리가 어디에 있느냐다.
작성일: 2026-09-01 · 마지막 확인일: 2026-10-01 · 수치는 2026년 8월 보도·공시 기준
발표 내용은 주당 415엔의 특별배당이었다. 기존 정기배당 60엔을 더하면 올해 주당 배당금은 475엔, 발표 직전 주가 2520엔 기준 배당수익률은 19%다. 특별배당 총액만 약 3240억 엔, 우리 돈 3조 원에 가깝다. 주가는 그날 3022엔으로 장을 마쳤다.
처음 이 숫자를 봤을 때 떠오른 건 ‘일본 회사니까’라는 설명이었다. 넥슨 본사는 도쿄에 상장돼 있고, 일본 주주에게 돈을 돌려주는 게 이상할 건 없다. 그런데 돈이 어디서 왔는지를 거꾸로 따라가면 그 설명이 금방 헐거워진다.
넥슨코리아 배당은 어떻게 도쿄의 주주환원이 되나
넥슨코리아는 도쿄 상장사 넥슨이 지분 100%를 가진 비상장 자회사다. 넥슨코리아가 낸 이익은 배당으로 도쿄 본사에 올라가고, 본사는 그 돈으로 자기 주주에게 배당한다.
그 규모가 최근 몇 년 사이 빠르게 커졌다. 딜사이트 집계를 보면 넥슨코리아가 모회사에 지급한 배당금은 2022년 3437억 원, 2023년 7680억 원, 2024년 9536억 원이었고, 2025년에는 3월 6825억 원과 9월 1조 1700억 원을 합쳐 1조 8525억 원으로 전년보다 94.3% 늘었다. 올해는 한 번에 더 큰 돈이 움직였다. 넥슨코리아는 특별배당 발표에 앞서 3조 5700억 원 규모의 중간배당을 본사에 실시했다.
도쿄에 도착한 돈은 다시 위로 올라간다. 넥슨 본사의 최대주주는 지분 46.32%를 가진 지주사 NXC이고, 이번 특별배당에서 NXC로 직접 들어가는 돈만 약 1조 3400억 원으로 추산된다. NXC는 고 김정주 창업자의 유족이 지배하는 회사다.
넥슨게임즈는 왜 주주환원을 한 번도 하지 않았나
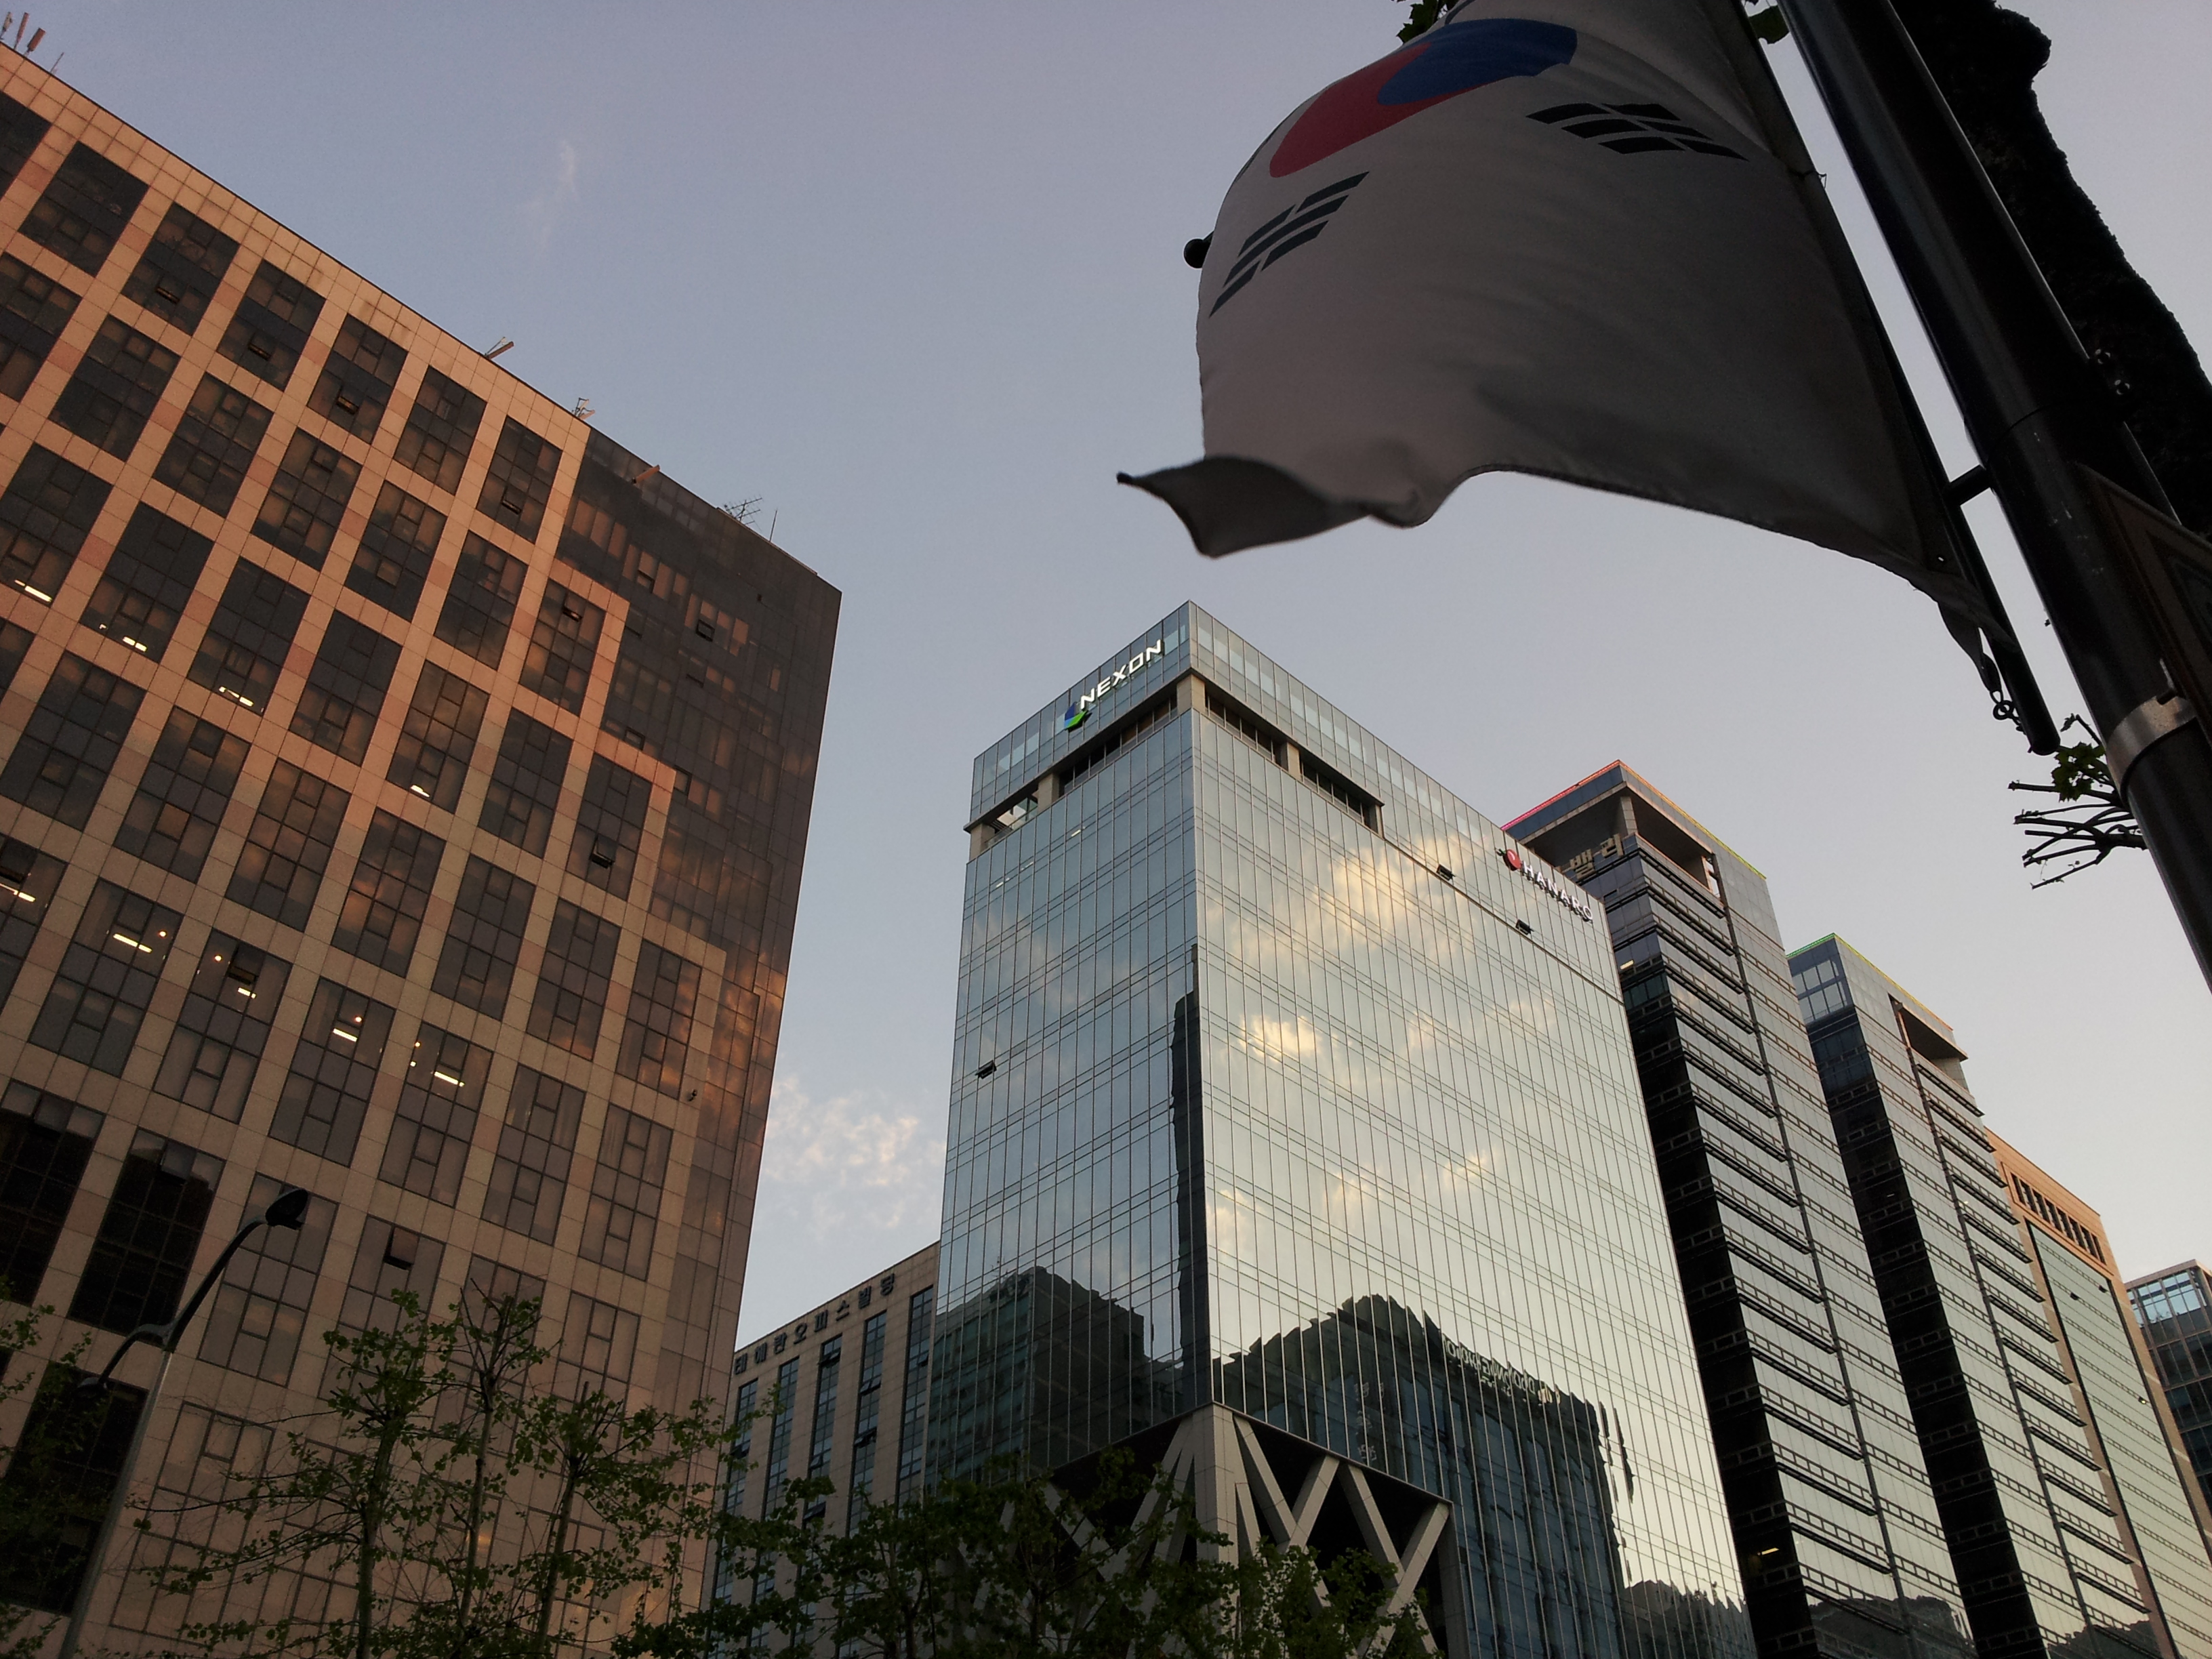
넥슨그룹에서 한국 증시에 상장된 회사는 코스닥의 넥슨게임즈 하나다. 이 회사는 창사 이래 배당을 한 적이 없고, 자사주 매입·소각 계획도 내놓지 않았다.
공정하게 짚을 부분도 있다. 넥슨게임즈는 2025년 적자로 돌아섰다. 적자 회사에 배당을 요구하는 건 무리다.
문제는 넥슨게임즈가 배당을 안 한다는 사실보다, 그룹에서 돈을 가장 많이 버는 한국 법인이 상장돼 있지 않다는 데 있다. 국내 소액주주가 살 수 있는 넥슨은 그룹의 이익이 모이는 곳이 아니다.
넥슨그룹 세 회사의 주주환원 구조를 비교하면 이렇다.
| 구분 | 넥슨 (도쿄 상장) | 넥슨코리아 (비상장) | 넥슨게임즈 (코스닥 상장) |
|---|---|---|---|
| 주주 | NXC 46.32% + 일본·해외 투자자 | 넥슨 본사 100% | 넥슨 계열 + 국내 소액주주 |
| 배당을 정하는 곳 | 시장 주주를 상대하는 이사회 | 사실상 모회사 한 곳 | 계열 지배 아래 이사회 |
| 공개된 환원 정책 | 전년도 영업이익의 33% 이상 | 없음 (모회사로 송금) | 없음 |
| 최근 배당 | 2026년 주당 475엔 (특별배당 포함) | 2025년 1조 8525억 원 | 창사 이래 0원 |
주주환원을 정하는 힘은 어디에 있나
배당을 할지 말지는 결국 그 회사 이사회가 정하고, 이사회는 자기를 견제할 수 있는 주주를 의식한다.
넥슨 이야기는 이 견제가 어느 층에 걸려 있느냐의 문제다.
넥슨코리아의 주주는 도쿄 본사 하나뿐이다. 배당을 얼마나 올릴지 따질 소액주주가 없으니, 돈은 모회사가 원하는 만큼 원하는 때에 올라간다.
도쿄 본사는 사정이 다르다.
시장에서 주식을 산 투자자가 있고, 2024년부터 전년도 영업이익의 33% 이상을 주주에게 돌려주겠다는 정책을 공식적으로 걸었다. 연간 배당도 2024년 주당 22.5엔에서 2025년 45엔으로 두 배가 됐다.
여기서 눈여겨볼 대목은 최대주주의 이해관계다.
상장사에서 지배주주가 현금을 꺼내는 가장 깨끗한 길은 배당인데, 배당은 지분율대로 모든 주주에게 똑같이 나간다. NXC가 1조 3400억 원을 받으려면 나머지 주주에게도 그 비율만큼 줘야 한다. 도쿄 층에서는 지배주주와 소액주주의 이익이 같은 방향을 본다.
국내 상장사 층은 반대다. 넥슨게임즈에 이익을 쌓아 배당하면 그룹 밖 소액주주에게 몫이 새어 나간다. 같은 돈을 비상장 넥슨코리아에서 도쿄로 올리면 새는 곳이 없다. 이게 국적보다 상장 위치가 중요한 이유다.
그룹 전체로 보면 합리적인 선택이지만, 국내 투자자에게는 넥슨이 주주환원을 아끼는 회사로 보이는 착시가 생긴다.
일본 시장의 분위기도 이 흐름을 밀었다.
도쿄증권거래소는 2023년부터 주가순자산비율(PBR)이 1배에 못 미치는 기업에 개선 계획을 요구했고, 일본 기업의 총주주환원율은 2019~2023회계연도 평균 55%에서 2024회계연도 67%로 올라섰다. 넥슨의 결정은 이런 시장에서 나왔다.
미국과 한국, 주주환원을 강제하는 힘은 어떻게 다른가
경영진이 회사 돈을 주주를 위해 굴려야 한다는 원칙, 즉 신인의무는 어느 나라에나 있다. 다른 건 그 원칙을 실제로 집행하는 장치다.
미국은 장치가 여러 겹이다. 경영진 보수가 주가와 묶여 있고, 행동주의 펀드는 이사회 의석을 걸고 배당 확대를 요구하며, 델라웨어주 법원은 신인의무 위반 소송을 실제로 다룬다. 현금을 쌓아 두기만 하는 경영진은 표결로 자리를 잃을 수 있다.
한국은 이 장치를 뒤늦게 쌓는 중이다.
2016년 스튜어드십 코드, 2020년 감사위원 분리 선출과 최대주주 의결권 3% 제한, 2024년 밸류업 프로그램이 이어졌고, 2025년부터 세 차례 상법 개정이 진행돼 이사가 충실해야 할 대상에 회사뿐 아니라 주주가 들어갔다.
법은 미국 쪽으로 다가가고 있지만, 그 법으로 소송을 걸고 이기는 판례는 아직 쌓이지 않았다.
자사주 소각 의무화는 한국 주주환원을 바꿀까
배당과 함께 주주환원의 다른 축은 자사주다.
회사가 자기 주식을 사서 없애면 유통 주식 수가 줄어 주당 가치가 올라간다. 문제는 한국에서 산 주식을 없애지 않고 쌓아 두는 일이 흔했다는 점이다.
쌓아 둔 자사주는 의결권이 없다가 우호 세력에 넘기는 순간 의결권이 살아난다. 주주 돈으로 산 주식이 경영권 방어 수단으로 쓰일 수 있었던 셈이다.
2026년 2월 25일 국회를 통과한 3차 상법 개정안은 이 길을 좁혔다. 회사가 자사주를 취득하면 원칙적으로 1년 안에 소각해야 하고, 임직원 보상 같은 예외는 승인받은 처리 계획 안에서만 허용된다. 어기면 최대 5000만 원의 과태료가 붙는다.
다만 소각 의무는 산 자사주를 어떻게 처리하느냐의 규칙이다.
넥슨게임즈처럼 애초에 사지 않는 회사, 이익이 비상장 계열사에 모이는 그룹에는 직접 닿지 않는다.
한국 주주환원율은 왜 아직 낮을까
숫자로 보면 격차가 분명하다.
머니투데이가 인용한 증권가 집계에서 10년 평균 주주환원율은 미국 92.5%, 미국을 뺀 선진국 68%였고, 한국은 31.9%로 중국(31.5%)과 비슷했다.
넥슨 사례는 이 숫자의 원인 하나를 보여 준다.
**이익이 모이는 회사와 소액주주가 살 수 있는 회사가 서로 다른 지배구조가 한국에는 흔하다. **
**배당성향을 끌어올리라는 요구만으로는 이 어긋남이 풀리지 않는다. **
넥슨게임즈 주주가 받는 배당은 지금도 0원이고, 넥슨코리아가 올해 도쿄로 보낸 중간배당은 3조 5700억 원이다.
안내: 이 글은 작성 시점의 공개 보도와 공시를 바탕으로 한 일반 정보이며, 특정 종목의 매수·매도 권유가 아닙니다. 수치와 제도는 이후 달라질 수 있습니다.
참고자료
- 뉴데일리, 배당 10배·수익률 19%… 넥슨 3조원 특별배당에 日증시 들썩 (2026.08.16)
- 이데일리, 日 들썩인 넥슨, 3조원 깜짝 배당…밸류 재평가 기대 (2026.08)
- 딜사이트, [게임사 주주환원 리포트] [넥슨] 日 배당·소각 확대, 韓 무배당…환원 격차 극명
- 딜사이트, [넥슨 성장의 민낯] 넥슨 3조 배당 최대 수혜자는 NXC…1.34조 직접 받는다
- 허프포스트코리아, 넥슨 오너 일가의 주주 홀대: 비상장 넥슨코리아는 배당 잔치, 유일 상장사 넥슨게임즈는 창사 이래 무배당
- 다음뉴스, 넥슨게임즈, 적자전환에도 박용현 대표 재선임 (2026.04.02)
- 머니투데이, 주주환원율, 중국 수준…코리아 디스카운트 벗어나려면 (2024.06.07)
- 서울신문, 1년 안에 자사주 소각… 3차례 상법개정 완료 (2026.02.26)
- MBC, 자사주 의무 소각 3차 상법 개정안 본회의 통과 (2026.02.25)