
15年前に立てた人生計画をすべて達成したのに少しも嬉しくないとしたら、その計画は一体誰のためのものだったのでしょうか?
それは、予測の失敗を前提とせず、資産の85〜90%を国債や預金のような安全資産に置き、残りの10〜15%のみを損失が限定された高リスクな機会に投じるという、 ナシーム・タレブの配分法に基づいた人生計画ではないからです。
架空の人物、Aさんを例に挙げてみましょう。
30代前半の彼は、役員昇進、特定のマンション購入、60歳での退職後の世界一周まで、順序立てて書き留めていました。
40代半ばになった今、リストの半分以上を消去しましたが、残った項目の中に彼をワクワクさせるものは一つもありません。リストはそのままですが、そのリストを書いた本人と今のAさんは、すでに別の人間になってしまったのです。
この記事では、そのギャップを埋めるためのツールとして「バーベル戦略」を扱います。
バーベル戦略とは何か、比率はどう決めるか
バーベル(Barbell)戦略とは、資産を「極めて安全な側」と「極めて攻撃的な側」の両端にのみ配置し、中途半端なリスクの中間資産を排除する配分法です。運動器具のバーベルのように、重さが両端に集中していることからそう呼ばれています。
タレブは著書『ブラック・スワン』の中で、トレーダー時代に資産の85〜90%を米国の短期国債のような極めて安全な商品に、残りの10〜15%を複数の小さな高リスクな賭けに配分していたと説明しています。
- 安全な端(85〜90%): 現金、預金、短期国債のように、市場が崩壊しても元本がほとんど揺らがない資産。韓国で預金をこちらに分類する場合、金融委員会の発表に基づき、2025年9月1日から預金者保護限度額が金融機関ごとに1人当たり元利金1億ウォンに引き上げられた点を基準線とすることができます(2026年10月時点)。
- 攻撃的な端(10〜15%): スタートアップの持分、小額の投機的資産、サイドプロジェクト、本業とは無関係なスキルの学習など、大部分が失敗しても一つが当たれば状況が一変するような賭け。失っても生活が揺らがない金額でなければなりません。
この構造がなぜ「アンチフラジャイル」なのかは、損益の形を見ると分かります。
最悪の場合に失うお金は10〜15%に限定されていますが、上方向には上限がありません。
市場が大きく揺れても90%が持ちこたえているため、暴落は生存の問題ではなく、攻撃的な端を安く仕込む機会となります。
バーベル戦略が必要な理由:未来の私は今の私とは違う
予測に頼らない構造が必要な最大の理由は、私たちが自分自身の変化を過小評価しているからです。
心理学者のクオッドバッハ、ギルバート、ウィルソンは、18〜68歳の1万9千人を調査した2013年の『サイエンス』誌の論文で、この現象を**歴史の終焉錯覚(End-of-History Illusion)**と名付けました。人々は過去10年間で自分の性格や価値観、好みが大きく変わったことを認めながらも、これからの10年はあまり変わらないだろうと予測します。年齢に関係なく、そう考えるのです。
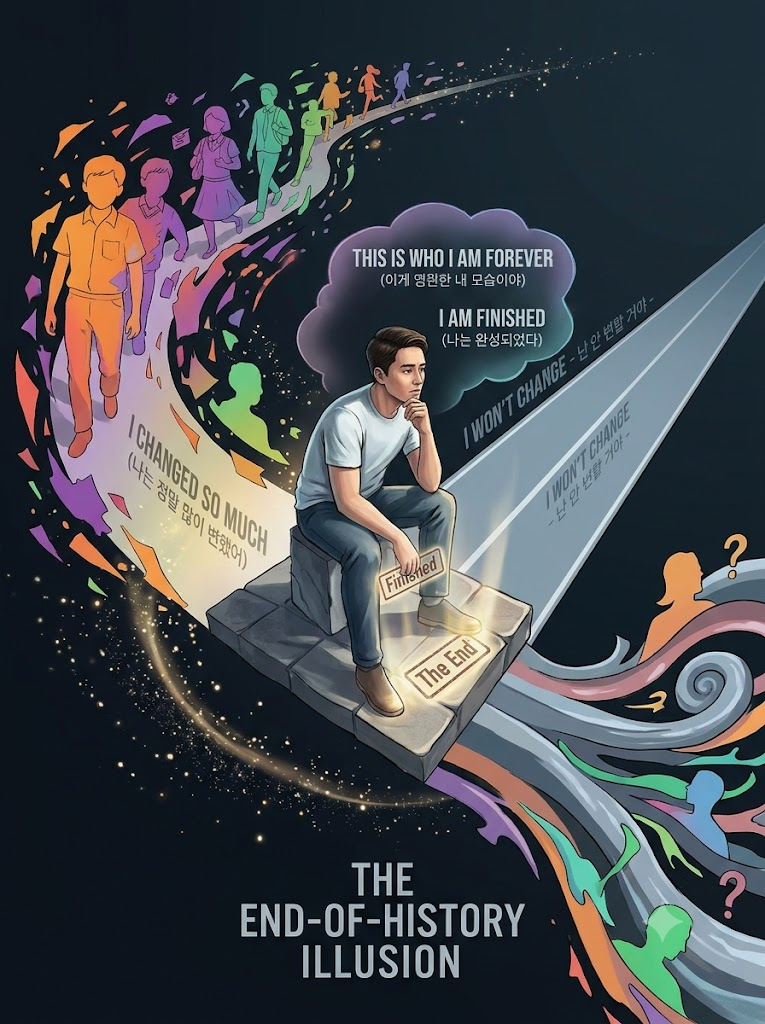
財務計画において、この錯覚は「62歳で引退してこの家に一生住むんだ」といった固定化された目標として現れます。
10年後の自分が田舎暮らしを望んだり、全く別の仕事を始めたくなったりする可能性は、最初から除外されています。
ここにサンクコスト(埋没費用)の誤謬が重なると、すでにつぎ込んだお金と時間が惜しくて、満足のいかない道を歩み続けることになります。過去の決定が現在の選択肢を食いつぶしているようなものです。
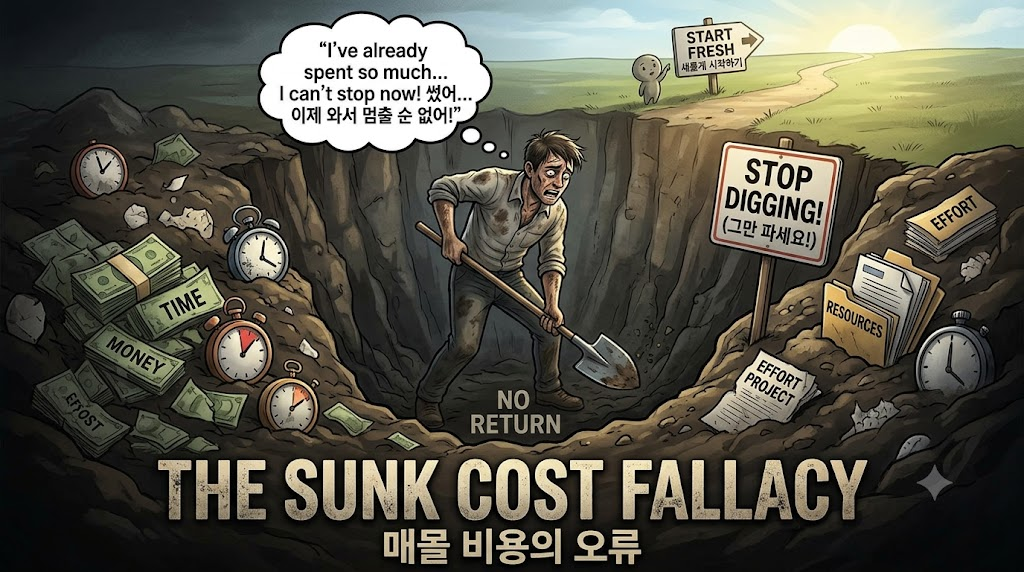
だからこそ、バーベル戦略は問いそのものを変えます。** **
未来をどれだけ正確に当てるかではなく、外れても耐え抜き、予期せぬ変化から利益を得られるかどうかを問うのです。
フラジャイル・ロバスト・アンチフラジャイル、私の財務計画はどこにあるか
タレブは著書『アンチフラジャイル』で、衝撃に対する反応を3つに分類しています。
- フラジャイル(Fragile): 衝撃を受けると壊れる。ガラスコップのように。
- ロバスト(Robust): 衝撃に耐えるが、そのまま。鋼鉄の梁のように。
- アンチフラジャイル(Antifragile): 衝撃を受けるほど強くなる。運動後に強くなる筋肉や、病原体にさらされた後に抗体を作る免疫系のように。
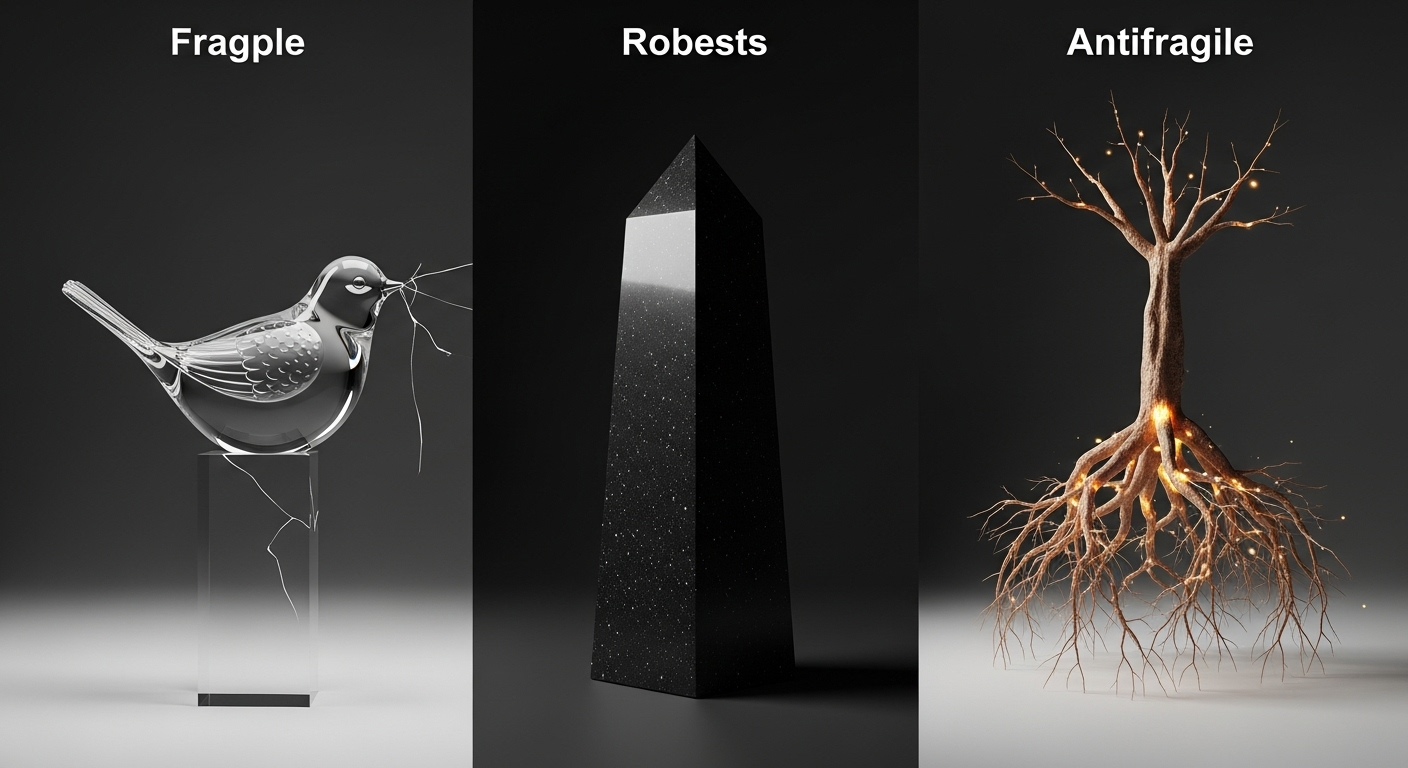
自分の計画を点検する質問は簡単です。
突然職を失ったり、株式市場が30%下落したり、逆に逃すには惜しい機会が訪れた時、自分の計画はどうなるか?
生活費が数ヶ月で底をついたり、機会を掴むためのお金が全くないなら、それはフラジャイルです。
持ちこたえることはできても、機会に手が届かないなら、それはロバスト止まりです。
持ちこたえつつ、同時に何かを試みる余裕が残っているなら、その時初めてアンチフラジャイルに近いと言えます。
貯蓄の目的を変える:バーベル戦略で時間を買い戻す
バーベルの安全な端は、老後資金以上の役割を果たします。
今の仕事が合わない時に辞めて別の道を模索できる時間、つまり選択権(Optionality)を購入するお金だからです。私はこのお金を「考えを変えるための資金(I changed my mind fund)」と呼ぶのが正確だと思います。未来の自分が計画を覆しても、そのコストを支払えるようにしてくれるからです。
モーガン・ハウセルが『サイコロジー・オブ・マネー』で強調するように、お金がもたらす最大の配当は、望む時に望むことができるコントロール権です。
金持ちかどうかは残高よりも、望まない仕事に対して「いいえ」と言えるかどうかで決まります。この観点は、給料が上がっても幸せではない理由を扱った『時間持ち』の記事や、お金で自律性を買う自律性プレミアムの記事で詳しく解説しています。
収入源とスキルにもバーベル戦略を適用する方法
ポートフォリオは分散させていながら、最も大きな資産である「自分の稼ぎ」を一つの籠に入れているケースは少なくありません。
バーベル構造はキャリアにもそのまま応用できます。
- 収入源: 本業を安全な端に置き、小さな副収入源一つを攻撃的な端に置きます。金額よりも重要なのは、本業が揺らいだ時に緩衝材がもう一つあるという事実です。
- スキル: 専門分野とは遠いスキルを一つくらい身につけておきます。データアナリストの木工、マーケターのコーディングのように。すぐにお金にならなくても、職業環境が変わった時に乗り換えるための橋になります。
小さな失敗をバーベル戦略の予算に組み込む
攻撃的な端への賭けは、ほとんどが失敗します。これを事故ではなくコストとしてあらかじめ設定しておけば、失敗が情報に変わります。サイドプロジェクト、小額投資、新しい趣味のような低コストな実験は、成功しなくても何が通用して何が通用しないのかを教えてくれます。何度も小さく負けて一度大きく勝つこの構造は、アマゾンやグーグルが失敗を厭わずに成功した『テール・ユー・ウィン(Tails You Win)』の原理と同じ論理です。
バーベル戦略を使う際の注意点
バーベル戦略を実際の口座に適用する際は、3つの点を確認する必要があります。
- 現金にもリスクがある: 安全な端は元本割れのリスクが低いだけで、インフレが実質価値を削るリスクはそのままです。
- 比率は例示である: 85〜90対10〜15はタレブ個人の配分です。所得の安定性、扶養家族、非常用資金の規模によっては、攻撃的な端を5%に減らすのが適切な人もいます。
- 中間地帯を空にするのが核心である: 「安全そうに見えて実はかなり揺れる」資産が安全な端に混ざっていると、バーベルではありません。預金保護限度額のように客観的な基準で安全な側を選別するのが賢明です。
Aさんの話に戻ると、彼に必要だったのはより正確なリストではありませんでした。
15年間生活費を守ってくれる厚い「安全な端」と、考えが変わるたびに新しく賭けてみることができる小さな「攻撃的な端」でした。その構造さえあれば、40代のAさんは消したリストの代わりに新しいリストを書くことができたはずです。
案内: この記事は作成時点の公開資料に基づいた一般情報であり、特定の銘柄・資産・金融商品の売買を推奨するものではありません。比率は例示ですので、実際の配分は個人の状況に合わせて決定してください。預金者保護限度額などの制度は今後変更される可能性があります。(最終確認:2026-10-25)
参考文献
- The Black Swan: The Impact of the Highly Improbable
- “Antifragile: Things That Gain from Disorder” by Nassim Nicholas Taleb
- Quoidbach, J., Gilbert, D. T., & Wilson, T. D. (2013). The end of history illusion. Science, 339(6115), 96–98. https://doi.org/10.1126/science.1229294
- 金融委員会報道資料、2025.9.1より預金を1億ウォンまで保護します (2025-07-22). https://www.fsc.go.kr/edu/news/85077
- Morgan Housel, The Psychology of Money (2020)