
如果你实现了 15 年前制定的所有人生计划,却感到一丝快乐都没有,那么这些计划究竟是为了谁而制定的呢?
这是因为该计划并非基于对未来的过度预测,而是基于纳西姆·塔勒布的配置法,即将资产的 85~90% 置于国债、存款等安全资产中,而仅将剩余的 10~15% 投入到损失有限的高风险机会中。
让我们以虚构人物 A 先生为例。
他在 30 岁出头时,按顺序写下了晋升、购买特定公寓、60 岁退休后环游世界等目标。
如今已 40 多岁的他,虽然划掉了清单上的一半以上,但剩下的项目却没一个让他感到兴奋。清单没变,但写下清单的人和现在的 A 先生已经变成了不同的人。
本文将探讨如何利用杠铃策略来填补这一鸿沟。
什么是杠铃策略,比例该如何设定?
杠铃(Barbell)策略是一种将资产仅置于“极度安全”和“极度激进”两端,并清空中间平庸风险资产的配置方法。正如健身器材杠铃一样,重量集中在两端,因此得名。
塔勒布在《黑天鹅》中解释道,他在做交易员时,将资产的 85~90% 分配给美国短期国债等极度安全的商品,其余 10~15% 则分散在多个小型高风险投注中。
- 安全端 (85~90%):现金、存款、短期国债等,即便市场崩溃,本金也几乎不受影响的资产。如果在韩国,可以将金融委员会发布的 2025 年 9 月 1 日起存款保险限额提升至每人每金融机构 1 亿韩元(本息合计)作为基准线(截至 2026 年 10 月)。
- 激进端 (10~15%):初创公司股权、小额投机资产、副业项目、与本职工作无关的技术学习等,即使大部分失败,只要有一个成功就能改变格局的投注。这笔钱必须是即便损失也不会影响生活的金额。
从损益形态来看,就能明白为什么这种结构是“反脆弱”的了。
最坏的情况下,损失被锁定在 10~15% 以内,而上方空间是无限的。
即使市场大幅震荡,由于 90% 的资金稳如泰山,暴跌不仅不是生存危机,反而成了以低价填补激进端的良机。
为什么需要杠铃策略:未来的我与现在的我不一样
我们需要一种不依赖预测的结构,最大的原因是我们低估了自己的变化。
心理学家 Quoidbach、Gilbert 和 Wilson 在调查了 1.9 万名 18~68 岁受访者的2013 年《科学》论文中,将这种现象称为历史终结错觉(End-of-History Illusion)。人们承认过去 10 年自己的性格、价值观和品味发生了巨大变化,却认为未来 10 年不会有太大改变。无论年龄大小,人们都有这种错觉。
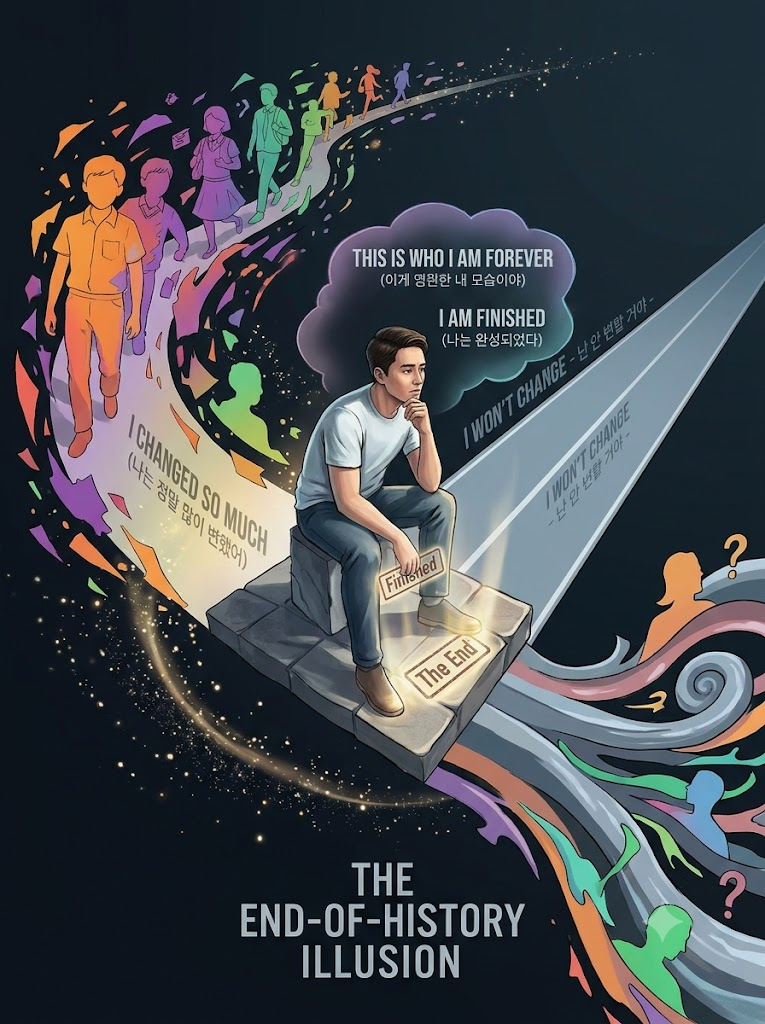
在财务计划中,这种错觉表现为“62 岁退休后就一直住在这所房子里”这种固定的目标。
从一开始就漏掉了 10 年后的自己可能想去务农,或者想开始做完全不同工作的可能性。
如果再加上沉没成本谬误(Sunk Cost Fallacy),就会因为舍不得已经投入的金钱和时间,而继续走一条不再让自己满意的道路。这相当于过去的决定吞噬了现在的选择权。
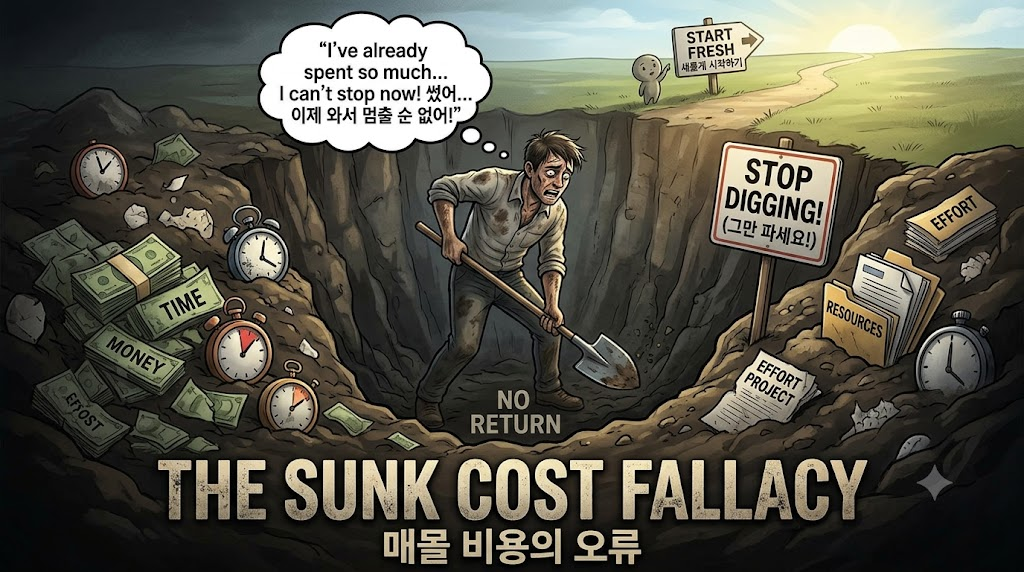
因此,杠铃策略改变了问题本身。** **
它不再问“如何才能精准预测未来”,而是问“即便猜错了,能否在承受住冲击的同时,从意想不到的变化中获利”。
脆弱、稳健与反脆弱,我的财务计划处于什么位置?
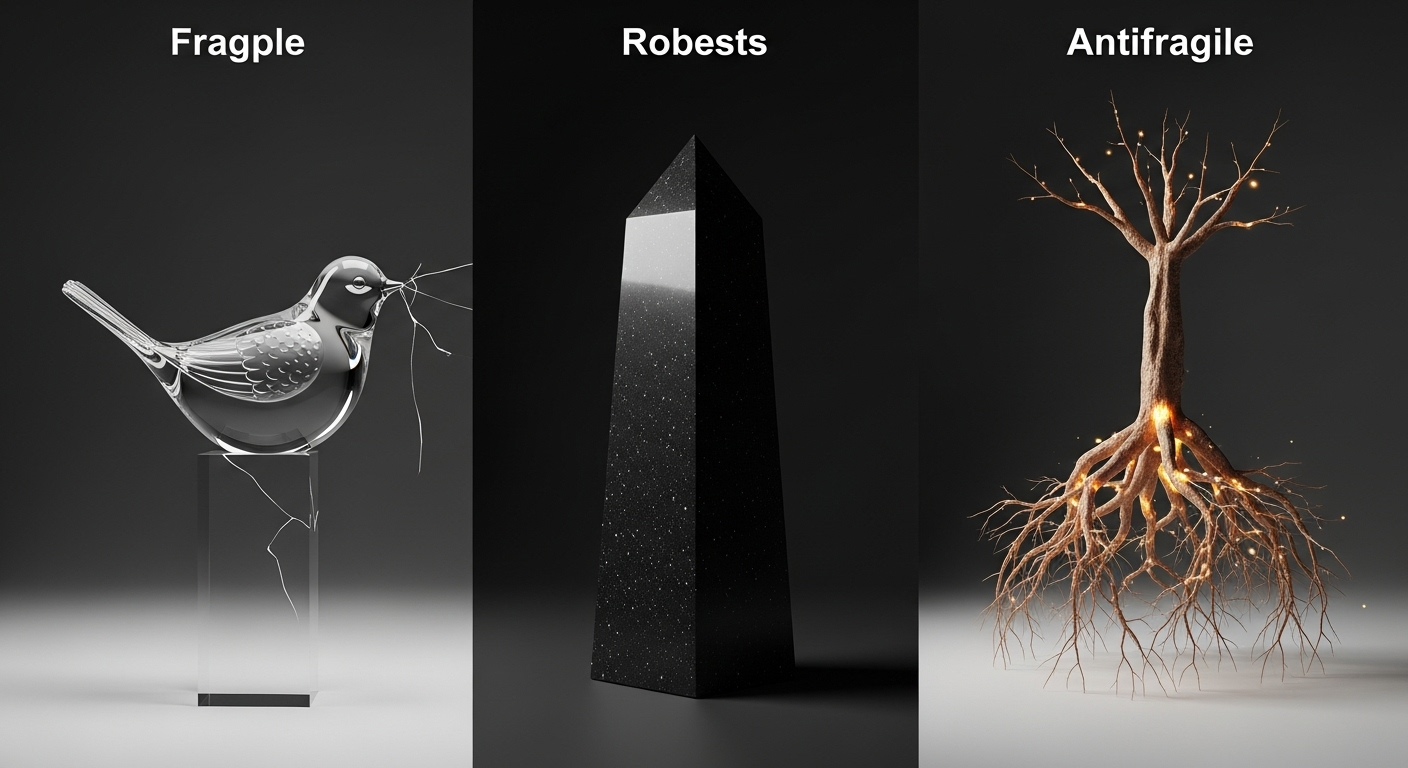
塔勒布在《反脆弱》中将应对冲击的方式分为三类。
- 脆弱(Fragile):受到冲击就会破碎,像玻璃杯一样。
- 稳健(Robust):能够承受冲击,但保持原样,像钢梁一样。
- 反脆弱(Antifragile):越受冲击越强大,像运动后变得更结实的肌肉,或接触病原体后产生抗体的免疫系统一样。
检查自己计划的问题很简单。
如果突然失业、股市下跌 30%,或者遇到了不容错过的机会时,我的计划会怎样?
如果生活费几个月内就见底,或者没有资金去抓住机会,那么你的计划就是脆弱的。
如果能撑住但无法利用机会,那只是稳健。
如果既能撑住,又有余力去尝试新事物,那才真正接近反脆弱。
改变储蓄的目的:用杠铃策略回购时间
杠铃的安全端所发挥的作用远不止养老金那么简单。
因为当现在的工作不适合自己时,它能为你提供辞职并探索其他道路的时间,即购买选择权(Optionality)的资金。我认为将其称为“改变主意基金(I changed my mind fund)”更为准确。因为它能让你在未来的自己推翻原有计划时,依然有能力支付代价。
正如摩根·豪泽尔在《金钱心理学》中所强调的,金钱带来的最大红利是在想要的时候做想做之事的掌控力。
是否富有,与其看余额,不如看能否对不想要的工作说“不”。这一观点在探讨工资上涨却不幸福的“时间富人”一文和用金钱购买自主权的“自主权溢价”一文中有更详细的解读。
如何将杠铃策略应用于收入来源和技能
很多人在投资组合上会分散风险,但却把最大的资产——“我的赚钱能力”放在一个篮子里。
杠铃结构同样可以移植到职业生涯中。
- 收入来源:以本职工作为安全端,以一个小型的副业收入为激进端。比金额更重要的是,当本职工作动摇时,你多了一个缓冲垫。
- 技能:学习一项与专业领域完全无关的技能。比如数据分析师学习木工,营销人员学习编程。即使暂时不能变现,当职业版图发生变化时,它也能成为你换轨的桥梁。
将小额失败纳入杠铃策略的预算
激进端的投注大多会失败。如果预先将其定性为“成本”而非“事故”,失败就会转化为信息。低成本的实验,如副业项目、小额投资、新爱好等,即使没有成功,也能告诉你什么是行得通的,什么是行不通的。这种多次小败换取一次大胜的结构,其逻辑与亚马逊和谷歌在承担失败后取得成功的“尾部胜出”原则相同。
使用杠铃策略时的注意事项
将杠铃策略应用于实际账户时,需要考虑三点:
- 现金也有风险:安全端不仅本金损失风险低,通货膨胀侵蚀实际价值的风险依然存在。
- 比例仅供参考:85~90 / 10~15 是塔勒布个人的配置。根据收入稳定性、受抚养人数、应急储备金规模,有些人将激进端减少到 5% 可能更合适。
- 核心在于清空中间地带:如果所谓的安全端中混入了“看起来安全但实际上波动很大”的资产,那就不是杠铃策略。最好以存款保险限额等客观标准来筛选安全资产。
回到 A 先生的例子,他需要的不是一份更精准的清单。
而是 15 年来足以保障生活的厚实安全端,以及每当心境改变时都可以随时投入的小额激进端。只要有了这个结构,40 岁的 A 先生就能写下全新的清单,而不是为划掉旧清单而苦恼。
指南:本文基于撰写时的公开资料,仅供一般性参考,不建议买卖特定股票、资产或金融产品。比例仅为示例,请根据个人情况制定实际配置。存款保险限额等制度后续可能会发生变化。(最后核实:2026-10-25)