
バリュー株はなぜグロース株より高いリターンをもたらすのか?終わらない議論。
- 価値プレミアムを説明する二つの核心仮説(リスク・リワード、市場の過剰反応)の論理を理解します。
- 代表的な企業事例(POSCO、バンク・オブ・アメリカ)を通じて、各仮説を現実に適用してみます。
- 最近の価値プレミアムの弱まりの原因と、今日の投資家が得るべき教訓を学びます。
金融界の長年の難問、価値プレミアムとは何か?
金融界には数十年間解かれていない興味深い謎、すなわち**価値プレミアム(value premium)現象があります。簡単に言えば、企業の内在価値に比べて株価が安い「バリュー株」が、将来の成長性が高く評価される「グロース株」*よりも長期的に高いリターンを記録する傾向を指します。この現象は、「高いリターンは、より大きなリスクを負う時にのみ得られる」という伝統的な金融理論の根幹を揺るがす最も強力な「異常現象(anomaly)」*とされています。
この謎を解くための二つの核心的な視点、すなわちバリュー株が本質的によりリスクが高いため高いリワードを得ているという**「リスク・リワード仮説」と、投資家の心理的バイアスが価格の歪みを生み出しているという「市場の過剰反応仮説」**を深く掘り下げていきます。
1. 伝統モデルの亀裂:CAPMはなぜ価値プレミアムを説明できなかったのか?
現代金融理論の礎である**資本資産価格決定モデル(CAPM)は、資産の期待リターンが、市場全体と連動する「システマティック・リスク(ベータ、β)」**によってのみ決定されると説明しています。
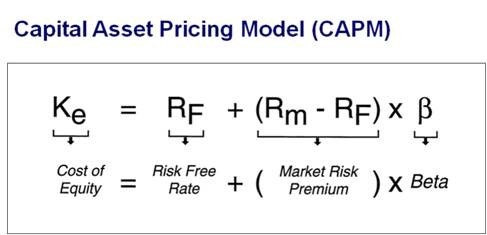
このモデルによれば、バリュー株がグロース株よりリターンが高い場合、必ずバリュー株のベータ値が高くなければなりませんでした。しかし、数多くの研究結果は正反対の事実を示しました。低い**株価純資産倍率(PBR)**を持つバリュー株グループが、ベータ値に関わらず、あるいはベータ値がより低いにも関わらず、グロース株グループよりも着実に高いリターンを記録したのです。
これはCAPMの予測が現実に乖離していることを証明し、「市場は非効率なのか、それとも我々は『リスク』を誤解しているのか?」という根本的な問いを投げかけました。
表 1:米国株式市場のバリュー株 vs グロース株の長期パフォーマンス(年平均リターン)
| 期間 | バリュー株ポートフォリオ | グロース株ポートフォリオ |
| — | — | — |
| 1927-2022 | 12.8% | 9.7% |
| 1963-2022 | 13.5% | 10.2% |
| 2000-2022 | 8.9% | 7.1% |
注:Fama/Frenchデータに基づき、帳簿価値/市場価値(B/M)比率で分類。出典:Kenneth R. French Data Libraryを基に再構成。
2. 仮説1:価値プレミアムは「隠れたリスク」に対する報酬である
**「世の中に無料のランチはない」**という効率的市場仮説(EMH)の観点です。この仮説は、価値プレミアムが市場の非効率性ではなく、CAPMが測定できない別のシステマティック・リスクに対する合理的な報酬であると主張します。
ファーマ・フレンチ3ファクターモデルの登場
ユージン・ファーマとケネス・フレンチは、既存のCAPMの市場リスク(ベータ)に、**企業規模(SMB)と価値(HML)**という二つのファクターを追加した「3ファクターモデル」を提示しました。
- SMB (Small Minus Big): 小型株が大株主より高いリターンを生む「規模効果」を反映するリスクファクター。
- HML (High Minus Low): バリュー株がグロース株より高いリターンを生む「価値効果」を反映するリスクファクター。
このモデルは、株式リターンの変動の90%以上を説明しました。この観点から、価値プレミアムはHMLというリスクを負った対価として受け取る当然の報酬となります。HMLファクターは、主に財務的困難リスクと、景気に敏感に反応する景気循環リスクを代弁すると解釈されます。
事例研究:POSCO(ポスコ)と景気敏感バリュー株の宿命
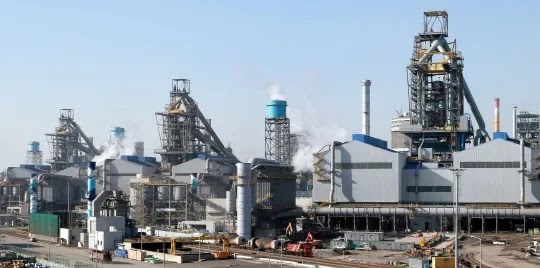
「リスク・リワード仮説」の良い例は、POSCOのような鉄鋼企業です。POSCOは代表的なバリュー株ですが、低いPBRは市場の合理的なリスク評価の結果と見ることができます。
- 極端な景気敏感性: 鉄鋼産業は、自動車、建設などの川下産業の景気に業績が大きく左右されます。不況が来ると需要の急減で大きな打撃を受けるシステマティック・リスクを抱えています。
- 高いオペレーティングレバレッジ: 製鉄所のような巨大な固定資産のため、売上が少し変動しても利益ははるかに大きな幅で変動します。
市場がPOSCOに低いPBRを付与するのは、内在する景気循環リスクを価格に合理的に反映するプロセスです。投資家は、景気が悪くなった時に最悪のパフォーマンスを出すリスクを負う対価として、より高い期待リターン、すなわち価値プレミアムを要求しているのです。
3. 仮説2:価値プレミアムは「市場の過剰反応」が生み出した機会である
行動経済学は、人間は完全に合理的ではなく、心理的バイアスのせいで体系的にミスを犯すと見なします。まさにこの予測可能な非合理性が価値プレミアムの本当の原因であるというのが、「市場の過剰反応仮説」の核心です。
投資心理が生み出す価格の歪み
投資家は以下のような認知バイアスを示します。
- 過剰反応とトレンド追随: 良いニュースが流れるグロース株(勝者株)には過度に楽観的になり、悪いニュースばかりのバリュー株(敗者株)には過度に悲観的になり、株価を内在価値以上に引き上げたり、以下に落としたりします。
- 損失回避と過剰な自信: 損失の苦痛をより大きく感じ、損失中の株を売れずに、自身の判断を盲信して華やかなストーリーを持つグロース株に群がる傾向があります。
ラコニアック、シュライファー、ビシニー(LSV)は、バリュー投資が成功する理由は、他の投資家たちの体系的な誤解を逆手に取るからだと主張しました。市場の過度な悲観論のために見捨てられたバリュー株を購入し、過度な楽観論でバブル化したグロース株を避けることで、市場の期待が現実に戻った時に超過収益を得るという論理です。
事例研究:バンク・オブ・アメリカ(BoA)と2008年の金融危機
市場の過剰反応仮説を劇的に示す事例は、2008年の金融危機当時のバンク・オブ・アメリカ(BoA)です。
- 極端な悲観論: 金融システム崩壊の恐怖の中、BoAは「究極の敗者株」と烙印を押されました。投資家は破産という最悪のシナリオを価格に反映させ、株価は暴落を繰り返しました。
- 過剰反応の結果: 2009年には株価が1株あたり3ドル以下に下落し、PBRは0.2倍程度に過ぎませんでした。これは企業の清算価値さえも無視した、典型的な過剰反応の結果でした。
- 悲観論の反転: しかし、政府の介入により最悪の状況は回避され、市場の極端な悲観論が払拭されると、株価は数年をかけて回復しました。これは事業リスクの減少ではなく、市場の過剰だった恐怖が正常に戻るプロセスでした。
個人的には、この二つの事例が価値プレミアムの両面性をよく示していると思います。POSCOは「合理的なリスク」に対する報酬の性格が強い一方、金融危機時のBoAは「非合理的な恐怖」が生み出した機会に近かったのです。
表 2:バンク・オブ・アメリカ(BoA)の金融危機時期の主要指標
| 年 | 株価(安値、$) | PBR(近似値) |
| — | — | — |
| 2007 | 45.05 | \~1.5x |
| 2008 | 10.93 | \~0.5x |
| 2009 | 2.53 | \~0.2x |
| 2011 | 4.92 | \~0.3x |
| 2013 | 11.61 | \~0.7x |
注:当該期間の開示資料に基づいた近似値。
比較/代替案
価値プレミアム、二つの仮説の核心比較
「リスク・リワード」と「市場の過剰反応」仮説は、価値プレミアムを異なるレンズで見ています。どちらか一方だけが正解というよりは、両方の要因が複合的に作用する可能性が高いです。
表 3:価値プレミアムに対する競合仮説の要約
| 区別 | リスク・リワード仮説 | 市場の過剰反応仮説 |
| — | — | — |
| 核心理論 | 効率的市場仮説(EMH) | 行動経済学 |
| 主要支持者 | ユージン・ファーマ、ケネス・フレンチ | ヴェルナー・デボン、リチャード・セイラー |
| HMLファクター解釈 | システマティック・リスクの代理変数 | 価格歪みの代理変数 |
| 投資家行動 | 合理的 | 非合理的(心理的バイアス) |
| 収益の源泉 | リスク負担に対する報酬 | 市場のミス(誤り)の修正 |
結論
価値プレミアム論争は、私たちに資産価格がどのように決定されるかについての深い洞察を与えます。あなたは市場が合理的だと信じますか、それとも心理に振り回されると見ますか?この問いへの答えが、あなたの投資哲学を決定するでしょう。
- 核心要点1:価値プレミアムは、リスクと心理の複合的な結果です。 ある株は本当にリスクが高いために安く、ある株は非合理的な恐怖のために安いのです。二つの力が絡み合い、価値プレミアムを作り出してきました。
- 核心要点2:「価値」の定義が変化しています。 ソフトウェア、ブランドのような無形資産の重要性が増すにつれて、PBRのような伝統的な価値尺度の有効性が挑戦を受けています。これが最近の価値プレミアム弱まりの一因かもしれません。
- 核心要点3:今や「なぜ」安いかが重要です。 単純にPBRが低いからと投資する時代は終わりました。その割安が合理的なリスクのためなのか、それともすぐに修正される非合理的な心理のためなのか、深く分析する必要があります。
次の行動提案(CTA): あなたのポートフォリオにある割安株をもう一度見直してください。その株は隠れたリスクを抱えていますか、それとも市場の誤解を受けていますか?この質問に答えることから、現代的な意味でのバリュー投資は始まります。
参考資料
- シサイン成長株とバリュー株、どちらに投資しますか?[資本市場の話]
- 蔚山大学大学院リスクとリターン
- 韓国金融学会韓国株式市場の規模プレミアムと自己資本コストの推定
- 建国大学校4章練習問題解答
- ナムーウィキ資本資産価格決定モデル
- YouTubeCAPM、1分カット
- ナムーウィキ効率的市場仮説
- ウィキペディア行動経済学
- ナムーウィキ行動経済学
- ハンギョン経済用語辞典グロース株 vs バリュー株
- ウィキペディア効率的市場仮説
- velogファーマ・フレンチ3ファクターモデル
- 韓国証券学会何が本当にコリアディスカウントとPBRを説明するのか…
- Chicago Booth ReviewThe Value-Stock Premium Is Shrinking
- InvestopediaFama and French Three Factor Model Definition
- FnGuideFactorポートフォリオ構築方法
- ScripboxCyclical Stocks: Understanding and Investing
- トレーディングビューPOSCOホールディングス普通株取引アイデア
- Brunch行動経済学の概念紹介 - 経済学と心理学の出会い
- CNN BusinessBank of America stock falls below $5
参考文献
- 成長株とバリュー株、どちらに投資しますか? [資本市場の話]
- リスクとリターン
- 韓国株式市場の規模プレミアムと自己資本コストの推定
- 4章練習問題解答
- 資本資産価格決定モデル
- CAPM、1分カット
- 効率的市場仮説
- 行動経済学
- 行動経済学
- グロース株 vs バリュー株
- 効率的市場仮説
- ファーマ・フレンチ3ファクターモデル
- 何が本当にコリアディスカウントとPBRを説明するのか ...
- The Value-Stock Premium Is Shrinking
- Fama and French Three Factor Model Definition
- Factorポートフォリオ構築方法
- Cyclical Stocks: Understanding and Investing
- POSCOホールディングス普通株取引アイデア
- 行動経済学の概念紹介 - 経済学と心理学の出会い
- Bank of America stock falls below $5