
220億ドルという問いが投げかけた、金融市場の合理性への根本的な探求。
- 3Com-Palmの事例を通じて、市場価格がどのように論理に反しうるのかを理解する。
- 「アービトラージの限界」と「非合理的な過熱」が市場の失敗を引き起こす原理を学ぶ。
- 金融市場の合理性を再評価し、より良い投資観点を確立する助けを得る。
220億ドルという問い
2000年3月2日、金融市場は自らの論理に正面から反する一つの市場の異常現象を目撃しました。テクノロジー企業3Comが、子会社Palmの株式5%をIPOで分社化した際、市場がつけた価値は常識的な計算を完全に逸脱したのです。
取引初日、市場に公開されたPalm株5%の価値を基に逆算した、3Comが保有する株式(95%)の価値は約500億ドルに達しました。しかし、親会社である3Comの時価総額全体は280億ドルに過ぎませんでした。これは、市場が3Comのコア事業(収益性の高いネットワーク事業と莫大な現金)の価値をマイナス220億ドルと評価したことを意味します。これは単なる計算ミスではなく、市場の論理の根幹を揺るがす数学的な不条理でした。
この事件は、資産価格が全ての情報を完全に反映するという**効率的市場仮説(Efficient Market Hypothesis, EMH)と、その基本原則である一物一価の法則(Law of One Price)**に対する明白な挑戦でした。本稿では、この「マイナス220億ドルという問い」を皮切りに、市場がいつ、そしてなぜ、最も基本的な足し算や引き算さえもできないように見えるのか、その原因を深く掘り下げていきます。
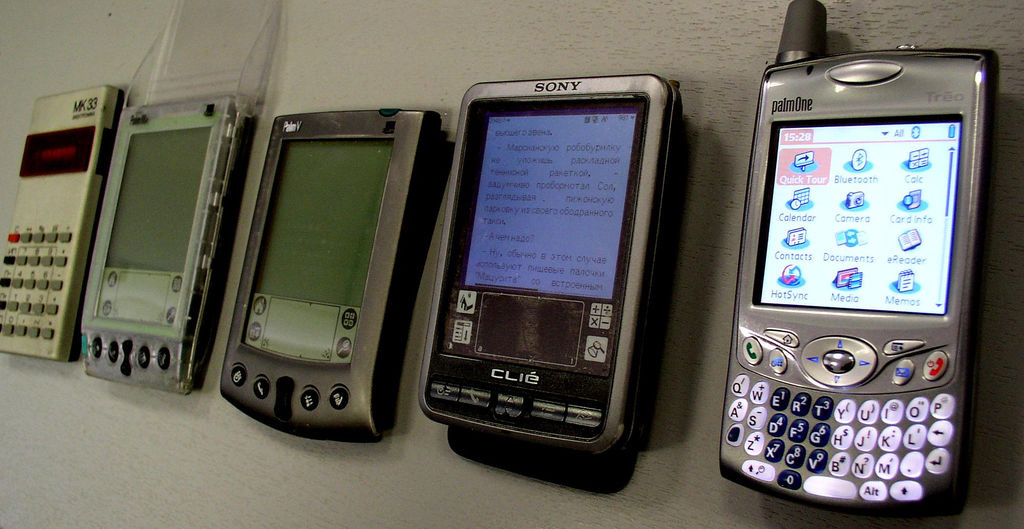
異常現象の解剖:3Com-Palmの株式分割上場
この不条理な市場の異常現象は、どのようにして発生したのでしょうか?取引構造を段階的に分析してみましょう。
- 背景: 3Comは堅実なコンピューターネットワーク企業であり、子会社のPalmは当時爆発的に成長していた携帯情報端末(PDA)市場のリーダーでした。
- 株式分割上場 (Equity Carve-Out): ドットコムバブルが絶頂にあった2000年3月2日、3ComはPalm株5%をIPOを通じて一般に売却しました。
- スピンオフの約束: 同時に、3Comは残りのPalm株95%を年末までに3Com株主に分配(spin-off)すると発表しました。3Com株主1株あたり、約1.5株のPalm株を受け取る予定でした。
- 論理的帰結: この計画は、3Comの株価($P*{3Com})が、少なくとも保有するPalm株の価値($1.5 \times P*{Palm})以上でなければならないという明確な下限を設定しました。つまり、$P*{3Com} \ge 1.5 \times P*{Palm})であるべきでした。実際には、3Comの他の収益性の高い事業価値が加わるため、さらに高くなければ正常です。
しかし、現実は正反対でした。PalmのIPO初日、Palm株は1株あたり95.06ドルを記録し、これは3Comの株価が最低でも142.59ドルでなければならないことを意味しました。ところが、3Comの株価は逆に81.81ドルに下落しました。
データで見る不条理
3Comの非-Palm資産(いわゆる「スタブ」)の内在価値を計算すると、以下のようになります。
$スタブ価値 = P*{3Com} - (1.5 \\times P*{Palm})$
$81.81ドル - (1.5 \\times 95.06ドル) = -60.78ドル$
これを総額に換算すると、収益性の高いコア事業の価値がマイナス220億ドルと評価されたことになります。この価格の不一致は数ヶ月間続き、主要メディアで大々的に報じられたにもかかわらず、容易に解消されませんでした。
表1:3Com-Palmの価格不一致(2000年3月2日終値基準)
| 項目 | 値 |
| — | — |
| 3Com株価 (COMS) | $81.81 |
| Palm株価 (PALM) | $95.06 |
| 3Com 1株あたりの内在するPalm持分価値 | $142.59 |
| 3Com 1株あたりの内在するスタブ価値 | -$60.78 |
| 内在する総スタブ価値(3Comコア事業) | 約-$220億 |
故障したアービトラージエンジン:市場の摩擦と限界
理論的には、このような価格の不一致は**アービトラージ(arbitrage)**によって即座に解消されるべきです。アービトラージャーは、割高なPalm株を空売りし、割安な3Com株を買うことで無リスクの利益を得られるからです。しかし、なぜこのメカニズムは機能しなかったのでしょうか?
答えは**「アービトラージの限界(Limits to Arbitrage)」**という概念にあります。アービトラージは現実では決して無料ではなく、様々なリスクとコストが伴います。
- ノイズトレーダーリスク (Noise Trader Risk): 非合理的な投資家が価格をファンダメンタルズからさらに乖離させることで、アービトラージャーが損失を被るリスク。
- 実行コスト (Implementation Costs): 取引を実行するのにかかる直接的、間接的なコスト。
Palmの事例は、実行コストがどれほど致命的になりうるかを示す完璧な例です。Palm株を空売りすることは、事実上不可能に近かったのです。
- 空売り制約 (Short-Sale Constraints): これが最大の障害でした。IPO直後、空売りするために借りられるPalm株はほとんどありませんでした。たとえ見つけたとしても、年利35%を超える莫大な借株手数料を支払う必要がありました。
- 「バイイン(Buy-in)」リスク: 株を貸した貸主がいつでも株を回収する権利があるため、アービトラージャーは吊り上げられた価格で株を買い戻さなければならないリスクにさらされました。
私自身も投資家としてこの現象を見て、市場の完全な合理性への信頼を再考させられました。アービトラージという市場の「見えざる手」は、実際には高額な手数料と予測不可能なリスクという足枷に縛られていたのです。非合理性が価格の不一致を生み出すと同時に、その不一致を是正しようとする合理的な行動を経済的に不可能にしたのです。
群衆の狂気:ドットコム時代の非合理的な過熱
アービトラージの限界が価格がなぜ是正されなかったのかを説明するとすれば、そもそもなぜ価格があれほど「間違って」しまったのかを理解するには、当時の投資家心理を覗き見る必要があります。
PalmのIPOは、テクノロジー株バブル、すなわち**「非合理的な過熱(irrational exuberance)」**が最高潮に達した時に行われました。
- 「純粋性プレミアム」と投資家の無知: 投資家は、複雑な親会社3Comよりも、「セクシー」なテクノロジー株であるPalmを直接所有したいと思っていました。彼らの多くは、3Com株を買うことがPalm株をより安く買う方法であるという事実を知らないか、気にしていませんでした。
- 「より大きな愚か者」理論: 多くの投機家は、Palm株が過大評価されていることを知りながらも、バブルが弾ける前に「より大きな愚か者」にさらに高い値で売れると信じていました。
この状況は、市場が事実上二つに分かれていたことを示しています。一つはIPOの熱気に휩れた「Palm熱狂ファン」市場、もう一つは数学的な関係を認識した「合理的な投資家」市場でした。しかし、空売り制約という障壁が二つの市場を隔て、価格は熱狂的な投資家たちによって決定されたのです。市場が計算に失敗したのではなく、計算ができる参加者たちが競技場から押し出されたのです。
エラーの交響曲:他の市場における確証的証拠
3Com-Palm現象は決して孤立した事件ではありませんでした。類似の市場の異常現象は、他の場所でも着実に発見されています。
- 二重上場企業(DLCs)- ロイヤルダッチ/シェル: 両社は利益を60:40で共有することを約束しましたが、実際の株価比率はこのパリティから数十年間大きく乖離しました。
- クローズドエンドファンド(CEFs)のパズル: ファンドの株価は保有資産の純資産価値(NAV)と一致しなければなりませんが、継続的に割引(またはプレミアム)で取引されます。
- 親会社パズル - Yahoo/Alibaba: 2014年のAlibaba IPO後、Yahooが保有するAlibaba持分の価値だけで、Yahoo全体の時価総額を超えました。これはYahooのコアインターネット事業の価値がマイナスであることを意味しました。
これらの事例は、市場の非合理性が特定の時代の産物ではなく、構造的な条件下でいつでも現れうる体系的な特徴であることを示しています。
表2:主要な市場の異常現象の比較
| 異常現象のタイプ | 一物一価の法則の違反 | 主要な行動経済学的動機 |
| — | — | — |
| 株式分割上場 (3Com/Palm) | $P*{親会社} < P*{子会社持分}$ | IPO熱狂、純粋性プレミアム |
| 二重上場企業 (ロイヤルダッチ/シェル) | $P*A/P*B \n\neq$ 固定比率 | 地域ベースの投資心理 |
| クローズドエンドファンド | $P_{ファンド} \n\neq NAV$ | 個人投資家心理 |
| 親会社パズル (Yahoo/Alibaba) | $P_{親会社} <$ 部分の合計 | 純粋性プレミアム、複雑性割引 |
瓶の中のバブル:実験経済学からの洞察
このような非合理性が人間の行動の根本的な特徴であるならば、制御された実験室環境でも観察できるはずです。ノーベル賞受賞者バーノン・スミスの実験が、まさにその証拠を提供します。
- 設計: 参加者は、将来の期待配当金(すなわち「ファンダメンタルズ価値」)が全員に知らされている資産を取引します。合理的な市場であれば、価格は予測可能に減少するファンダメンタルズ価値に従うはずです。
- 結果: 例外なく、市場価格はファンダメンタルズ価値から大きく乖離し、劇的な**「バブル」を形成した後、最後に「崩壊」**するパターンを示しました。
この実験は、人間に内在する投機的傾向を明確に示しています。完璧な情報が与えられても、他者の行動を予測してより高い価格で売ろうとする欲求が、内在価値への知識を圧倒することがあります。これは、Palmバブルを膨らませた非合理性が、ドットコム時代の特殊な状況ではなく、人間の経済行動の根本的な特徴であることを証明しています。
結論
「市場は足し算と引き算ができるのか?」という問いに対する答えは、**「市場のどの部分が主導権を握るかによって異なる」**です。
3Com-Palmの市場の異常現象は、市場の数学的能力が条件付きであり、壊れやすく、最終的には市場を構成する人々の集団的な行動に依存していることを示す強力な事例です。
- 要点1: 市場はほとんどの時間、合理的に機能しますが、特定の条件下では最も基本的な論理にさえ失敗することがあります。
- 要点2: このような失敗は、「非合理的な過熱」という投資家心理と、「アービトラージの限界」という市場の摩擦が組み合わさった時に発生します。
- 要点3: 市場を理解するためには、価値評価モデルだけでなく、人間の心理への深い理解が不可欠です。
では、投資家として私たちはこのような市場でどのように生き残るべきでしょうか?この事例は、市場の狂気に휩れされず、資産のファンダメンタルズ価値への冷静な分析を維持することがどれほど重要かを私たちに教訓として与えます。
参考文献
-Lamont, O. A., & Thaler, R. H. (2003). Can the Market Add and Subtract? Mispricing in Tech Stock Carve-outs. Journal of Political Economy, 111(2), 227-268. Journal of Political Economy
- Fama, E. F. (1970). Efficient Capital Markets: A Review of Theory and Empirical Work. The Journal of Finance, 25(2), 383-417.
- Shleifer, A., & Vishny, R. W. (1997). The Limits of Arbitrage. The Journal of Finance, 52(1), 35-55.
- Smith, V. L., Suchanek, G. L., & Williams, A. W. (1988). Bubbles, Crashes, and Endogenous Expectations in Experimental Spot Asset Markets. Econometrica, 56(5), 1119-1151.
- Cherkes, M., Jones, C. M., & Slawson, A. C. (2009). A Solution to the Palm-3Com Spin-off Puzzle. Yale Department of Economics. Yale Department of Economics
参考文献
- Lamont, O. A., & Thaler, R. H. (2003). Can the Market Add and Subtract? Mispricing in Tech Stock Carve-outs. *Journal of Political Economy*, 111(2), 227-268. [Journal of Political Economy](https://www.journals.uchicago.edu/doi/abs/10.1086/367683)
- Cherkes, M., Jones, C. M., & Slawson, A. C. (2009). A Solution to the Palm-3Com Spin-off Puzzle. *Yale Department of Economics*. [Yale Department of Economics](http://www.econ.yale.edu/\~shiller/behfin/2013_04-10/cherkes-jones.pdf)