
私の友人の奇妙な消費
周りにそんな友人はいませんか?給料日には「自分へのご褒美」と称して100万円のブランドバッグをためらいなく買うのに、たった1万円のタクシー代は渋る友人とか。また、苦労して稼いだお金で投資した株が半値になっても「いつか上がるだろう」と売らず、むしろ小銭で得た臨時収入は「なくてもいいお金」と簡単に使ってしまう姿とか?
隣で見ていると「あの人、どうしちゃったの?」と言いたくなるような、全く理解できないお金に対する決断。私たちはしばしば他人のそのような姿を見てため息をついたり、自分自身も似たような決断をして「私は本当にバカなのだろうか?」と自分を責めたりします。
しかし今日、私は少し違う話をしようと思います。実は、誰も狂ってなどいないという話です。
私たちの脳は、実は計算が苦手
物語は遥か昔、私たちの祖先が狩猟採集をしていた時代に遡ります。当時、私たちの脳の最優先課題は「生存」でした。目の前の果実を採るべきか、あそこにいる猛獣を避けるべきか。このような即時的で生存に直結する判断が重要でした。脳は複雑な数字を計算するよりも、目の前の危険を避け、チャンスを掴むことに最適化されるように進化しました。
しかし、わずか数千年という間に「お金」という非常に複雑で抽象的な概念が登場しました。私たちの脳はまだこの新しい概念に完璧に適応できていません。そのため、お金を扱うとき、まるで古いオペレーティングシステムで最新のゲームを動かそうとするかのように、しばしばエラーを起こしてしまいます。
このような現象を研究する学問が、まさに行動経済学です。人間を常に合理的で理性的な存在と仮定する伝統的な経済学とは異なり、行動経済学は心理学のレンズを通して、人間の感情や認知的限界が経済的決定にどのような影響を与えるのかを覗き込みます。そして、そこで非常に興味深い事実を発見しました。
心の中の家計簿:メンタル・アカウンティング (Mental Accounting)
再び冒頭の友人の話に戻りましょう。なぜ100万円のバッグは簡単に買うのに、1万円のタクシー代はためらったのでしょうか?それは、私たちの心の中に「メンタル・アカウンティング」という帳簿があるからです。
行動経済学の創始者であるリチャード・セイラーが提唱したこの概念は、私たちがにお金に「ラベル」を貼り、それぞれ異なる口座に入れて管理するという理論です。
- 一生懸命働いて稼いだ給料: 「大切な돈」口座
- ボーナスや景品で得た臨時収入: 「臨時収入」口座
- 旅行のために貯めたお金: 「楽しみのためのお金」口座
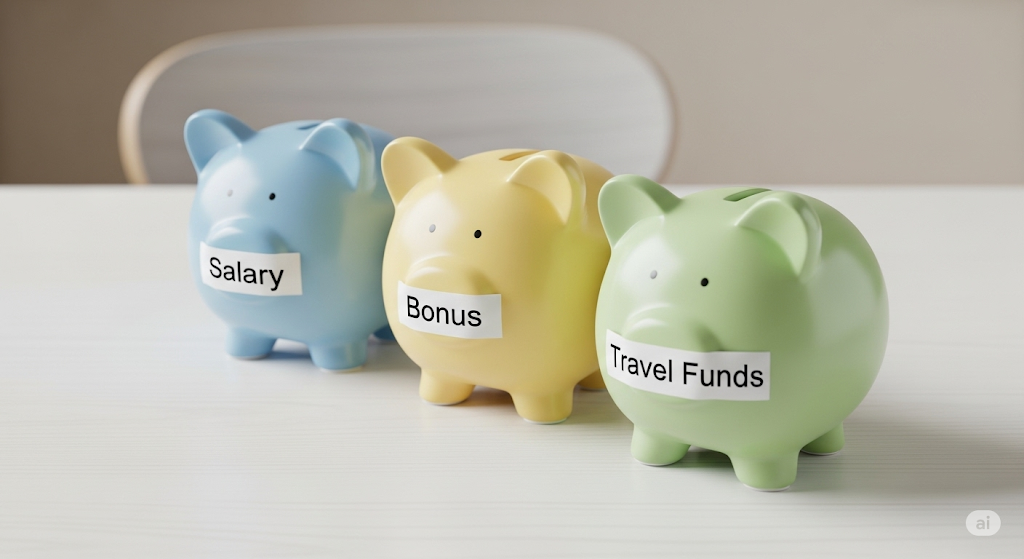
友人にとって、100万円は1ヶ月頑張った自分への「報酬」口座から出るお金であり、タクシー代1万円は節約すべき「生活費」口座から出るお金だったのです。同じ「お金」であっても、どのようなラベルが付いているかによって、その価値や使い道を全く異なって認識するのです。
これが、私たちが予期せず得たお金は簡単に使ってしまい、積立預金の口座にあるお金はどんなことがあっても守ろうとする理由です。非合理的のように見えますが、私たちの心の中ではそれなりに論理的な会計処理が行われていたのです。
得る喜びよりも失う苦痛の方が大きい:損失回避 (Loss Aversion)
株式投資で損失を出しても売れない「ガマン」精神。これもまた、私たちの脳の奥深くに根付いた「損失回避」傾向のためです。
心理学者のダニエル・カーネマンとエイモス・トベルスキーの研究によると、人間は同じ金額であっても、利益から得る喜びよりも損失から感じる苦痛を約2.5倍大きく感じるそうです。つまり、10万円を得たときの喜びよりも、10万円を失ったときの苦痛の方がはるかに痛みを伴うということです。
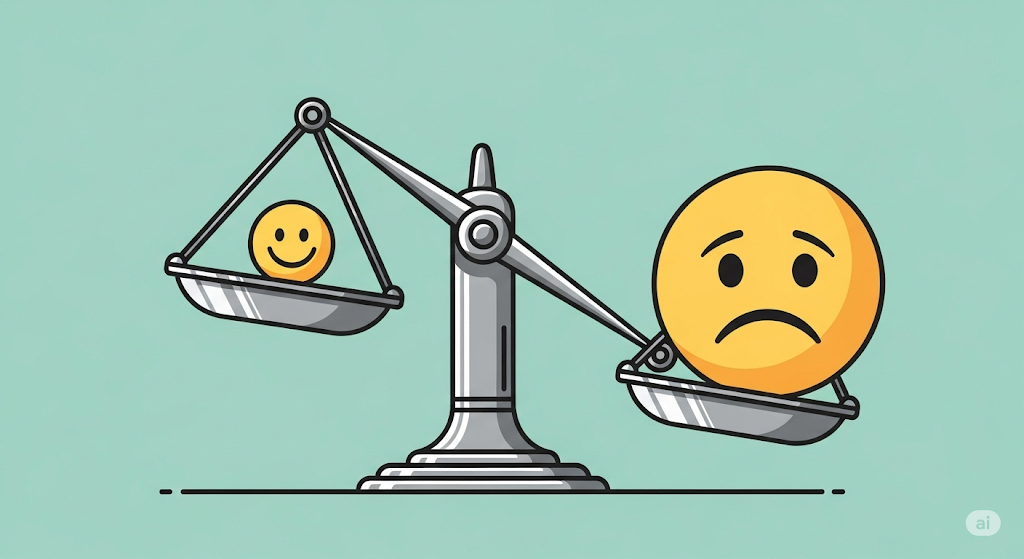
株を売るという行為は、「損失」という取り返しのつかない現実を意味します。この苦痛に直面したくない私たちの脳は、「いつか上がるだろう」「まだ売っていないから損したわけではない」と自分を慰め、決断を先延ばしにする方を選びます。合理的な投資判断というよりも、極めて人間的な感情的反応と言えるでしょう。
誰も狂っていない、ただ人間的なだけ
このように、私たちが金銭の前で下す数々の「狂った」決断は、実は狂っているからではありません。むしろ、あまりにも人間的であるためです。私たちの決断は、スプレッドシートの上を動く数字ではなく、それぞれの経験、感情、そして数万年にわたって進化した脳の働きが作り出した結果なのです。
- 私の幼少期の経験: 貧しく育った人は安定性を最優先するかもしれませんが、裕福な環境で育った人はお金をより大胆に扱うかもしれません。
- 今の私の感情状態: 機嫌が良いときは衝動買いをしやすく、不安なときは性急な投資判断を下すことがあります。
- 情報の洪水: 情報が多すぎると、かえって正しい判断を妨げ、最も目につく情報や最近聞いた情報に頼るようになります(アンカリング効果、最新バイアス)。
ですから、もし友人の理解できない消費習慣を見たり、お金の問題で自分を責めたりするときは、この話を思い出してください。「ああ、あの人の心の中では、こんな話があるのだろうな」「私は今、こんな感情のためにこんな決断をしているのだな」と。
私たちの「非合理性」を理解することが、逆説的に、お金の前でより賢く、合理的な決断を下せるようになる第一歩ではないでしょうか。結局、お金を扱う技術は数学ではなく、人間に対する深い理解から始まるのかもしれません。