
行動経済学で解き明かすバリュー投資の心理的防御壁
- 市場がなぜ投資家の心理的バイアスによって体系的に過剰反応するのかを理解します。
- ベンジャミン・グレアムの「安全域」とPER原則が、感情的な投資を抑制する枷となる方法を学びます。
- ドットコムバブルの事例を通して、原則を守ることの重要性を理解し、それを現代に適用する方法を学びます。
市場は本当に合理的か?効率的市場 vs. 行動経済学
伝統的な金融経済学は**「効率的市場仮説(Efficient Market Hypothesis, EMH)」**の上に成り立っています。すべての情報が即座に株価に反映されるため、市場に勝つことは不可能であり、最善は市場全体に追随することだという主張です。市場を完璧な計算機と見なす見方です。
しかし、ベンジャミン・グレアムのような投資の巨匠たちは、市場が常に合理的であるとは限らないことを早くから見抜いていました。この洞察は、現代の行動経済学と共通するものです。行動経済学は、投資家が感情やバイアスの影響を受ける普通の人間であるという点から出発し、それによって市場に予測可能な非効率性が生じると考えます。
では、私たちはこの二つの見方のどちらに従うべきでしょうか?この記事では、市場が投資家の心理的バイアスが生み出す体系的な過剰反応の場であり、ベンジャミン・グレアムが数十年前すでにそれに対抗する完璧な投資哲学を構築していたことを示します。
なぜ投資家は市場で過剰反応するのか?
投資家の過剰反応は、無作為なミスではなく、人間の脳に深く刻み込まれた**認知バイアス(cognitive bias)**から生じる体系的な現象です。複雑で不確実な株式市場において、これらの心理的な罠は特に顕著に現れます。
過剰反応を煽る4つの心理的罠
- 代表性ヒューリスティックとアンカリング: 投資家は、直近数四半期の高い成長率のような短期的な成果を、企業の永遠の特性として一般化します。同時に、最近の華やかなニュースや急騰した株価に心理的な「錨」を下ろし、企業の長期的なファンダメンタルズを無視してしまいます。
- 確証バイアス: 「この企業は世界を変える革新企業だ」といった信念が一度形成されると、自分の信念を支持する情報だけを探し、反対するデータは無視する傾向があります。私も初心者の頃、このバイアスに陥り、ある銘柄に対する肯定的なニュースばかりを探してしまい、大きな損失を被った経験があります。
- 群集心理(Herd Mentality): 自分の分析よりも他者の行動に従う心理です。これは、価格上昇が買いの決定を正当化し、それがさらに価格上昇を呼ぶ正のフィードバックループを形成して、株価を現実からかけ離れた水準まで押し上げます。
- 損失回避: 利益の喜びよりも損失の苦痛をはるかに大きく感じる心理です。これにより、「勝ち組」銘柄の価格が下落した際に損失を確定させたくなくて、あまりにも長く保有してしまうなどの非合理的な行動を引き起こします。
これらのバイアスは、デボンドト(De Bondt)とセイラー(Thaler)の1985年の研究、いわゆる**「勝者-敗者効果」**によって実証的に証明されています。過去の「敗者ポートフォリオ」が将来「勝者ポートフォリオ」のパフォーマンスをはるかに上回るという結果は、投資家が過去の成果に過剰に反応しすぎていたことを示す強力な証拠です。
ベンジャミン・グレアムの解毒剤:市場の狂気を鎮める
ベンジャミン・グレアムは、市場の気まぐれな本質を見抜き、それを鎮めるための行動管理システムを構築しました。彼の哲学は、投資家が市場の感情的な波に流されず、むしろそれを利用するように設計されています。
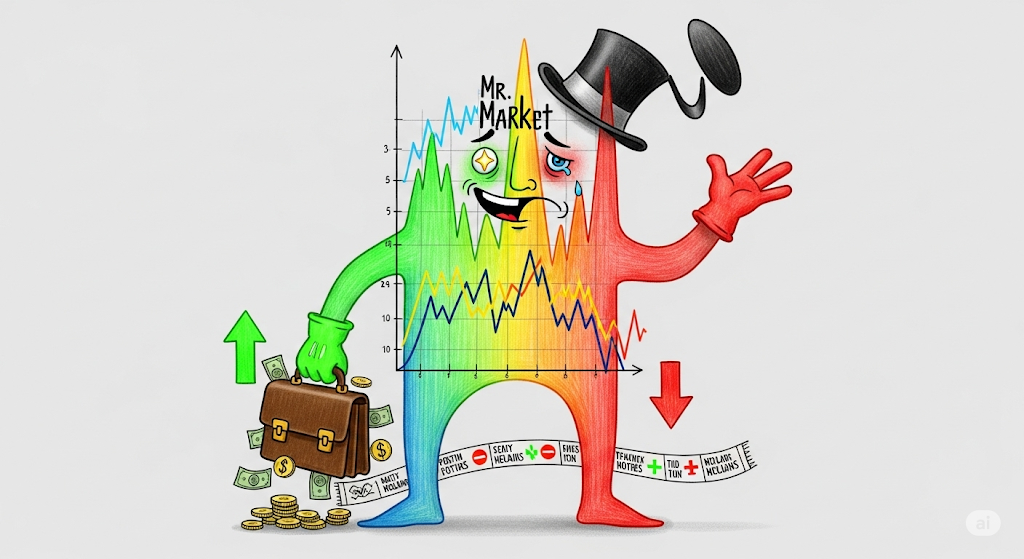
双極性障害の「ミスター・マーケット」を活用する方法
グレアムの**「ミスター・マーケット(Mr. Market)」**の寓話は、市場の感情的な本質を完璧に描写しています。ミスター・マーケットは毎日訪れてきて、法外に高い価格や低い価格で株を売買しようと提案してくる双極性障害の同僚です。
賢明な投資家は、彼の気分によって行動しません。ミスター・マーケットが悲観に陥り、安値で株を売るときに買い、強欲に駆られて高値で買おうとするときに売るのが核心です。これは、市場の変動性を「リスク」ではなく「機会」として再定義する革新的な視点です。あなたは「ミスター・マーケット」の提案にどう対応していますか?
究極の防御壁、「安全域」
グレアム哲学の礎石は**「安全域(Margin of Safety)」**です。これは、企業の固有価値よりも著しく低い価格で株を買うことを意味します。「1ドル相当の資産を50セントで買う」ということです。
安全域は、分析ミスに対する防御壁であり、予測不可能な市場変動に対する緩衝材の役割を果たします。十分に低い購入価格は、過熱した雰囲気の中で高値で買う過ちを根本的に排除する最も確実な防御手段です。
行動を制御する枷、PER原則
グレアム哲学が具体的な行動につながる地点に、**株価収益率(PER, Price-to-Earnings Ratio)**があります。PERは株価を1株当たり純利益(EPS)で割った値で、投資元本の回収にかかる時間を意味します。グレアムにとってPERは単なる参考指標ではなく、投資家の感情を制御する行動的な枷でした。
彼は「防御的な投資家」のために、妥協不可能な定量的原則を提示しました。
- ルール1: PERは15倍を超えてはならない。(過去3年平均利益基準)
- ルール2: PERとPBR(株価純資産倍率)の積は22.5を超えてはならない。
このルールは、投機的な熱狂に対する**自動「回路遮断器」**のようなものです。どんなに華やかな成長ストーリーを持つ株でも、この基準を超えると購入対象から除外されます。これは、投資家が群集心理や確証バイアスに流されてバブルに参加するのを根本的に防ぎます。
狂気の証明:ドットコムバブルとグレアム原則
投資家過剰反応とグレアム原則の防御力を、これ以上明確に示す事例はありません。1990年代後半、市場は「新経済」という物語に魅了され、利益や資産といった伝統的な指標を無視しました。
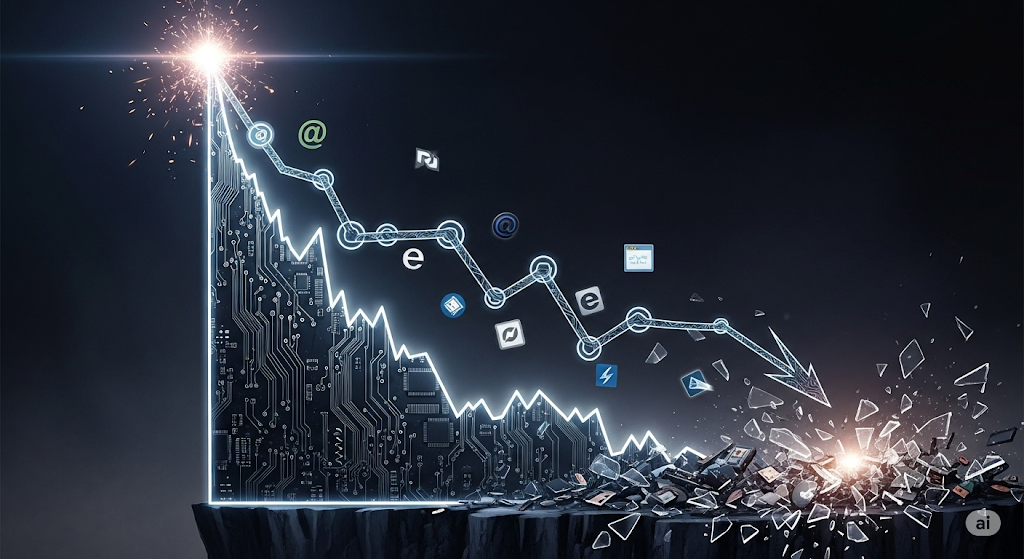
当時、ナスダック企業の平均PERは約90倍に達し、人気技術株は数百倍を超えました。しかし、2000年3月にバブルが弾けると、ナスダック指数は約78%下落しました。もしある投資家がグレアムの原則を厳格に守っていたらどうだったでしょうか?彼は市場のほぼすべての人気技術株を避けることができ、投機家たちが破産する間に資本を安全に保てたでしょう。
表1:ドットコムバブルの過剰反応と調整
| 指標 | バブル頂点(1999-2000年頃) | グレアムの原則的限界 |
| — | — | — |
| ナスダック平均PER | 約90倍 | 15倍未満 |
| 「人気」技術株PER | 200倍 ~ 無限大 | 15倍未満 |
この表は、当時の市場の狂気とグレアムの原則の間にどれほどの乖離があったかを明白に示しています。
比較/代替案
グレアム原則の進化:ピーター・リンチのGARP戦略
グレアムの厳格な低PER戦略は、偉大な成長企業を見逃す可能性があるという限界があります。このジレンマを解決しようとしたのが、伝説的なファンドマネージャーであるピーター・リンチです。彼は「合理的な価格の成長株(GARP, Growth at a Reasonable Price)」という概念を提示しました。
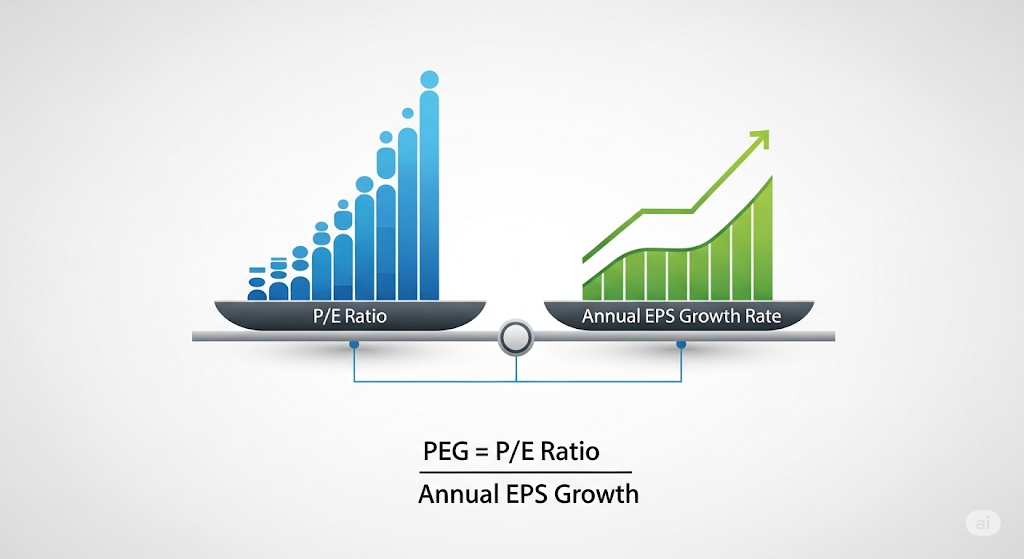
リンチの主要なツールは株価収益成長率(PEG, Price/Earnings to Growth)でした。PEGはPERを年間の1株当たり純利益(EPS)成長率で割った値(PEG = PER / EPS成長率)で、PERを成長の文脈で評価します。リンチはPEGが1未満であれば、魅力的な割安状態と見なしました。
これは、グレアムの「安全域」の精神を受け継ぎつつ、その基準を現在の価値から将来の成長性へと拡張したものです。
表2:定量的価値原則の比較分析
| 基準 | ベンジャミン・グレアム(超割安バリュー株) | ピーター・リンチ(GARP) |
| — | — | — |
| 主要指標 | PER, PBR | PEG比率 |
| PER許容範囲 | 低い(厳格に15倍未満) | 中程度(成長率で正当化されれば許容) |
| コア哲学 | 「安全域」 | 「合理的な価格の成長」 |
チェックリスト
訓練された投資家のためのベンジャミン・グレアム式チェックリスト
投資に先立ち、次の質問を自分自身に問いかけてみてください。
- これは「投資」か、「投機」か?: 徹底的な分析を通じて、元本の安全と満足のいくリターンが期待できるか?
- 「安全域」は確保されているか?: 企業の固有価値よりも著しく低い価格で購入しているか?
- 定量的基準を満たしているか?: PERは15倍未満、(PER × PBR)は22.5未満か?
- 「ミスター・マーケット」の感情に振り回されていないか?: 市場の雰囲気ではなく、自分の分析と原則に基づいて決定しているか?
結論
株式市場は理性的な機械ではなく、人間の心理的バイアスが生み出す巨大な戦場です。ベンジャミン・グレアムの投資哲学は、この心理的な戦いから投資家自身を守る強力な防御システムです。
コア要約
- 市場は非合理的です: 投資家は代表性ヒューリスティック、確証バイアス、群集心理などの認知バイアスによって、体系的に過剰反応します。
- 原則が感情に打ち勝ちます: ベンジャミン・グレアムのPER原則は、単なる指標ではなく、市場の狂気から投資家を保護する行動制御装置です。
- 訓練が予測に先行します: グレアムの厳格なルールであれ、リンチの柔軟なPEG比率であれ、核心は感情を排除し、定量的原則を貫く訓練された態度です。
結局、市場のノイズの中で生き残るのは、最も賢い予測者ではなく、最も訓練された投資家です。この記事を通じて、あなた自身の投資原則を確立し、市場の物語ではなく数字に集中するきっかけとなることを願っています。
参考資料
- Wikipedia, Efficient-market*hypothesis
- 企画財政部, 効率的市場仮説 - 時事経済用語辞典
- ナムウィキ, 効率的市場仮説
- Brunch, 行動経済学の概念紹介 - 経済学と心理学の出会い
- KDI経済情報センター, 人間の心理を探求する行動経済学
- ウィキペディア, 認知バイアス
- 教保文庫, 中国株式市場における逆張り投資戦略の成果に関する実証的研究
- Steemit, ベンジャミン・グレアムの時代を超越した投資原則
- SPI, ベンジャミン・グレアム、証券ファクター分析の始まり
- トップクラス, バリュー投資の父 ベンジャミン・グレアム
- YES24, ベンジャミン・グレアムの賢明な投資家
- Alpha Square, Insight Post
- YouTube, PER(株価収益率)10分でマスター
- 韓国投資証券, ベンジャミン・グレアム
- ニュースピム, 2000年ITバブルと2018年コスダック…「今回は違うか?」
- 朝鮮日報, 第二のITバブルの恐怖…2000年 vs 2020年 何が違うか
- 聯合ニュース, 米国株式市場の不振に蘇るドットコムバブルの悪夢…「比較不可能」という評価も
- 新東亜, ピーター・リンチが46歳で引退せざるを得なかった生活密着型高成長株投資戦略
参考文献
- Wikipedia, Efficient-market*hypothesis
- 企画財政部, 効率的市場仮説 - 時事経済用語辞典
- ナムウィキ, 効率的市場仮説
- Brunch, 行動経済学の概念紹介 - 経済学と心理学の出会い
- KDI経済情報センター, 人間の心理を探求する行動経済学
- ウィキペディア, 認知バイアス
- 教保文庫, 中国株式市場における逆張り投資戦略の成果に関する実証的研究
- Steemit, ベンジャミン・グレアムの時代を超越した投資原則
- SPI, ベンジャミン・グレアム、証券ファクター分析の始まり
- トップクラス, バリュー投資の父 ベンジャミン・グレアム
- YES24, ベンジャミン・グレアムの賢明な投資家
- Alpha Square, Insight Post
- YouTube, PER(株価収益率)10分でマスター
- 韓国投資証券, ベンジャミン・グレアム
- ニュースピム, 2000年ITバブルと2018年コスダック…「今回は違うか?」
- 朝鮮日報, 第二のITバブルの恐怖…2000年 vs 2020年 何が違うか
- 聯合ニュース, 米国株式市場の不振に蘇るドットコムバブルの悪夢…「比較不可能」という評価も
- 新東亜, ピーター・リンチが46歳で引退せざるを得なかった生活密着型高成長株投資戦略