
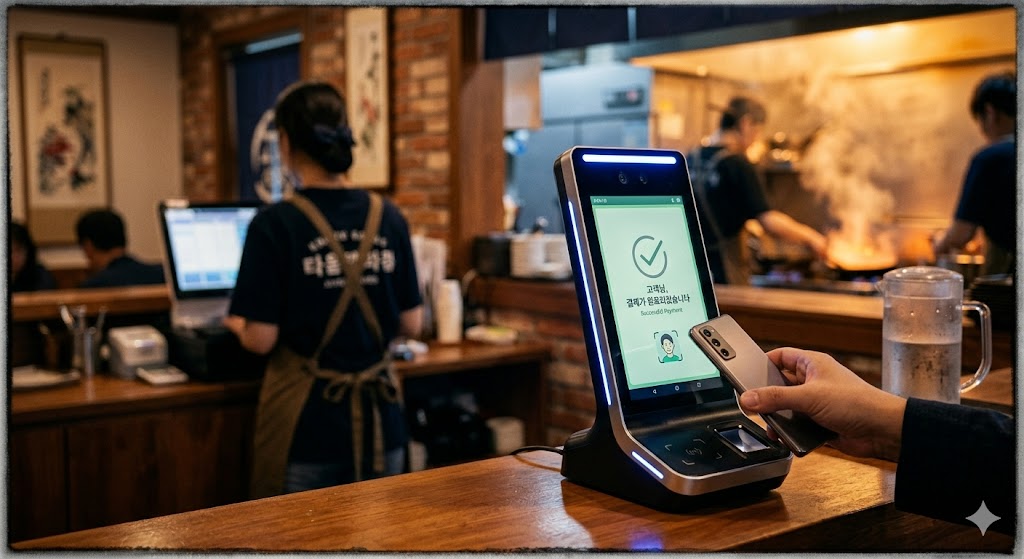
2026年6月5日晚,弘大附近一家名为“兄长,到我了”的五花肉店收银台,原本只有Toss的人脸支付终端。那天,又多了一台Naver Pay终端“Npay Connect”。
用餐结束后,Naver董事长李海珍站在了那台终端前。
当人脸对准识别后,支付完成的提示音响起。据《金融新闻》的现场报道称,在旁观看的英伟达CEO黄仁勋发出了简短的惊叹。同桌的还有SK集团会长崔泰源和LG集团会长具光谟。
在反复阅读多篇报道后,引起我注意的是终端是“当天安装的”这一细节。据传,在得知李董事长会结账的消息后,Naver匆忙安置了设备。这意味着这是一场“演出”。这也说明,这场晚餐对Naver而言重要到值得精心筹备。
三天后的6月8日,黄仁勋出现在盆唐的Naver第二总部1784大楼,两家公司宣布将共同建设吉瓦(GW)级AI工厂。将一盘五花肉与吉瓦级合同之间的碎片拼凑起来,就会发现这场交易的核心并非GPU,而是针对主权AI市场的角色分工。
Naver与英伟达的AI工厂联盟,达成了什么协议?
简而言之,这是一份Naver从英伟达的“客户”转变为“事业主体”的协议。
据ZDNet韩国报道,Naver将主导数据中心的选址、建设及运营,而英伟达除了提供GPU,还将共同承担全球客户开发、销售及业务风险。
路线图是分阶段进行的。
计划于2027年上半年在Naver超大规模数据中心“阁世宗(Gak Sejong)”首先投入55兆瓦(MW)运营,同年达到100MW,2028年扩大至200MW并向海外拓展,最终达到吉瓦级规模。iNews24报道称,1GW约为阁世宗最大容量的4倍,足以容纳数十万张英伟达最新GPU。
比数字更值得关注的是风险共担的结构。
如果只是简单的GPU买卖,英伟达完全没有理由承担客户开发和销售负担。双方表示,将通过该基础设施瞄准亚太地区乃至中东和欧洲市场。
选择共同建厂,意味着英伟达认为存在一个“只有通过Naver才能打开的市场”。
为什么AI工厂的瓶颈是电力?
当数据中心成为“工厂”后,首先短缺的不是GPU,而是电力。
2010年代初,数据中心还只是负责运行网页和邮件的安静仓库,空调制冷足以应对。
转折点是2022年11月30日ChatGPT的发布。当大语言模型向普通用户开放,数据中心就变成了以文本为原料、持续产出名为“Token”的智能的设施。
黄仁勋将其称为“AI工厂”。他在本次发布会上也提到,随着实用型AI进入应用现场,AI工厂的需求正在爆炸式增长。需求爆炸即意味着电力短缺。
工厂自有工厂的制约。传统服务器机架的耗电量在10千瓦(kW)左右,而搭载英伟达Blackwell加速器的机架超过120kW。在同样的空间内,电力输入增加十倍以上,热量也会随之激增。
因此,AI工厂的成绩单不再看GPU数量,而是“每兆瓦能产出多少Token”。电力合同是固定的,建设新电厂需要数年时间。现在的竞争在于如何在给定的电力内榨取更多的算力。
英伟达的答案是DSX平台。按照英伟达的说明,DSX是将芯片、系统、软件、设施、合作伙伴技术打包成单一堆栈,旨在降低Token成本并缩短投产时间的架构框架。其中,DSX MaxLPS是提升每兆瓦Token处理量的软件,DSX OS负责生命周期管理、状态自动化以及多租户运营。
原理很直观。AI工作负载并不均匀,有的GPU在极限训练,旁边的机架却在推理待机。如果将闲置电力调配给正在运行的GPU,就能在同样的兆瓦预算下驱动更多GPU。关于内存方面的类似瓶颈问题,我已在2025年半导体超级周期一文中进行了整理。
阁世宗的冷却技术为何是主权AI基础设施的基石?
如果说DSX是用代码处理电力,那么将电力产生的热量排出,就是Naver的职责。这是Naver带入联盟的第二项资产。
从2013年在江原道春川启用的首个数据中心“阁春川”开始,Naver就将“外气冷却”(引入外部冷空气)作为标准,直接将山间冷空气引入服务器机房。
2023年启用的“阁世宗”更进一步。传统数据中心利用大型风管将冷空气推向服务器机房角落,风管越长摩擦力越大,为了克服摩擦,风扇必须高速运转,而风扇本身也要耗电。
阁世宗的冷却系统NAMU III去除了风管,将BLDC(无刷直流)风扇密集排列,以更少的电力驱动更多空气。
问题在于,Blackwell及其下一代Vera Rubin加速器正在不断挑战风冷物理极限。
机架功率超过100kW时,仅靠空气冷却会导致冷却耗电量激增。在芯片表面贴装冷却板的水冷,或将服务器整机浸入绝缘油的浸没式冷却,已成为整个行业的课题。
这就是英伟达强调阁世宗是“为高密度英伟达加速计算环境而设计”的原因。GPU有钱就能买到,但能让GPU在不融化的情况下运转的建筑,只有设计运营了十多年数据中心的公司才能快速建成。单纯的购买者购买机架,而战略合作伙伴共同设计机架所处的环境。
主权AI模型HyperCLOVA X为何选择Nemotron 3 Ultra?
在模型层面,Naver没有选择全部自主开发,而是以英伟达的开源模型为基础。
据英伟达称,Naver利用自身数据和训练诀窍对Nemotron 3 Ultra进行微调,以此升级HyperCLOVA X,并将该模型用作欧洲及中东主权AI业务的平台。
Nemotron 3 Ultra的官方型号带有“550B-A55B”。
这意味着总参数为5500亿个,但单次实际激活的为550亿个。普通语言模型在预测单词时会激活全部权重。该模型采用混合专家(MoE)结构,将参数分为多个“专家”组,仅调用符合输入的组。只运行总量的10%,就能以同样的电力产出更多Token。这与前文提到的“每兆瓦Token”逻辑方向完全一致。
Nemotron 3系列在此基础上融合了Transformer和Mamba层。
Transformer在句子变长时计算量呈平方级增长,而Mamba压缩长序列并以近线性方式处理。在处理一次性输入数百页文档的代理任务中,这种差异巨大。
此外,Naver作为韩国企业首次加入了英伟达的“Nemotron联盟”。
这是一个在预训练、后训练、强化学习全流程中为开源模型开发做出贡献的位置。这是“买成品用”与“坐在餐桌旁参与基础模型制定”之间的区别。
Nemoclaw与首尔世界模型,主权AI走向现场的两条路径
在基础设施和模型之上,联盟向两个方向延伸。
一是进入公司内部的AI代理,二是走向道路与工厂的物理AI。
代理面临的瓶颈不是性能,而是信任。
当代理读取公司内部文件并参考邮件时,企业最担心的是内部资料泄露。英伟达的NemoClaw是一个蓝图,将代理限制在沙盒内运行,禁止其触及用户授权文件夹和网络路径以外的内容。例如,法务组委托总结1000份合同,代理只看指定文件夹,并将结果仅返回给该团队。Naver计划于2026年下半年在韩国推出基于此蓝图的“AI代理平台”。
物理AI的瓶颈不是数据,而是验证。
在道路上行驶的机器人需要了解雨天轮胎打滑程度、隧道出口处摄像头在逆光下的致盲程度等物理感知,而这些无法在实际道路上反复实验。英伟达Cosmos是一个通过海量视频学习物理定律的世界基础模型,Naver正结合自身积累的城市街景数据和空间建模技术,打造“首尔世界模型”。
一旦建成,就可以在虚拟首尔中模拟数千次如“凌晨暴雨中行人在麻浦大桥北端奔跑”的场景。这是像在1784大楼内穿梭的配送机器人“Rookie”等设备在进入真实街头前必须经过的考场。
Naver成为主权AI市场“第三供应商”的结构
Naver对英伟达之所以特别,是因为它既不是美国科技巨头,也不是中国企业,而是极少数同时拥有自研模型、数据中心和云平台的公司。
回顾通信基础设施的历史,就能明白这个位置为何如此昂贵。
19世纪英国掌握海底电缆网时,世界的金融信息和外交电文必须经过伦敦。20世纪后期美国企业掌握互联网核心节点和云平台后,世界的数字流量进入了美国法律的管辖范围。AI时代的电缆就是数据中心和语言模型,目前大部分掌握在美国科技巨头手中。
有些国家对这种格局感到不安。欧洲不愿将国民医疗、司法数据置于域外管辖服务器;中东产油国感受到技术依附的风险;东南亚因缺乏本国语言AI,语言数据源源不断地流向外国企业。他们共同的需求就是“在本国领土内,使用本国数据,不被外国法律束缚运行的AI”,即主权AI。
问题在于从哪里购买。买美国科技巨头的,最终会受制于其政策;从中国购买,则会产生另一种形式的依附。Naver就填补了这个空白。英伟达也表示,Naver提供了符合各国监管和数据主权标准的替代方案。
也有实绩支持。
Naver曾在2023年10月中标沙特阿拉伯城乡住房部1亿美元规模的项目,为利雅得等5个城市构建数字孪生平台。
对英伟达而言,计算很简单。美国公司去卖“主权AI”本身就是一种矛盾,但如果与当地政府建立信任的合作伙伴将英伟达硬件融入本地基础设施,情况就完全不同了。这看起来像是销售策略,实则是地缘政治策略。
但这里留下了一个难以回答的问题。
在Naver搭建的基础设施上训练出来的沙特AI,究竟有多大程度上属于“沙特”?仅仅是将供应商从美国科技巨头换成Naver就能产生主权,还是在当地政府具备直接训练模型和运营基础设施的能力之前,这种过渡过程才是主权?这种区别合同里没写。
如果将韩国半导体企业押注Anthropic的格局与三星·SK海力士分析文放在一起看,韩国企业在AI供应链中想要站立的位置就会更加清晰。
Maha-1的失败为何成为Naver与英伟达联盟的条件?
Naver成为英伟达的伙伴而非竞争对手,背后是一次失败的经历。
2022年,Naver开始与三星电子合作设计推理用AI芯片“Maha-1”。
动机很明确。英伟达GPU太贵且供不应求。计算方案是用通用LPDDR内存代替昂贵的HBM,并将针对HyperCLOVA X的推理运算刻入电路,从而获得价格竞争力。然而,双方合作最终不了了之,Naver退出了芯片业务。
我认为是“时机”而非技术力阻碍了发展。
在芯片设计到量产的1-2年间,模型结构在混合专家、超长上下文、Transformer-Mamba混合等方向上进行了多次调整。专用芯片(ASIC)在设计瞬间,支持的算法就已固定,无法像软件那样更新。
此外,还有“CUDA”这道墙。
全球AI开发者十多年来在英伟达CUDA上积累了学习框架和推理库。在新芯片追赶该生态系统的过程中,模型又会更新一代。
Naver从这次失败中得出的结论是:放弃硅片竞争,转为平台竞争。
芯片用英伟达的,基础设施用DSX和NemoClaw,模型握住HyperCLOVA X,用户接触点通过FaceSign和Chzzk。不争夺硬件,而是通过该硬件共同开拓市场,这正是英伟达最欢迎的模式。可以说,失败创造了联盟的条件。
吉瓦级AI工厂尚未建成,遗留的问题
发布与实现之间总是有差距,该联盟也不例外。2027年上半年55MW只是第一个目标,并无保证能如期完成。
还有更多不确定性。主权AI市场是否会如Naver预想般增长,各国政府真正想要的是技术自主,还是更便宜的供应商,尚不可知。代理平台能否跨越企业安全团队的门槛,从首尔世界模型中学习到的感知能否在真实道路上奏效,都有待验证。
唯一确定的是黄仁勋亲自来到首尔的事实。他吃了五花肉,看了人脸支付,在1784地下摄影棚与李海珍董事长一起站在了Chzzk直播镜头前。全球最昂贵的半导体公司CEO亲自造访合作伙伴大楼并参与直播,绝非礼节性外交。
当ZDNet韩国两周后再次造访那家五花肉店时,当天紧急安装的Npay Connect终端依然放在收银台上。吉瓦级合同是否会像那台终端一样屹立不倒,要等到2027年上半年阁世宗首次开启那55兆瓦电力的那天,才能初见分晓。
参考资料
- Naver,李海珍董事长与造访1784的黄仁勋宣布GW级AI工厂全球合作伙伴关系 (2026.06.08)
- NVIDIA Blog Korea,NVIDIA与Naver通过扩展AI基础设施应对全球需求 (2026.06.08)
- NVIDIA Build,Nemotron 3 Ultra 550B-A55B模型页面
- ZDNet Korea,黄仁勋造访Naver 1784…公开与李海珍的全球AI工厂蓝图 (2026.06.08)
- iNews24,Naver-NVIDIA推进吉瓦级AI工厂 (2026.06.08)
- MoneyToday,拥抱Naver的NVIDIA…成为继三星·SK之后的K-AI联盟核心轴 (2026.06.08)
- 金融新闻,黄仁勋的1京韩元五花肉会晤...巩固韩国合作伙伴关系 (2026.06.05)
- ZDNet Korea,黄仁勋五花肉聚餐的那家餐厅,现在还在用Naver FaceSign吗 (2026.06.19)
- 电子新闻,Naver中标1亿美元沙特未来城市数字孪生项目 (2023.10.24)