
说用船运输液态氢,感觉有些奇怪
每当提到氢能经济时,总有一个令人困惑的点。如果要将氢气液化,必须冷却到零下253度,而维持这种极低温状态并在海上航行数周,在技术上真的说得通吗?实际上研究发现,以目前的造船技术,这种方式既缺乏经济性也不稳定,因此在商业化阶段会采取其他迂回路径。也就是说,并不是直接运输氢气,而是将其转化为其他物质后再进行搬运。
那种物质就是氨。
曾以为电动汽车多了,中东就会疏远
我曾认为,随着内燃机汽车减少、电动汽车增加,原油需求也会随之下降,自然韩国与中东的关系也会变疏远。况且现在正是中国产电动汽车快速崛起的时期。然而综合多项分析来看,情况却截然相反。随着化石燃料轴心的消失,新的清洁能源轴心随之形成,反而有许多观点认为这两个地区的纽带将变得更加紧密。因为这与预期的方向完全不同,所以不得不深入探究一番。
中东拥有的两张王牌:阳光与废弃油田
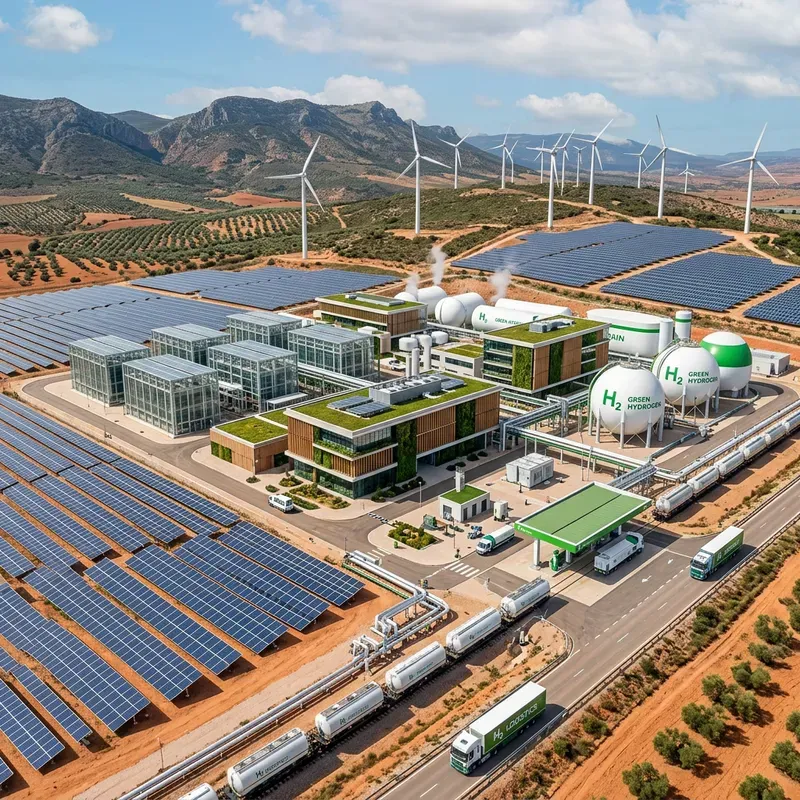
中东地区全年的日照量具有压倒性优势,是太阳能发电的理想之地。此外还有一点,已经枯竭的废弃油田具备了捕集并封存二氧化碳(CCS)的完美地质条件。通过太阳能发电,利用电力分解水提取氢气(绿氢),再加上将天然气制氢过程中产生的碳封存在废弃油田中(蓝氢),这就具备了全球最低成本大规模生产清洁氢气的条件。
韩国则处于相反的境地。由于国土狭小且多山,即便在全境铺满太阳能电池板,据估算也只能满足国家能源总需求的15%左右。若想真正运转氢能经济,只能从海外大量、稳定地引进清洁能源。中东是能够生产的地方,韩国是无法生产的地方。这种不对称,恰恰成了新的合作理由。
转化为氨气发送,再还原为氢气接收
因此出现了这种迂回方案。将中东当地生产的清洁氢气与氮气结合,合成液态氨。由于氨在接近常温的条件下也能保持液态,因此可以使用现有的通用化学品运输船进行运输。这意味着无需专门开发极低温储存设施。将这样运来的氨气运抵韩国后,再在精密化学工厂中进行分解,重新还原为氢气。
说起来简单,但这终究是一种“因为氢气难以运输,所以将其改为易于运输的形态,抵达后再还原”的迂回战略。虽然看起来效率低下,但目前的主流观点认为,这是现有技术水平下最现实的答案。比起新建液态氢运输船,改进氨的合成与分解化学工艺在商业化进程上要快得多。
用图表看流向
如果只看文字,步骤可能会让人混淆,因此我整理了供应链的流向图。
绿氢与蓝氢,有什么区别
这里容易混淆的是绿氢与蓝氢的区别。绿氢是利用太阳能或风能等可再生能源产生的电力,通过电解水提取的。生产过程中几乎不产生碳排放。蓝氢则是通过重整天然气提取氢气,但在该过程中产生的二氧化碳不排放到大气中,而是捕集并埋入地下。虽然不是完全零碳,但比现有的化石燃料基氢气(灰氢)要清洁得多。中东的优势在于同时拥有这两者。因为其具备了通过太阳能低成本生产绿氢,以及通过利用废弃油田进行CCS低成本生产蓝氢的条件。
生产成本问题也值得一提。目前清洁氢气的生产成本仍高于化石燃料基氢气,这一差距缩小得有多快,将决定商业化的速度。韩国企业之所以采取先发制人的合同模式,如浦项国际(POSCO International)的氨长期进口合同或SK集团推进的氢能·氨业务,可以解读为在单价下降前先行占领供应链位置的动作。说到底,关键还是价格。
排队的国家不止韩国
需要公平指出的是,觊觎这一市场的不仅仅是韩国。日本也在推进多项从中东及澳大利亚引进清洁氢气的合同,包括德国在内的欧洲国家也正加快与阿联酋、沙特在绿氢领域的合作。大家都面临着国内难以实现清洁能源自给的共同难题,最终形成了多个国家同时排队争夺中东生产能力的局面。即便韩国在精密化学基础设施和既有的信赖关系上领先,也很难说竞争会减弱。反而更像是在比拼谁能先签署大规模长期合同,并率先完成港口及工厂基础设施的建设。
除了还原为氢气,还有直接燃烧的方法
氨的用途并不止于还原为氢气。近期韩国发电行业讨论的方案之一,是在燃煤电厂中将煤炭和氨混合燃烧的“混烧”发电。这是一种不将氨还原为氢气,直接作为燃料使用以减少碳排放的方式,由于无需大幅改动现有发电设施,被视为一种过渡性方案。在氢能还原基础设施完善之前,这种混烧方式极有可能成为率先创造氨需求的桥梁。
那么,化石燃料联盟的下一步是什么
若这一结构完成,韩国的角色将从“将低价原油加工成高端石油产品的精炼技术”,转向“将氨还原为氢气的精密化学技术”。中东的角色也从“原油供应”转向“基于太阳能·CCS的清洁能源供应”。关系的本质实际上从“买卖原油的联盟”转变为“共同运营清洁能源供应链的联盟”。
不过,这究竟能以多快的速度、多大的规模实现,仍是一个未知数。氨运输船的确保速度、国内精密化学工厂的再转化成本,以及最重要的绿氢·蓝氢生产单价究竟能下降多少,将决定这一蓝图的完成时间点。在当前阶段,很难有把握地说几年内会如何。但至少从目前公开的资料来看,方向相当明确。
纵观炼油产业的历史,韩国凭借将原料低价买入、精密加工后再卖出的能力支撑了半个世纪。氢能·氨价值链所要求的能力本质上也是同一种类。改变形态引进,再按需还原的精密化学工艺。只不过是原油变成了氢气,炼油厂变成了化学工厂,韩国擅长的工作本质似乎并没有太大变化。当然,这仅是目前的推测,是否会如实发展还有待观察。
有一点是肯定的,这次转型不可能仅靠一方的单方面决定完成。即便中东生产再便宜的清洁氢气,如果没有接收并还原的基础设施也无济于事;即便韩国拥有再好的精密化学技术,如果无法稳定供应原料,同样也是徒劳。最终,这一未来是需要两个地区不断磨合各自角色才能完成的画卷,因此“电动汽车增加后关系会变冷”的最初猜测,目前看来是不成立的。
参考资料
- 西江大学欧洲地中海研究所朴贤道教授:中东能源转型分析
- 阿联酋政府2050能源战略及脱油路线图
- 国际能源署(IEA)氢能及低碳氨报告
- 韩国能源技术研究院:氢能·氨供应链研究资料
- 产业通商资源部:氢能经济活性化路线图
- 韩国天然气公社:清洁氢能发电及引进计划
- SK Innovation·SK Gas:氨·氢能业务相关发布资料
- 浦项国际:氨进口合同相关公告
- 韩国石油公社:新能源合作现状
- 沙特阿美·ADNOC:蓝氢·CCS项目资料
- 韩国贸易协会:氢能·氨贸易统计
- 国际可再生能源署(IRENA):海湾地区太阳能潜力资料
- 韩国船级社(KR):氨运输船技术标准
- 环境部:碳中和情景资料
- 能源经济研究院:中东清洁能源合作展望报告