
液体水素を船で運ぶという話には違和感があった
水素経済の話が出るたびに引っかかる点があった。水素を液体にするにはマイナス253度まで冷却しなければならないが、そのような極低温状態を維持したまま数週間かかる航海を船で行うことが、技術的に理にかなっているのか疑問だった。実際に調べてみると、この方式は現在の船舶建造技術では経済性も安定性も低いため、商用化段階では別の迂回路を使うとのことだ。水素をそのまま運ぶのではなく、まったく別の物質に変えて運ぶという話だった。
その別の物質こそがアンモニアだ。
電気自動車が増えれば中東とは疎遠になると思っていた
内燃機関車が減り電気自動車が増えれば、原油の需要も減り、自然と韓国と中東の関係も緩やかになるだろうと考えていた。実際に中国産の電気自動車が急速に台頭している時期でもあるし。ところが、様々な分析を総合してみると話は逆の方向に流れている。化石燃料の軸が消える代わりにクリーンエネルギーの軸が新たに生まれることで、むしろ両地域の結束がより強まるだろうという展望が多かった。予想と毛色の違う方向なので、詳しく掘り下げるしかなかった。
中東が持つ二つのカード:太陽光と空の油田
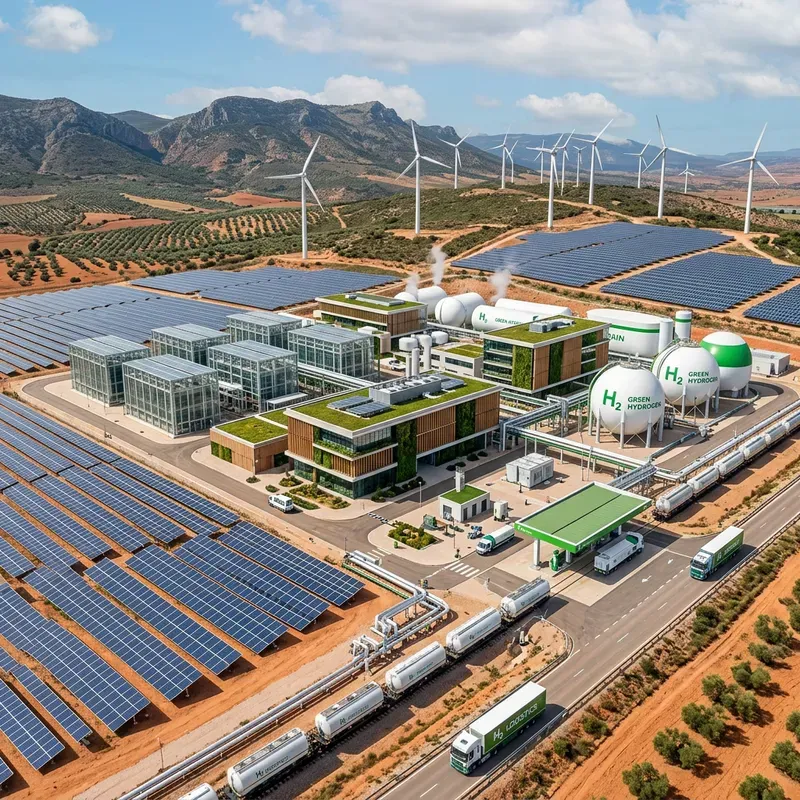
中東は年間を通じて日照量が圧倒的であり、太陽光発電に最適化された地域だ。ここに一つ、原油をすべて採掘し終えた廃油田が二酸化炭素の回収・貯蔵(CCS)を行うのに完璧な地質条件を備えているという点がある。太陽光で電気を作り、その電気で水を分解して水素を取り出し(グリーン水素)、ここに天然ガスベースの水素生産過程で出る炭素を廃油田に埋めてしまう方式(ブルー水素)まで加えれば、世界で最も安価にクリーン水素を大量生産する条件が整う。
韓国はこの反対の条件に置かれている。国土が狭く山地が多いため、全国土に太陽光パネルを敷き詰めたとしても、国家全体のエネルギー需要の15%程度しか賄えないという計算が出る。水素経済を実際に回すには、海外からクリーンエネルギーを大量に、安定的に持ち込むしかない。中東は作れる場所、韓国は作れない場所。この非対称性がそのまま新しい協力の理由となる。
アンモニアに変えて送り、再び水素に戻す
そこで出てきた迂回路がこれだ。中東現地で作ったクリーン水素を窒素と結合させ、液体アンモニアとして合成する。アンモニアは常温に近い条件でも液体状態を維持できるため、既存の一般的な化学タンカーでも輸送が可能だ。極低温維持設備を新たに開発する必要がないという意味だ。こうして運んできたアンモニアを韓国に到着させた後、精密化学プラントで再び分解して水素に戻す。
言葉では簡単そうに見えるが、これは結局「水素は運ぶのが難しいので、運びやすい形に変えてから元に戻す」という迂回戦略だ。非効率に見えるかもしれないが、現在の技術水準ではこれが最も現実的な答えだというのが通説だ。液体水素運搬船を新たに作るよりも、アンモニアを合成・分解する化学工程を改善する方が商用化まで遥かに早いという計算が働いている。
流れを絵で見てみると
文章だけで追うと段階が混乱する可能性があるため、サプライチェーンの流れを絵で整理してみた。
グリーン水素とブルー水素、何が違うのか
ここで混同しやすいのがグリーン水素とブルー水素の区分だ。グリーン水素は太陽光や風力のような再生可能エネルギーで作った電気で水を電気分解して取り出す。生産過程で炭素がほとんど出ない。ブルー水素は天然ガスを改質して水素を取り出しつつ、この過程で出る二酸化炭素を大気に放出せず回収して地中に埋める方式だ。完全に無炭素ではないが、既存の化石燃料ベースの水素(グレー水素)よりは遥かにクリーンだ。中東が有利な点は、この両方を兼ね備えていることにある。太陽光ではグリーン水素を、廃油田を活用したCCSではブルー水素を、同時に低コストで生産できる条件が整っているからだ。
生産単価の問題も指摘する必要がある。現在、クリーン水素の生産単価は化石燃料ベースの水素より依然として高く、この格差がどれだけ早く縮まるかが商用化のスピードを左右する。国内企業がポスコインターナショナルのアンモニア長期輸入契約や、SK系列の水素・アンモニア事業推進のように先制的に契約を結んでおく理由も、単価が下がる前にサプライチェーンの場所を確保しておこうとする動きとして読み取れる。結局のところ、鍵は価格だという話だ。
列をなしているのは韓国だけではない
この市場を狙っているのが韓国だけではないという点も指摘しておかなければ公平だろう。日本も中東・豪州産のクリーン水素導入契約を複数件推進中であり、ドイツをはじめとする欧州諸国もUAE・サウジとのグリーン水素協力を急いでいる。誰もが自国内でクリーンエネルギーを自給することが難しいという同じ問題を抱えているため、結局は中東の生産能力を巡って複数の国が同時に列をなしている格好だ。韓国が精密化学インフラと既存の信頼関係で一歩先んじているとしても、この競争が緩むとは考えにくい。むしろ誰が先に大規模な長期契約を締結し、港湾・プラントインフラを完成させるかというスピード勝負に近くなっている。
水素に戻すのではなく、そのまま燃やす方法もある
アンモニアの使い道が水素への再変換一つにとどまるわけではない。最近、国内の発電業界で議論されている方式の一つは、石炭火力発電所で石炭とアンモニアを一緒に燃やす「混焼」発電だ。アンモニアをわざわざ水素に戻さず、そのまま燃料として使って炭素排出を減らす方式だが、既存の発電設備を大きく変えずに適用できるという点で、過渡期的な代替案として挙げられる。水素再変換インフラが完成するまでは、このような混焼方式がアンモニア需要を先に作り出す橋渡しの役割を果たす可能性がある。
それで、化石燃料同盟の次は
この構造が完成すれば、韓国の役割は低価格の原油を高級石油製品に変えていた精製技術から、アンモニアを水素に戻す精密化学技術へと移行する。中東の役割も原油供給から太陽光・CCSベースのクリーンエネルギー供給へと移動する。関係の性質自体が「原油を売買する同盟」から「クリーンエネルギーのサプライチェーンを共に運営する同盟」に変わるわけだ。
ただし、これがどれだけ早く、どれだけ大きな規模で実現されるかはまだ未知数だ。アンモニア運搬船の確保スピード、国内の精密化学プラントの再変換コスト、そして何よりもグリーン水素・ブルー水素の生産単価が実際にどれだけ下がるかによって、この絵の完成時期は変わるだろう。今の段階で確信を持って数年以内にどうなると断言するのは慎重になる。ただ、方向性自体は、少なくとも現在出ている資料を見る限りかなり明確に見える。
精油産業の歴史を振り返ると、韓国は原料を安く仕入れて精密に加工し、売り直す能力で半世紀を生き抜いてきた。水素・アンモニアのバリューチェーンで求められる能力も結局は同じ種類のものだ。形を変えて持ち込み、必要な形に戻す精密化学工程。原油が水素に、精製所が化学プラントに変わるだけで、韓国が得意としてきた仕事の本質は大きく変わっていないようにも思える。もちろんこれは現時点での推測に近く、実際にそのように流れるかは数年先を見守らなければならない。
一つ確かなことは、この転換がどちらか一方の一方的な決定だけで完成するものではないという点だ。中東がクリーン水素をどれだけ安く生産しても、受け取って戻すインフラがなければ意味がなく、韓国が精密化学技術をどれだけ備えても、原料を安定的に供給してもらえなければ同じく無用だ。結局この未来は、両地域がそれぞれの役割を合わせ続けて初めて完成する絵であり、だからこそ「電気自動車が増えれば関係が冷めるだろう」という最初の推測が間違っていたということが、現時点ではより説得力を持って迫ってくる。
参考文献
- 西江大学校ユーロメナ研究所 パク・ヒョンド教授による中東エネルギー転換分析
- UAE政府 2050エネルギー戦略および脱石油ロードマップ
- 国際エネルギー機関(IEA) 水素および低炭素アンモニア報告書
- 韓国エネルギー技術研究院 水素・アンモニアサプライチェーン研究資料
- 産業通商資源部 水素経済活性化ロードマップ
- 韓国ガス公社 クリーン水素発電および導入計画
- SKイノベーション・SKガス アンモニア・水素事業関連発表資料
- ポスコインターナショナル アンモニア輸入契約関連公示
- 韓国石油公社 新再生エネルギー協力現況
- サウジアラムコ・ADNOC ブルー水素・CCSプロジェクト資料
- 韓国貿易協会 水素・アンモニア貿易統計
- 国際再生可能エネルギー機関(IRENA) 湾岸地域太陽光潜在量資料
- 韓国船級(KR) アンモニア運搬船技術基準
- 環境部 カーボンニュートラルシナリオ資料
- エネルギー経済研究院 中東クリーンエネルギー協力展望報告書