
我已经把汇率App的通知调成静音两个月了。
叮、叮,当每天响个不停的提示音让我感到厌倦时,8月初的一则新闻弹出:“美国和日本联合干预了日元汇率市场”。
起初我没在意。心想那是日元的事,跟我钱包有什么关系?
然而几天后,看到韩元兑日元汇率跌至两年多来最低水平的新闻,我才意识到这不是别人的事。于是,我把最近几周的新闻逐一梳理了一遍。结论先行:日元再次走弱,但出现了一段韩元独自保持强势的时期,其原因不在于干预本身,而在于韩国国内出口企业的动作。
美日联合干预日元,发生了什么?
导火索并非汇率干预,而是油价。
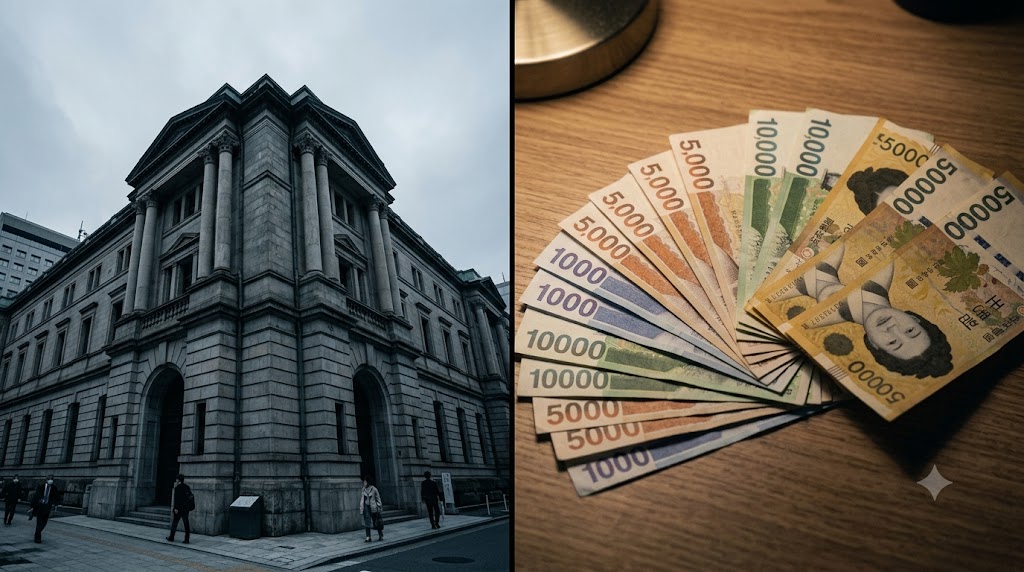
6月初,由于担忧美国与伊朗之间的武力冲突,国际油价飙升,韩元兑美元汇率在6月8日盘中一度冲高至1,561.5韩元。这是自2009年3月金融危机以来,时隔17年零3个月的最高值。
同期,日本的日元贬值也已达到极限。
7月底,纽约市场美元兑日元汇率逼近164日元,跌至约40年来的最低水平。不堪重负的日本政府和日本央行从7月30日晚间开始出手,买入日元并抛售美元。日本财务大臣正式承认与美国财政部合作进行了买入日元的干预行动。这是美国自1998年亚洲金融危机以来时隔28年直接参与日元买入,也是美日两国自2011年应对东日本大地震以来时隔15年再次联合干预,足见此次组合之罕见。
规模也不容小觑。
《日本经济新闻》等当地媒体根据日本央行活期存款余额变动,推算干预规模在6万亿至7万亿日元,折合韩元约55万亿至64万亿韩元。效果立竿见影。
美元兑日元从163日元水平在一天内急跌至157日元,投机势力的日元空头头寸在一周内减少了72%。这是自1992年相关统计编制以来的最大减幅。
问题在于,这种效果并未持续太久。进入8月中旬,美元兑日元再次回升至157至160日元水平。随之而来的分析认为,“考虑到日本的扩张性财政政策和低增长潜力,日元很难出现趋势性反弹”,且关于进一步干预空间有限的讨论也在四起。
韩元独强的真正原因
既然日元再次动摇,为何韩元依然强势?
答案不在于美日干预的余波,而在于随后韩国国内出现的供需问题。
美日联合干预后的8月3日,韩元兑美元也跟随日元降至1,420韩元水平。到这里为止都在预期之内。然而,8月中旬日元再次走弱后,韩元反而持续走强。8月19日,韩元兑美元时隔11个月降至1,300韩元水平(盘中1,388.5韩元),8月21日更是记录了1,386.5韩元(盘中1,380.3韩元)。日元走弱而韩元走强,两个币种出现了脱钩的区间。
这正是此次走势中最关键的一点。
韩国出口企业将收到的出口货款美元兑换成韩元,大量资金涌入市场,从而推动了韩元走强,这与日元无关。
也就是说,8月初的韩元走强源于日元,但8月中旬以后的韩元走强纯粹是国内供需的结果。这并非意味着韩国经济突然好转,而是日元贬值反转、美日政策协作以及国内出口企业抛售美元共同作用的结果。
其结果是,韩元兑日元汇率(每100日元对应的韩元价值)在8月13日跌至887.84韩元。
这是自2024年7月以来的最低值。考虑到上半年还在950韩元左右徘徊,两个月内降幅显著。
韩元兑日元887韩元,对日本旅游及海淘意味着什么?
每100日元对应的韩元价值降低,意味着同样的韩元能买到更多的日元。
与上半年950韩元水平相比,以8月887韩元计算,100万韩元可以多换取大约6万至7万日元。以旅游经费来看,相当于省下了住宿一两晚的费用。如果你正在准备日本旅游或海淘,现在是考虑换汇时机的好时候。
对出口企业而言是负担的韩元走强,会持续多久?
同样的数字在另一面则是负担。
对于在国际市场上与日本产品进行价格竞争的韩国出口企业来说,韩元走强会削弱价格竞争力。对于在釜山港核对装船文件的物流人员来说,这绝非无关痛痒的小事。
更重要的是,没有人能保证这种趋势会持续多久。
外汇当局和专家之间已经传出美日进一步干预空间有限的声音,未来走势将取决于日本央行9月的金融政策会议是否会进一步加息,以及美国方面是否会出现新的政策协作信号。
正如我在探讨2026年下半年资产策略的文章中所述,日元波动性在一段时间内很可能对韩国出口企业和资产市场都是一大变量。
总结一下,顺序是:6月中东因素导致韩元超弱 → 7月底美日联合干预日元 → 8月初韩元与日元同步走强 → 8月中旬后日元再次走弱而韩元独强。查阅资料后我才发现,短短两个月内竟然发生了这么多事。这让我再次感受到汇率并非只受一国情况影响,随着美日政策协作或国内供需的变化,趋势随时可能翻转,因此近期还需持续观察。