
2026년 시장의 핵심 위험은 AI 설비투자 붐이 이끄는 상승(멜트업)과 엔캐리 트레이드 청산·전력 병목이 부르는 하락이 한꺼번에 부딪히는 ‘대충돌’ 시나리오입니다. 이 글은 이를 예측이 아닌 가능한 시나리오로 보고, 변수별 근거와 분산 전략을 정리합니다.
작성일: 2025-12-07 · 마지막 확인일: 2026-09-27 · 수치는 2025년 12월 기준 전망치
지금 세계 경제는 지난 20년간 익숙했던 저금리·저물가의 거시경제 합의가 흔들리는 전환기에 있다는 분석이 많습니다. 이 글에서는 그 긴장을 ‘대충돌(The Great Collision)’이라고 부릅니다.
한편에서는 인공지능(AI)이라는 기술적 특이점이 **‘에브리띵 랠리(Everything Rally)’**를 이끌며 주가를 천정부지로 끌어올리고 있습니다.
하지만 그 반대편에서는 수십 년간 글로벌 자산 시장을 떠받쳐온 **‘엔캐리 트레이드(Yen Carry Trade)’**의 청산과 에너지 고갈이라는 물리적 현실이 디플레이션의 칼날을 갈고 있습니다.
아래에서는 2026년 전후로 나타날 수 있는 자산 가격의 급등(Melt-up)과 급락(Crash) 시나리오, 그리고 그에 대비하는 자산 배분의 한 예를 살펴봅니다.
2025년 7월 4일 서명된 미국의 ‘One Big Beautiful Bill Act (OBBBA)‘부터 일본은행의 금리 인상, 한국 경제의 양극화까지 차례로 짚습니다.
1. AI 하이퍼 사이클과 ‘머니 월(Money Wall)‘의 붕괴 위험
현재 주식 시장을 지탱하는 가장 강력한 엔진은 무엇일까요?
바로 빅테크 기업들의 상상을 초월하는 AI 인프라 투자(Capex)입니다.
2026년은 이 투자가 실제 수익으로 이어지는지 시장이 본격적으로 따져 보는 해가 될 가능성이 큽니다.
1.1 4,050억 달러의 베팅: 역사상 가장 거대한 자본 전쟁
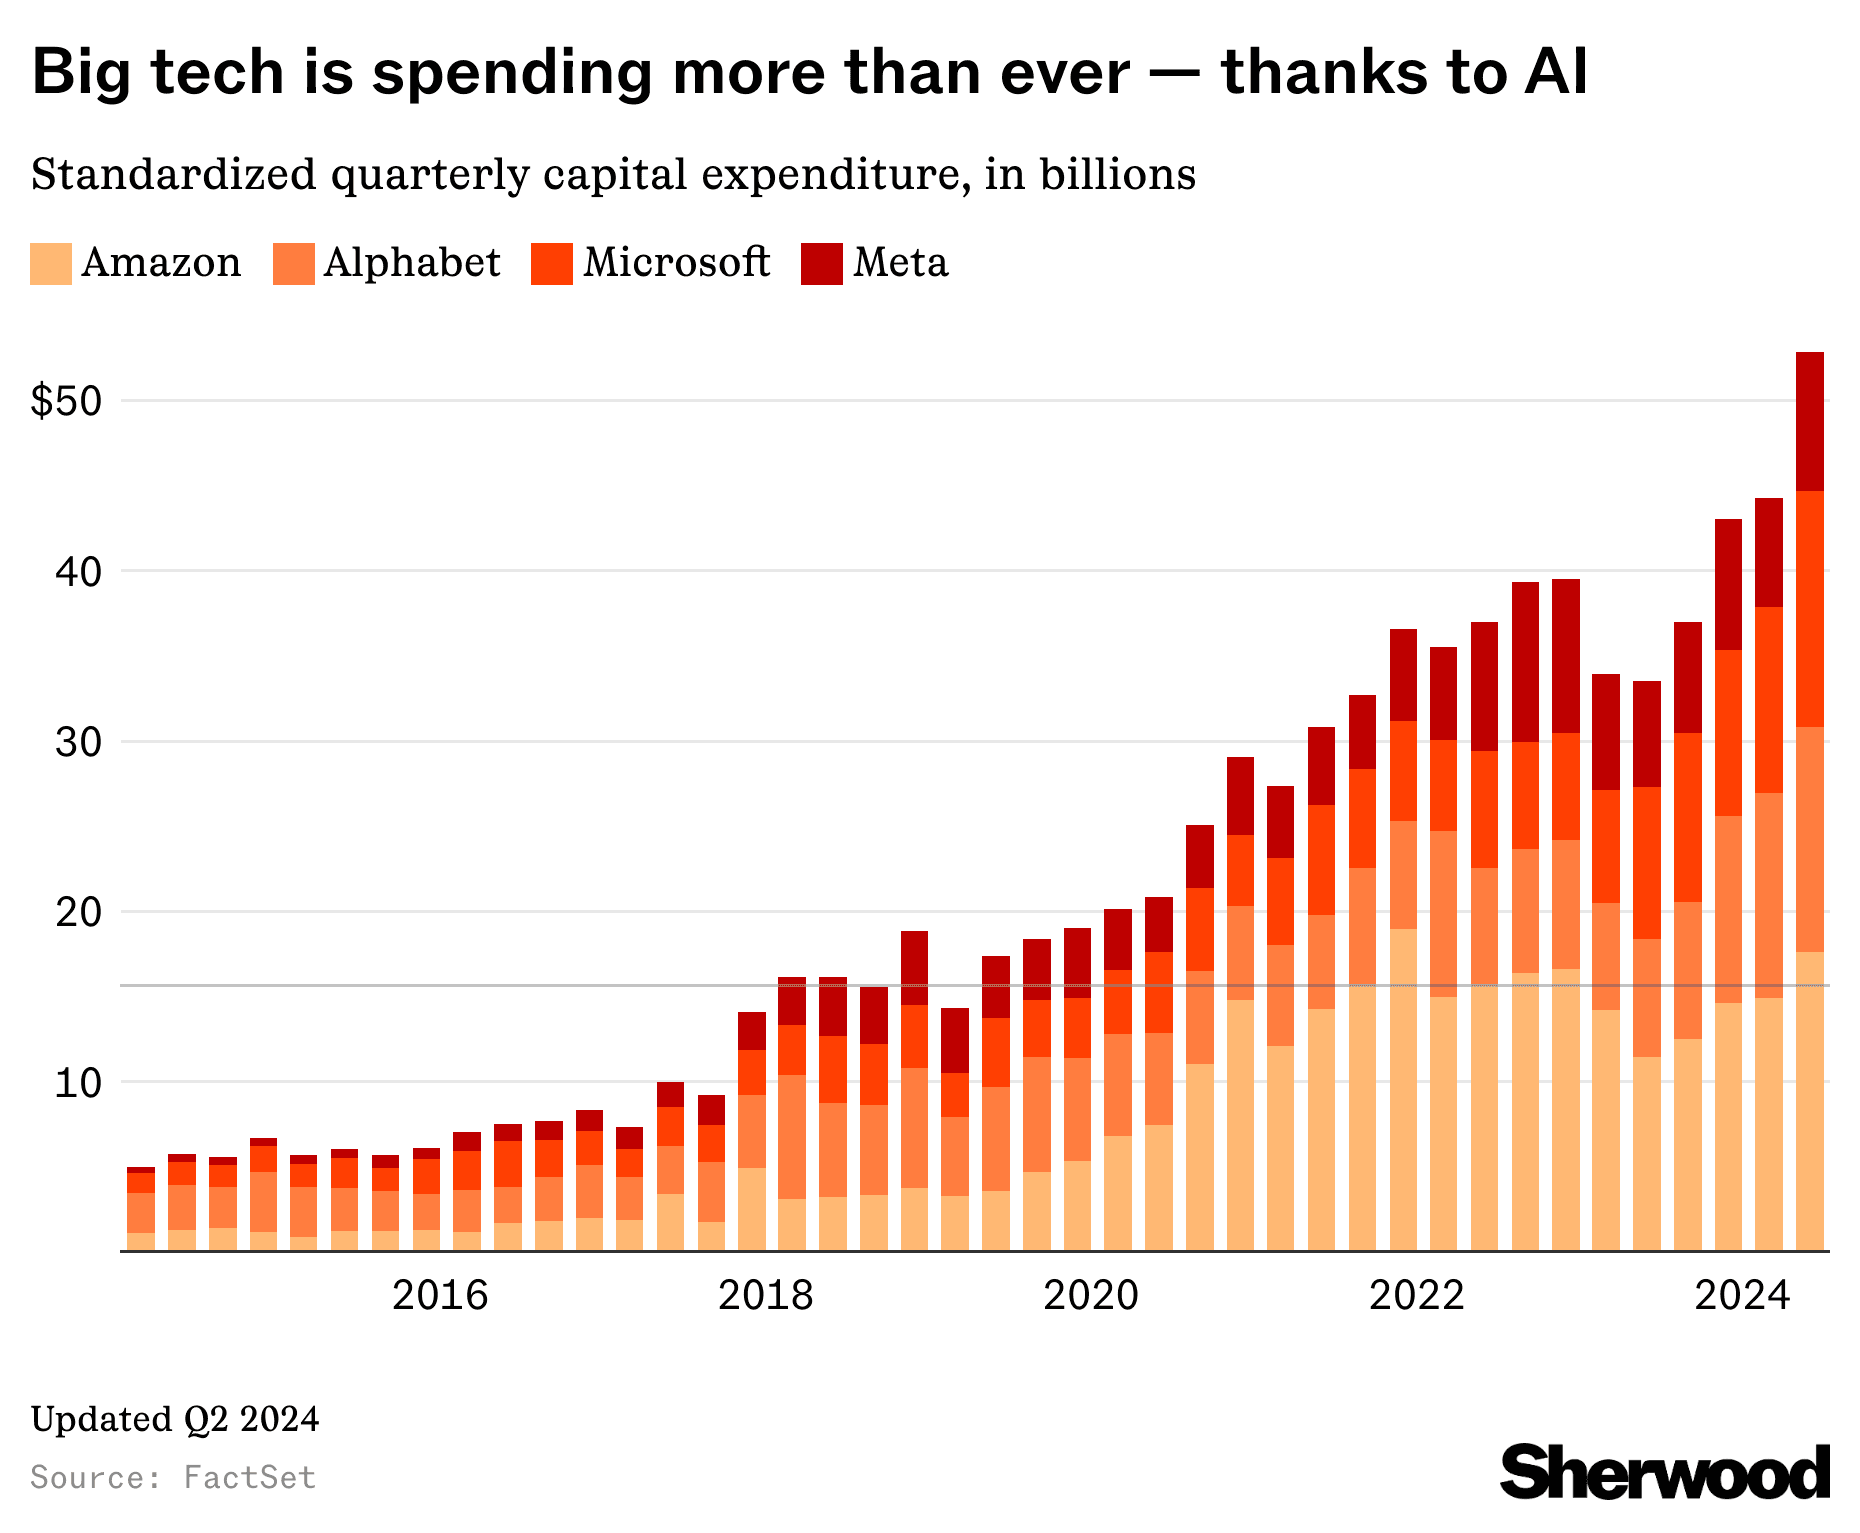
2025년 말 전망 기준, 미국의 4대 빅테크(Microsoft, Amazon, Alphabet, Meta)의 2025년 설비투자는 약 4,050억 달러로 추정됩니다(IO Fund 집계).
전년 대비 약 62% 늘어난 규모입니다. 골드만삭스는 2027년까지 이들의 지출이 총 1조 1,500억 달러에 달할 것으로 보고 있습니다.
업계에서는 이를 ‘군비 경쟁’에 비유하기도 합니다.
- Amazon: 2025년 1,250억 달러 투자(51% 증가), 2026년에도 AWS 확장을 위해 지출 확대.
- Google: 2025년 900억 달러 상회, 2026년엔 75% 성장 예고.
- Meta: AGI 달성을 위해 2026년 지출이 “상당히 더 클 것(notably larger)“이라고 선언.
이 지출은 단기적으로 반도체·전력 기기 수요를 끌어올려 주식 시장의 ‘멜트업(Melt-up)’을 부추길 수 있습니다.
2025년 말 여러 증권사가 S&P 500 7,000포인트 안팎을 2026년 목표로 제시한 배경이기도 합니다.
1.2 ROI의 절벽과 물리적 한계의 충돌
하지만 빛이 강하면 그림자도 짙은 법입니다.
2026년 대충돌의 핵심은 ‘투자’와 ‘수익’의 괴리에서 시작됩니다.
- 수익화의 지연 (The Revenue Gap): 수천억 달러를 들여 GPU를 깔았지만, 클라우드 매출이 그 속도를 따라가지 못하고 있습니다. 특히 ‘DeepSeek’ 같은 고성능 오픈소스 모델의 등장은 빅테크의 독점적 지위를 위협하며 ‘경제적 해자(Moat)’를 무너뜨리고 있습니다. 모건스탠리는 하이퍼스케일러들의 잉여현금흐름이 크게 줄어들 수 있다고 경고한 바 있습니다.
- 물리적 병목 (Physical Constraints): 돈으로도 살 수 없는 게 있습니다. 바로 전기입니다. 미국 데이터센터의 전력 수요는 2035년까지 106GW로 폭증할 예정이지만, 일부 지역에서는 전력망 연결 대기 기간이 수년, 길게는 7년까지 늘었다는 보고가 있습니다(CSIS). 전기를 확보하지 못한 데이터센터는 가동할 수 없습니다.
결국 2026년 중반, AI 기업들의 실적이 기대에 미치지 못하고 전력 부족이 현실화되는 순간, _시장은 급격한 ‘멜트다운(Melt-down)’으로 전환_될 수 있습니다.
이 시나리오에서 가장 자주 거론되는 방아쇠는 일본입니다.
2. 블랙스완의 실체: 엔캐리 트레이드 청산과 유동성 증발
2026년 금융 시장의 주요 뇌관 가운데 하나로 ‘엔화’가 꼽힙니다.
지난 30년간 글로벌 자산 가격을 띄워 올린 저렴한 유동성의 파이프라인이 잠기는 사건, 바로 엔캐리 트레이드 청산 위험입니다.
2.1 보이지 않는 레버리지와 우에다 쇼크
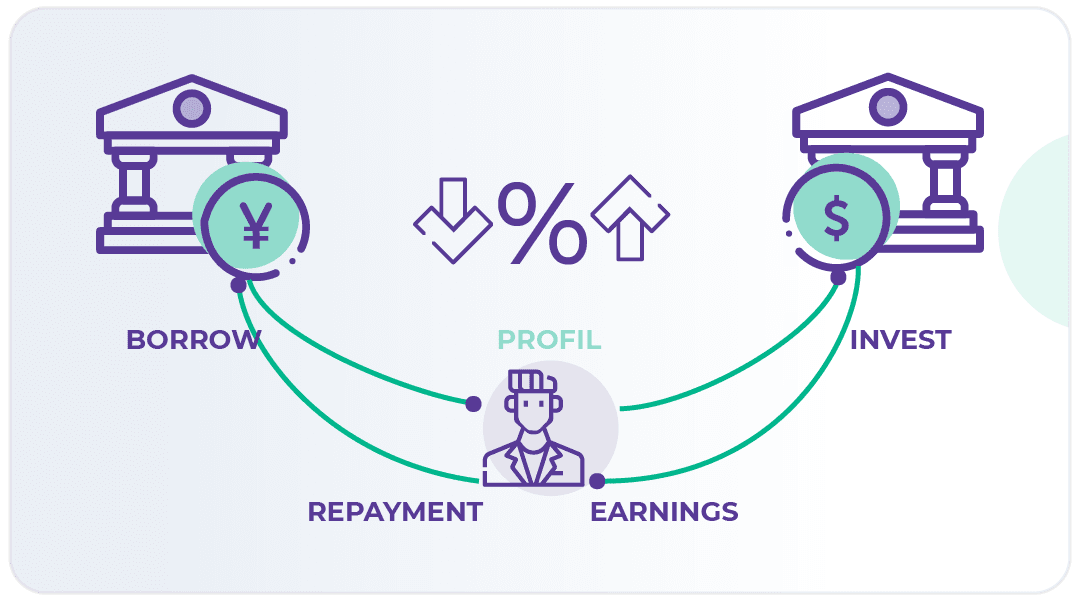
엔캐리 트레이드는 금리가 0%에 가까운 엔화를 빌려 미국의 엔비디아나 고수익 채권에 투자하는 기법입니다.
정확한 규모는 집계 방식에 따라 크게 다르며, 파생상품까지 넓게 잡으면 수조 달러에 이른다는 추정도 있습니다.
“엔화 금리는 계속 낮다"는 전제 위에 쌓인 레버리지입니다.
하지만 일본은행(BOJ)의 우에다 가즈오 총재는 여건이 맞으면 금리 인상을 이어 가겠다는 입장을 밝혀 왔습니다.
- 미국(금리 인하) vs 일본(금리 인상): 양국 간 금리 차이가 줄어들면 엔화 강세 압력이 커집니다.
- 마진콜의 공포: 엔화 빚을 갚아야 하는 투자자들은 보유하고 있던 미국 주식과 국채를 투매(Sell-off)해야 합니다.
2.2 동시 충격 시나리오 (The Collision)
가장 우려되는 시나리오는 **“미국 증시가 AI 기대감으로 최고점에 도달했을 때 엔캐리 청산이 터지는 것”**입니다.
2024년 7월 말 일본은행이 기준금리를 0.25%로 올린 뒤, 8월 5일 닛케이225 지수가 하루 12% 넘게 급락했습니다.
일부 비관론자들은 비슷한 충격이 더 큰 규모로 재현될 수 있다고 경고합니다. 다만 이는 가능성 있는 위험 시나리오이지 확정된 전망은 아닙니다.
3. 규제의 지각변동: OBBBA와 에너지 전환의 강제
2026년의 경제 지형을 바꿀 또 하나의 변수는 미국 정치와 결합된 에너지 정책입니다.
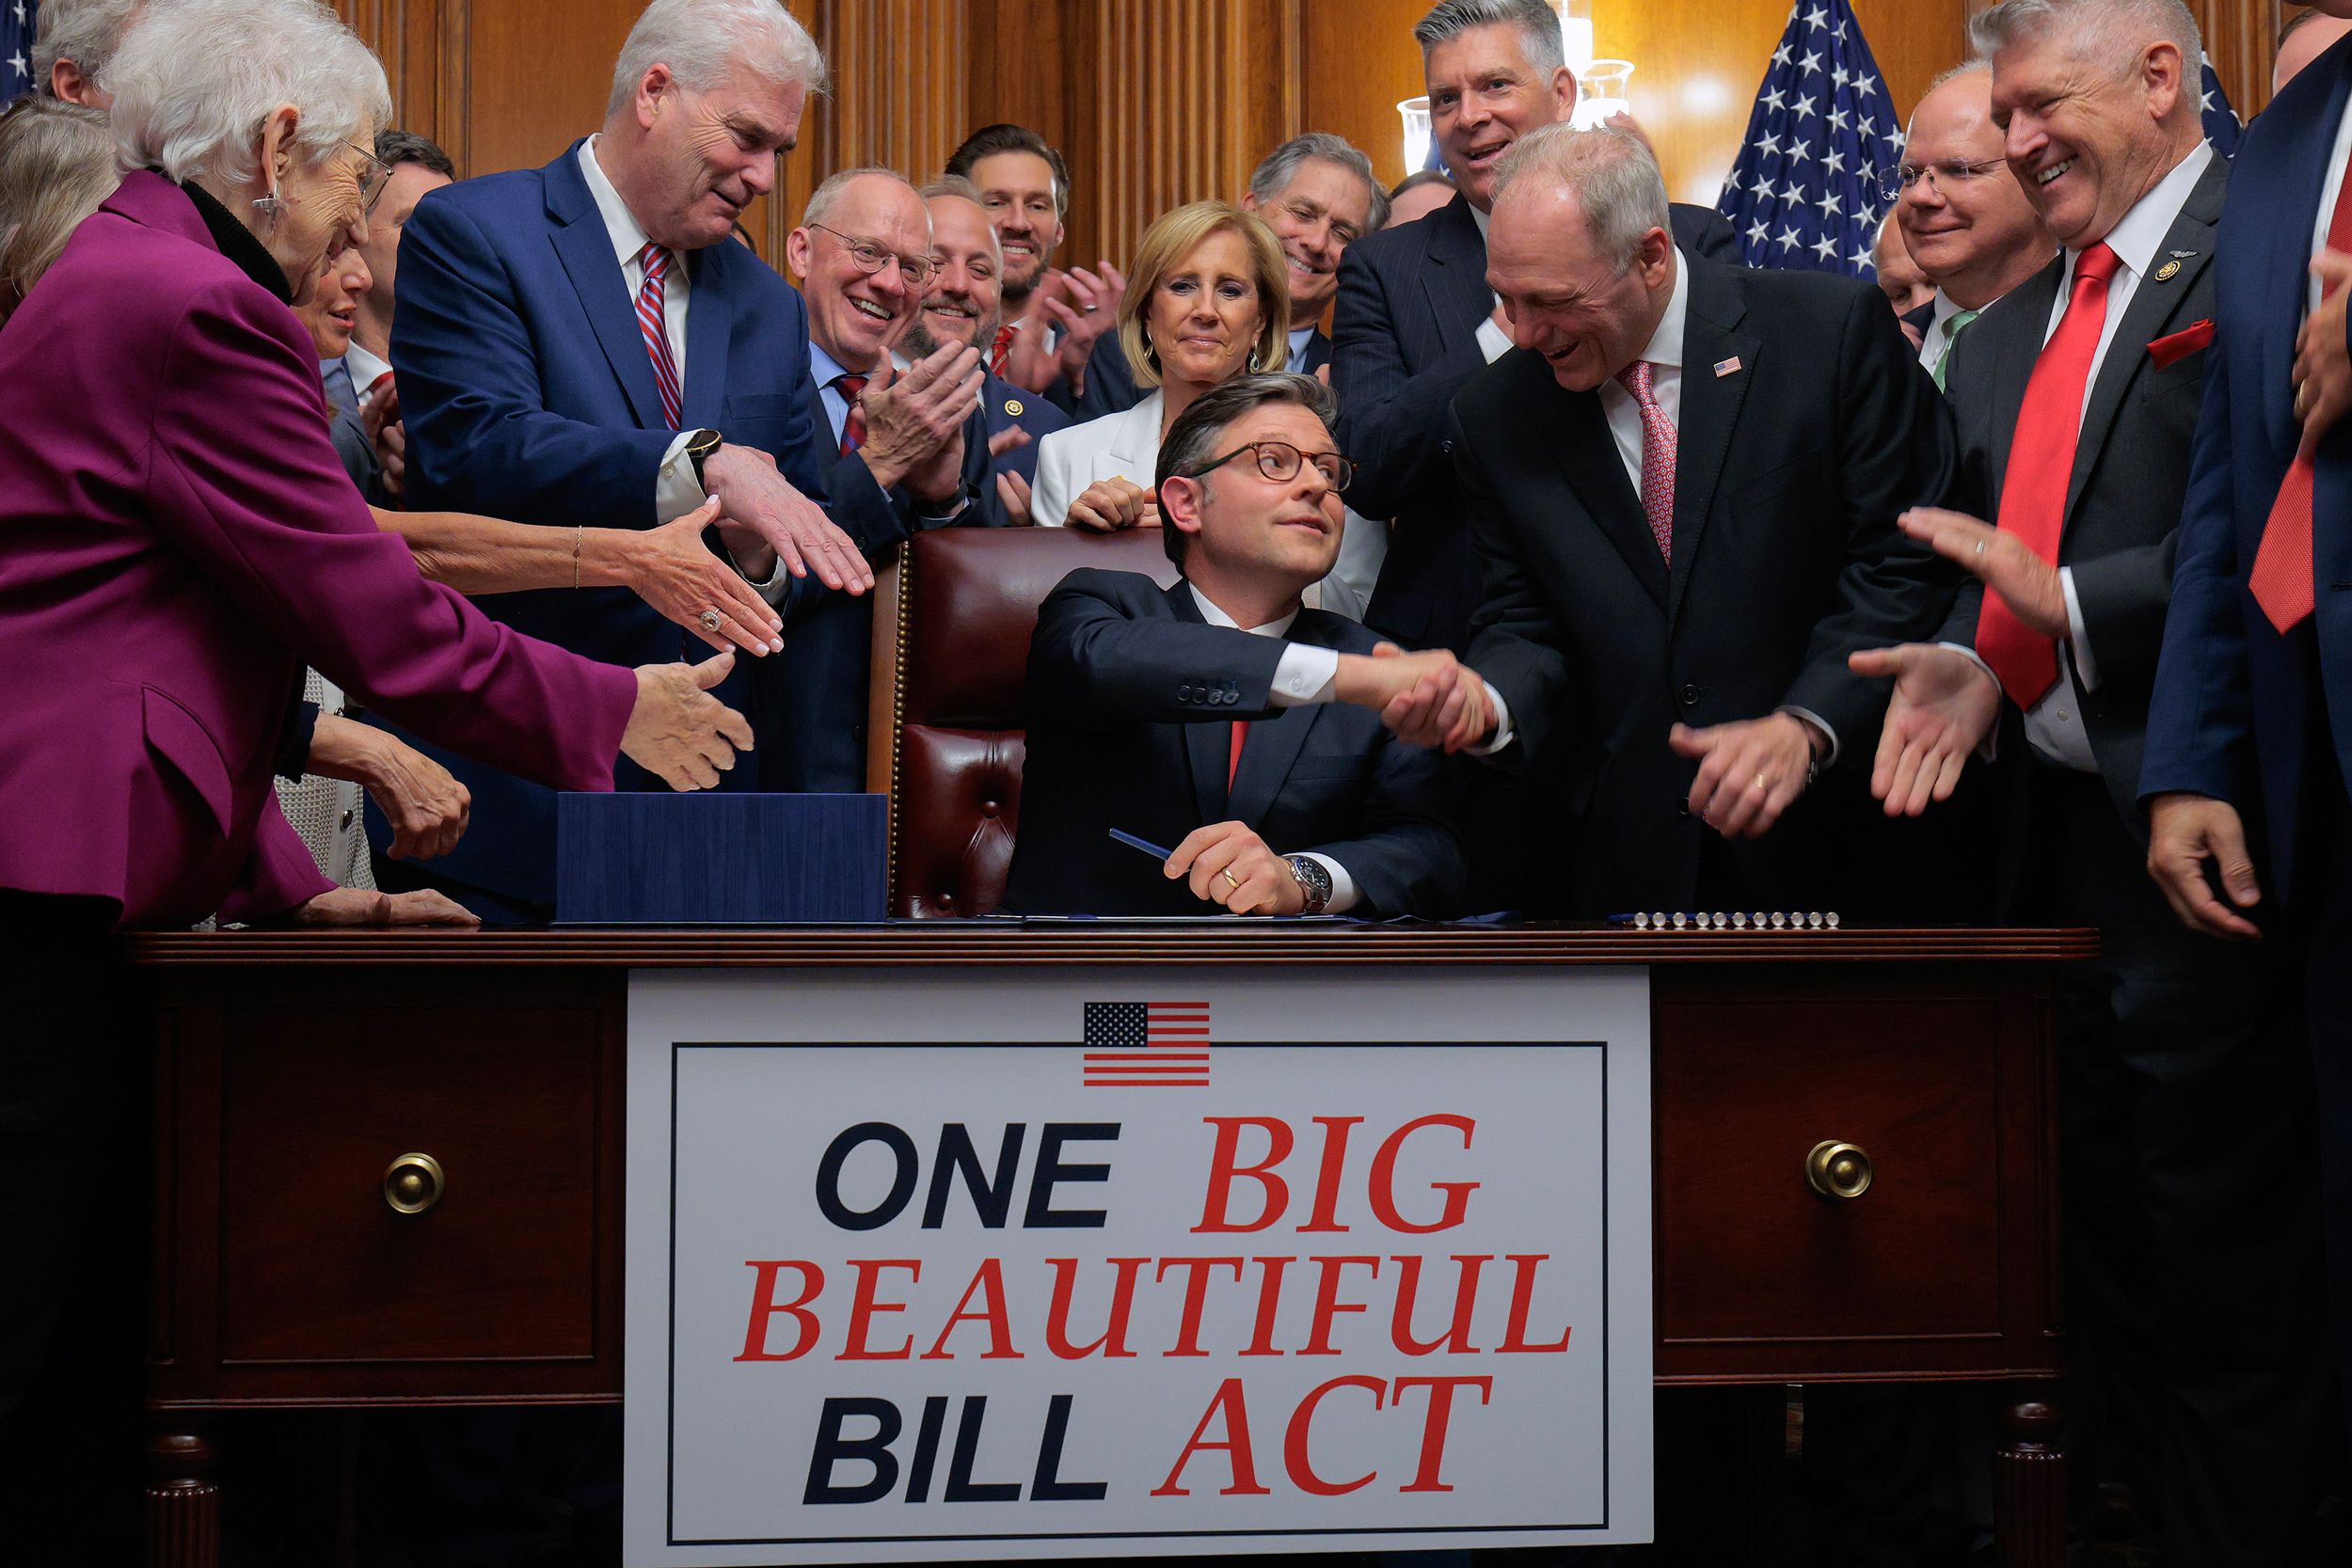
2025년 7월 4일 서명·제정된 **‘One Big Beautiful Bill Act (OBBBA)’**가 그 주인공입니다.
3.1 속도전과 보호무역주의
OBBBA는 **“미국 우선주의”**를 에너지 정책에 못 박았습니다. 핵심은 두 가지입니다.
- 착공 데드라인: 태양광·풍력 프로젝트가 세액공제를 받으려면 2026년 7월 4일 이전에 착공하거나, 그렇지 않으면 2027년 말까지 가동을 시작해야 합니다. 이 때문에 2026년 상반기 착공 수요가 몰릴 수 있습니다.
- PFE(금지 외국 기관, Prohibited Foreign Entity) 규제: 중국 등 우려국 관련 기업·부품 사용을 세액공제 요건에서 강하게 제한합니다. 이는 한국 기업들에게 위기이자 기회입니다.
3.2 한국 배터리와 원자력의 반사이익
- 배터리 3사의 ESS 전환: LG에너지솔루션, SK온 등은 전기차 캐즘을 극복하기 위해 ESS(에너지저장장치)로 눈을 돌렸습니다. 미국의 중국산 비전기차용 리튬이온 배터리 관세가 2026년부터 25%로 오르면서 한국산 배터리가 반사이익을 얻고 있으며, LG에너지솔루션은 ESS 부문에서 대규모 수주를 쌓고 있다고 밝혀 왔습니다.
- 원자력 르네상스: 태양광만으로는 AI 데이터센터의 전력을 감당할 수 없습니다. 두산에너빌리티가 참여하는 SMR(소형모듈원자로) 프로젝트가 데이터센터의 유력한 전력 대안 가운데 하나로 떠오르며 주목받고 있습니다.
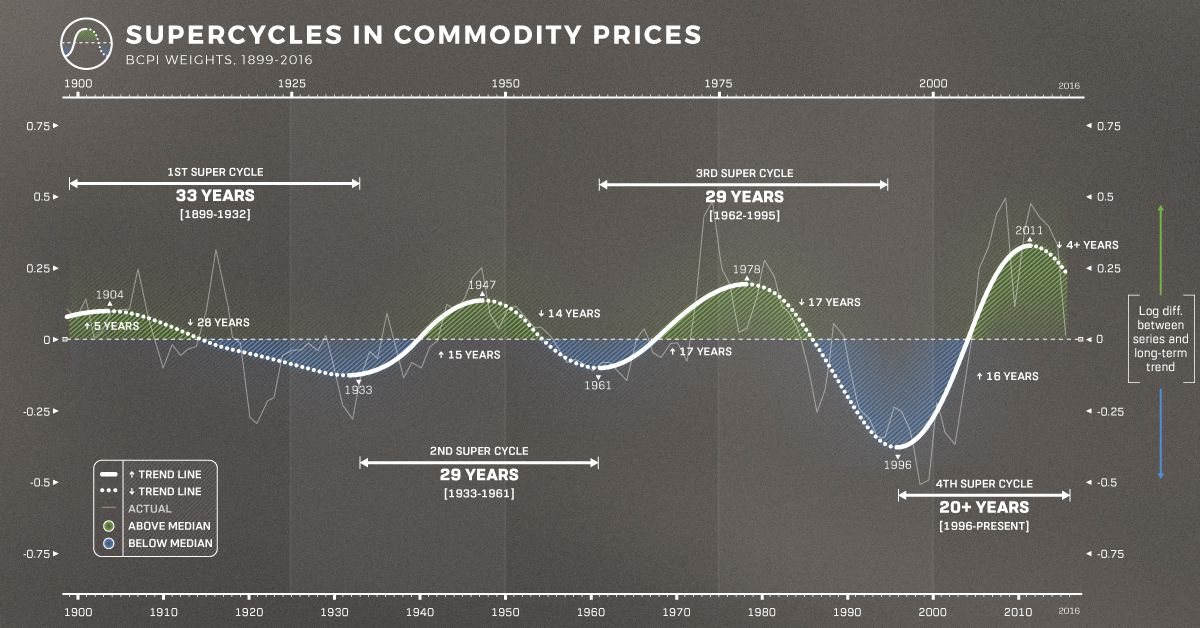
4. 자원 전쟁: 슈퍼사이클의 귀환
금융 자산이 흔들릴 때, 자본은 ‘실물 자산(Real Assets)‘으로 옮겨 가는 경향이 있습니다.
일부 기관은 2026년을 원자재 강세 국면으로 봅니다.
4.1 구리(Copper): 전기화의 쌀
구리는 공급 부족 우려가 가장 큰 원자재로 꼽힙니다.
- 가격 전망: 씨티그룹은 강세 시나리오에서 2026년 구리 가격이 톤당 13,000달러 안팎에 이를 수 있다고 봤습니다(2025년 하반기 전망).
- 공급 절벽: 광산은 노후화되었는데, AI 데이터센터와 전력망 교체 수요는 폭증하고 있습니다. 머큐리아 같은 원자재 트레이더들도 공급 부족을 경고해 왔습니다.
4.2 금(Gold): 5,000달러의 시대
금은 단순한 귀금속이 아니라 ‘미국 부채’에 대한 헤지 수단입니다.
골드만삭스는 2025년 10월 2026년 말 금값 전망치를 온스당 4,900달러로 올렸습니다.
중앙은행 매수와 개인 투자 수요가 이어지면 5,000달러 선을 시험할 수 있다는 관측도 있지만, 금값 역시 크게 조정받을 수 있습니다.
5. 한국 경제의 이중성: 내부의 붕괴와 외부의 약진
2026년 한국 경제는 내수와 수출이 뚜렷하게 엇갈리는 양상이 이어질 가능성이 큽니다.
- 내수(부동산)의 비명: 서울과 지방의 집값 양극화는 쉽게 좁혀지기 어려운 수준입니다. 지방 건설사와 PF(프로젝트 파이낸싱) 부실은 2금융권의 연쇄 위기를 위협하고 있습니다.
- 수출(K-방산/조선)의 환호: 반면, 밖에서는 돈을 쓸어 담습니다.
- K-조선: HD현대중공업, 한화오션 등은 약 3년 치 일감을 확보한 것으로 알려져 있습니다. 미중 갈등으로 중국 조선업이 견제받으며 한국이 반사이익을 얻고 있습니다.
- K-방산: LIG넥스원의 중동 수출, 한화에어로스페이스의 폴란드·유럽 수출은 지정학적 위기가 한국에겐 기회임을 보여줍니다.
6. 2026년 생존을 위한 전략적 자산 배분 (Barbell Strategy)
그렇다면 우리는 어떻게 해야 할까요? ‘에브리띵 랠리’에 취해서도,
공포에 질려 숨기만 해서도 안 됩니다.
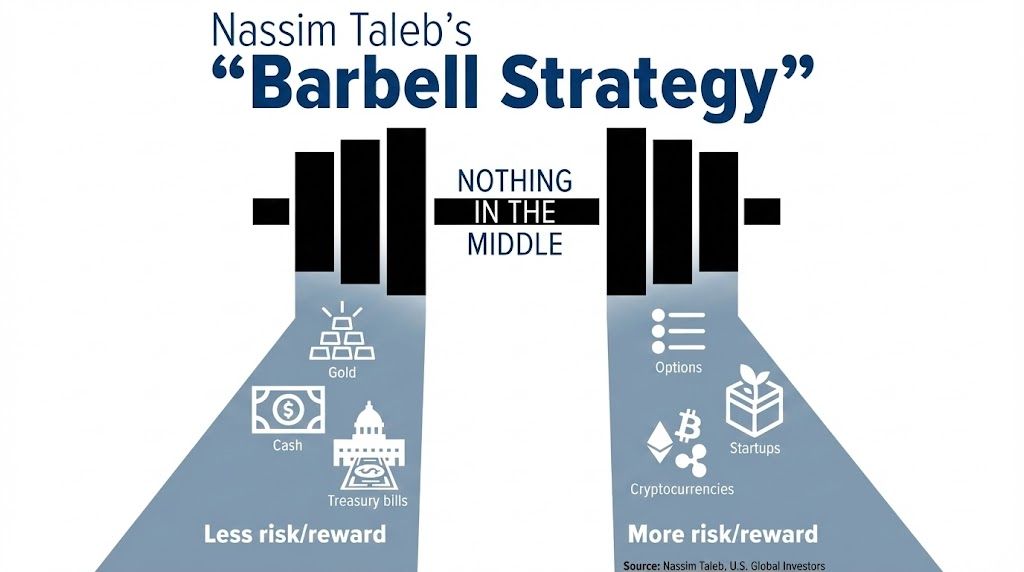
한 가지 대안으로 **양극단을 동시에 취하는 ‘바벨 전략’**을 생각해 볼 수 있습니다. 아래 비중은 설명을 위한 예시일 뿐, 개인의 나이·소득·위험 성향에 따라 달라져야 합니다.
6.1 방어 자산 (30%): 생존 보험
- 예시: 실물 금(Gold), 미국 단기 국채
- 유동성 충격 때는 거래 상대방 위험이 낮은 자산이 버팀목이 됩니다. 포트폴리오의 변동성을 잡아줄 닻이 필요합니다.
6.2 성장 자산 (40%): 물리적 인프라
- 예시 업종: 구리 채굴 기업, 전력망(LS일렉트릭), 원전(두산에너빌리티), 방산주
- AI 소프트웨어 거품이 꺼져도 데이터센터와 전력망은 지어야 합니다. 실체가 있는 ‘물리적 성장’에 투자하십시오.
6.3 기회 추구 자산 (30%): 변동성 올라타기
- 예시 업종: K-조선(HD현대중공업), HBM 반도체(SK하이닉스)
- 불황에도 꺾이지 않는 수주 잔고를 가진 조선업과 메모리 반도체 1등 기업은 수익률을 끌어올릴 잠재력이 있지만, 변동성도 큽니다. 단, 엔화 환율 변동 시 기민하게 대응해야 합니다.
결론: 위기는 준비된 자에게 기회다
2026년의 대충돌은 확정된 미래가 아니라, 여러 기관이 경고한 위험 요인이 겹칠 때 나타날 수 있는 시나리오입니다.
AI 기대감과 레버리지가 동시에 꺾이면 준비되지 않은 자산은 큰 손실을 볼 수 있습니다.
반대로 병목을 쥔 자산—구리, 전력기기, 조선소, 원자로—은 이 시나리오에서 상대적으로 주목받을 수 있습니다.
지금은 낙관에 기대기보다, 변동성에 대비해 분산과 현금 비중을 점검할 때입니다.
함께 읽으면 좋은 글
안내: 이 글은 작성 시점의 공개 자료를 바탕으로 한 일반 정보이며, 특정 투자·금융 상품의 권유가 아닙니다. 수치와 정책은 이후 달라질 수 있습니다. (마지막 확인: 2026-09-27)
※ 특정 종목·자산의 매수·매도를 권하는 글이 아닙니다.
참고자료 및 출처
- Big Tech’s $405B Bet: Why AI Stocks Are Set Up for a Strong 2026 \[IO Fund\]
- The Coming Melt Up…and Melt Down \[Nasdaq\]
- Japan Week Ahead: Markets Continue Betting on BOJ Rate Hike \[TradingView\]
- The Electricity Supply Bottleneck on U.S. AI Dominance \[CSIS\]
- Copper Price Forecast 2026: Supply Deficit & $13K Target \[Discovery Alert\]
- Goldman Sachs bullish: Gold could surge to $4,900 by 2026 \[GOLDINVEST\]
- Credit FAQ: The U.S. Changes Policies, The Korean Battery Firms Change Strategy \[S&P Global Ratings\]