
伝統経済学の論理を覆す「クローズドエンド型ファンド」の現象を通して、人間の心理が市場価格に与える深刻な影響を探求します。
- 一物一価の法則が現実の金融市場でどのように破られるかを理解します。
- クローズドエンド型ファンドのユニークな構造と4つの核心的な謎を把握します。
- 合理的な投資家でさえ、なぜ市場の非効率性を容易に修正できないのかを知ります。
なぜ知っている価値と異なる価格で取引されるのか?
伝統経済学の大きな原則の一つは**「一物一価の法則(Law of One Price)」です。同一の物品はどこでも同じ価格でなければならないという、極めて合理的な原則です。しかし、この原則が体系的に崩壊する金融市場の一角があります。それがクローズドエンド型ファンド(Closed-End Fund, CEF)**の世界です。
クローズドエンド型ファンドは、透明な宝石箱のようなものです。箱の中に入っている宝石(ファンドが保有する株式)の価値、すなわち**純資産価値(NAV)**は誰でも知ることができます。それにもかかわらず、不思議なことに、この宝石箱自体の市場価格は、内容物の価値とは異なる価格で取引されます。この記事では、この謎を行動経済学の視点から解き明かしていきます。
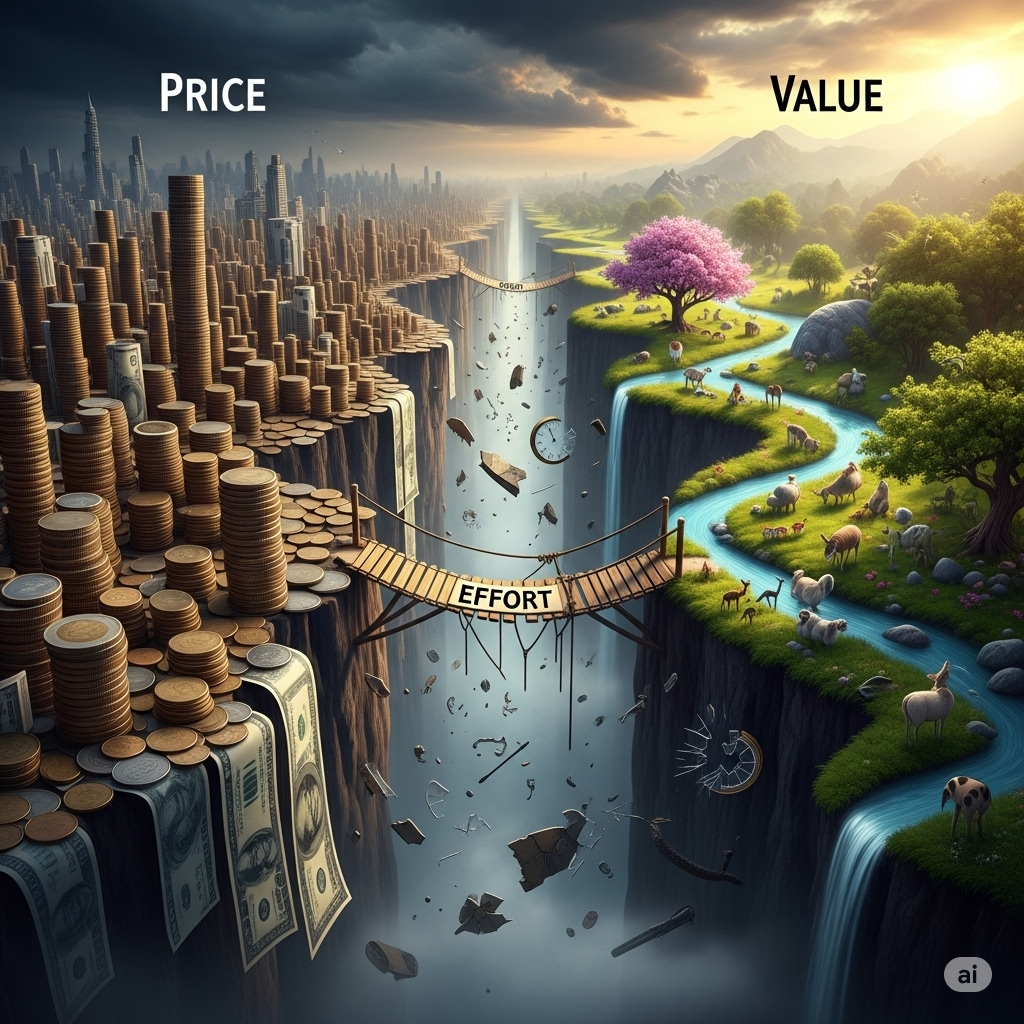
1. 一物一価の法則:理論と現実の隔たり
一物一価の法則が維持される力は**「裁定取引(arbitrage)」**にあります。安い市場で買って高い市場で売ることで、無リスクで利益を得る行為が繰り返されると、価格は最終的に等しくなります。
しかし、現実には輸送費、関税、非流動性資産といった「市場の摩擦」のために、この法則が破れることがあります。ところが、クローズドエンド型ファンドは異なります。ファンドが保有する株式は流動性が非常に高く、取引コストもほとんどかかりません。理論的には、割安なファンドを買い、ファンドが保有する株式を空売りすれば、容易に裁定取引が可能になるはずです。それなのに、なぜ失敗するのでしょうか?これは単なる摩擦ではなく、「投資家心理」と「リスク」の問題であることを示唆しています。
2. クローズドエンド型ファンドとは何か?
クローズドエンド型ファンドは、最初の公募(IPO)で資金を集めた後、定められた数の株式を証券取引所で自由に取引するファンドです。最も大きな特徴は、投資家が希望する時にファンド運用会社に資金の払い戻しを要求できない(償還不可)点です。資金を回収するには、市場の他の投資家に株式を売却する必要があります。
まさにこの**「償還不可」という構造**が、市場価格が純資産価値から自由に乖離する空間を生み出します。一方、私たちが一般的に知っているオープンエンド型ファンドは、いつでも純資産価値で償還が可能であるため、価格と価値は常に一致します。
表 1:オープンエンド型ファンド vs. クローズドエンド型ファンド 主要比較
| 特徴 | オープンエンド型ファンド | クローズドエンド型ファンド |
| — | — | — |
| 株式発行 | 継続的な発行 | IPO時固定 |
| 株式償還 | 運用会社にNAVで償還 | 第二市場で他の投資家に売却 |
| 価格決定 | 価格 = NAV | 市場の需要と供給で決定 |
| 資本規模 | 変動的 | 固定 -
3. クローズドエンド型ファンドの4つの謎
クローズドエンド型ファンドのライフサイクルを見ると、4つの奇妙な現象が発見されます。
謎1:なぜプレミアムを払って買うのか?(誕生)
新しいクローズドエンド型ファンドは、発行コストのために、開始時点から純資産価値が発行価格より低くなります。つまり、事実上プレミアムを払って購入していることになります。市場にすでに割引された類似ファンドが多く存在するにもかかわらず、投資家はなぜ新規ファンドに上乗せ価格を支払うのでしょうか?
謎2:なぜ常に安く取引されるのか?(成長)
IPO直後のプレミアムはすぐに消え、継続的な割引状態に陥ります。数十年間、クローズドエンド型ファンドは平均して10~20%割引された価格で取引されてきました。これは一物一価の法則に対する明白な違反です。
謎3:なぜ割引率は一緒に動くのか?(変動)
さらに興味深いのは、異なる資産を保有するファンドの割引率が似たように動くことです。これは個別のファンドの問題ではなく、市場全体の投資心理のような共通の要因が作用していることを示唆しています。
謎4:なぜ終了時には適正価格に戻るのか?(消滅)
ファンドが清算されたり、オープンエンド型に転換されたりする時、市場価格は驚くほど正確に純資産価値に収束します。もし割引の原因が将来の運用報酬や税金のような「隠れた負債」であったなら、清算時にNAVは下落するはずです。しかし、現実は市場価格が上昇してNAVに到達するのです。これは最初から市場価格が「間違っていた」ことを示す決定的な証拠です。
4. 謎解き:合理的な市場 vs. 人間の心理
この謎をどのように説明できるでしょうか?
伝統的金融理論の限界
伝統経済学は、運用報酬、税金、非流動性資産などを原因として挙げますが、これらは割引率の極端な変動(謎3)や清算時の価格収束(謎4)の現象を正確に説明できません。
行動経済学の解答:投資家心理仮説
最も説得力のある説明は**「投資家心理仮説」**です。
- 核心的なアイデア:クローズドエンド型ファンドは主に個人投資家、つまり「ノイズトレーダー(noise trader)」が保有します。彼らの集団的な心理(悲観/楽観)が割引率を決定します。
- 裁定取引の限界:合理的な投資家(スマートマネー)は、なぜこの価格の誤りを正さないのでしょうか?それは**「ノイズトレーダーリスク」**のためです。今、割安なファンドを買ったとしても、明日ノイズトレーダーの心理がさらに悲観的に変化し、価格がさらに下落するリスクが存在します。このリスクのために、裁定取引は決して無リスクではなく、これにより価格の不一致が継続します。
この仮説は4つの謎をすべて説明します。
- (プレミアム):IPO時のマーケティングによる一時的な楽観論
- (割引):個人投資家の根底にある悲観論と裁定取引の限界
- (同調性):市場全体を席巻する投資心理の波
- (収束):清算日が確定するとノイズトレーダーリスクが消滅し、無リスクの裁定取引が可能になるため
5. 実証事例:ザ・コリア・ファンド(KF)
実際のデータで確認してみましょう。韓国市場に投資する代表的なクローズドエンド型ファンドである「ザ・コリア・ファンド(KF)」の事例です。
表 2:ザ・コリア・ファンド(KF)割引率(2025年7月25日現在)
| 指標 | 数値 |
| — | — |
| 現在の割引率 | -13.25% |
| 52週平均割引率 | -14.65% |
| 52週最高割引率(最小割引) | -8.51% |
| 52週最低割引率(最大割引) | -19.17% |
| 3年平均割引率 | -15.11% |
| 資料出所:CEF Connect | |
表からわかるように、KFは平均-15%水準の継続的な割引(謎2)を示し、1年以内の割引率の変動幅が10%p以上(謎3)に達します。これは、韓国市場に対する外国人個人投資家の心理がどれほどダイナミックに変化しているかを示す指標と解釈できます。
結論
クローズドエンド型ファンドの謎は、市場が常に合理的で効率的ではないという強力な証拠です。資産の価格は、内在価値だけでなく、それを取引する人々の集団心理を反映します。
-
主要な要約
-
一物一価の法則は理想:現実の金融市場では、投資心理によって容易に破られる可能性があります。
-
クローズドエンド型ファンドの核心は構造:償還不可能な構造が、価格と価値の乖離を生み出します。
-
心理が価格を動かす:「ノイズトレーダーリスク」と「裁定取引の限界」により、合理的な投資家でさえ非合理的な価格を容易に修正できず、投資心理が価格に大きな影響を与えます。
-
-
次の行動提案(CTA)
この記事を通して市場の非合理的な側面を理解されたなら、次はご自身の投資ポートフォリオを一度見直してみてはいかがでしょうか。深い割引状態にあるクローズドエンド型ファンドは機会となり得ますが、その裏には「投資心理」という予測不可能なリスクが伴うという事実を必ず覚えておく必要があります。
参考資料
- 일물일가의 법칙 - 시사경제용어사전 링크
- 일물일가의 법칙 - 위키백과 링크
- The Closed-End Funds Puzzle: A Survey Review - Redalyc 링크
- Investor Sentiment and the Closed-End Fund Puzzle - Harvard University 링크
- [Economics for Investors] 일물일가의 법칙과 차익거래 - YouTube 링크
- [경제기사야 놀\~자] ‘일물일가(一物一價)의 법칙’은 왜 성립하지… - KIEP 링크
- Closed-End vs. Open-End Funds: Key Differences Explained - Investopedia 링크
- 펀드 투자 가이드 - 모닝스타코리아 링크
- Understanding closed-end fund premiums and discounts - BlackRock 링크
- Closed-End Fund (CEF) Discounts and Premiums - Fidelity 링크
- Anomalies: Closed-End Mutual Funds - American Economic Association 링크
- Noise trader - Wikipedia 링크
- Noise Trader Risk In Financial Markets - Harvard University 링크
- Limits to arbitrage - Wikipedia 링크
- KF Korea Fund, closed-end fund summary - CEF Connect 링크
- 행동경제학 - 알라딘 링크
参考文献
- 一物一価の法則 - 時事経済用語辞典
- 一物一価の法則 - ウィキペディア
- The Closed-End Funds Puzzle: A Survey Review - Redalyc
- Investor Sentiment and the Closed-End Fund Puzzle - Harvard University
- [Economics for Investors] 一物一価の法則と裁定取引 - YouTube
- [経済記事で遊ぼう] '一物一価の法則'はなぜ成立しない… - KIEP
- Closed-End vs. Open-End Funds: Key Differences Explained - Investopedia
- ファンド投資ガイド - モーニングスターコリア
- Understanding closed-end fund premiums and discounts - BlackRock
- Closed-End Fund (CEF) Discounts and Premiums - Fidelity
- Anomalies: Closed-End Mutual Funds - American Economic Association
- Noise trader - Wikipedia
- Noise Trader Risk In Financial Markets - Harvard University
- Limits to arbitrage - Wikipedia
- KF Korea Fund, closed-end fund summary - CEF Connect
- 行動経済学 - アラジン