
人間の意思決定の秘密、損失回避と保有効果の深層分析
- 保有効果と損失回避の基本概念を理解します。
- 投資、不動産、マーケティングなど、私たちの生活に与える影響を把握します。
- 非合理的なバイアスを克服し、より良い意思決定を行う方法を学びます。
「愚かな飼い主」という言葉を聞いたことがありますか?私も中古マーケットでほとんど使っていない物を売る時、「でも私が買った値段なのに、この値段では売れない」とためらった経験があります。このように、自分が持っているという理由だけで、その物の価値を実際よりも高く評価し、執着する心理を行動経済学では**保有効果(Endowment Effect)**と呼びます。
このような非合理的な姿は、すべての情報に基づいて完璧な判断を下す伝統経済学の「ホモ・エコノミカス(Homo Economicus)」とはかけ離れています。行動経済学の先駆者であるダニエル・カーネマンとエイモス・トベルスキーは、人間は常に合理的ではなく、むしろ「予測可能に非合理的」であることを証明しました。
この記事では、私たちの心を操る二つの主要な心理、**損失回避(Loss Aversion)と保有効果(Endowment Effect)**について深く掘り下げ、このバイアスの罠から抜け出す方法を探ります。
損失回避:得る喜びよりも失う苦痛の方が大きい理由
**損失回避(Loss Aversion)とは、簡単に言えば、10万円を得た時の喜びよりも、10万円を失った時の苦痛をはるかに大きく感じる心理です。これはノーベル経済学賞を受賞したプロスペクト理論(Prospect Theory)**の核心概念です。
プロスペクト理論のS字カーブを描く「価値関数」のグラフは、二つのことを示しています。
- 参照点(Reference Point):すべての判断は、現在の状態を基準に利益と損失に分けられます。
- 非対称性:損失領域のグラフの傾きが利益領域よりもはるかに急であるため、損失の苦痛が利益の喜びよりも大きく感じられることを意味します。
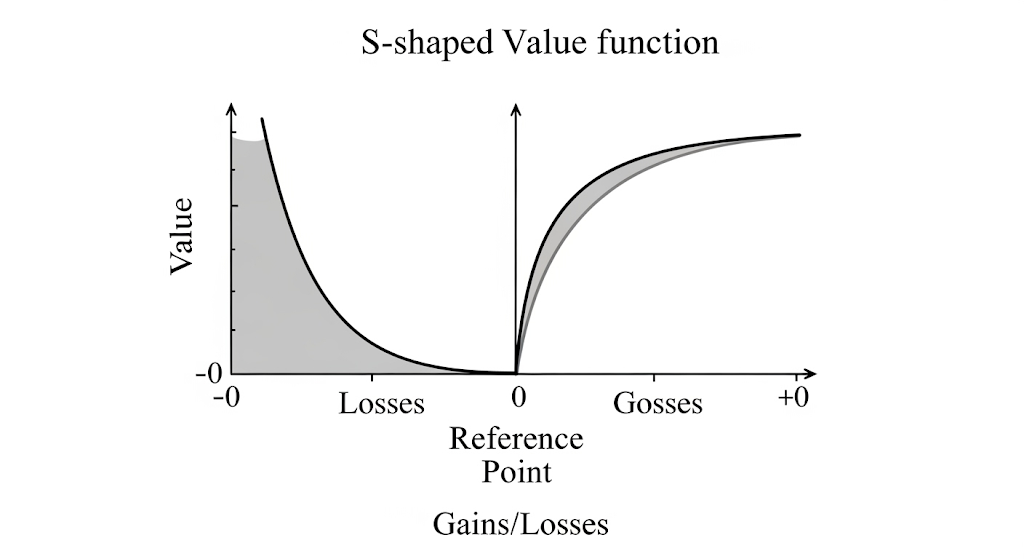
実験によると、人々は100ドルの損失のリスクを負うために、最低でも200ドルの利益を望みました。つまり、**損失の苦痛は利益の喜びの約2倍強く感じられます。これを損失回避率(Loss Aversion Ratio)**と呼びます。
「自分のもの」になった瞬間に発動する保有効果
保有効果(Endowment Effect)とは、ある物を所有する瞬間、その物を所有していない時よりもはるかに高い価値を付けてしまう現象です。
リチャード・セイラーの有名な「マグカップ実験」では、マグカップを無料で受け取ったグループが売りたい価格(WTA)は、カップを買おうとしたグループが買いたい価格(WTP)よりも平均して2倍以上高かったのです。単に数分間所有したという事実だけで価値が膨らんだのです。
これは、所有物への愛着や、現在の状態を維持しようとする**現状維持バイアス(Status Quo Bias)**などが複合的に作用するためです。
実生活における保有効果と損失回避
これらのバイアスは、私たちの生活の至る所に影響を与えています。
- 投資家のジレンマ(処分効果):投資家は、損失が出ている株を売ることを「損失確定」の苦痛とみなし、売ることができません。一方、利益が出ている株は、たとえ小さな利益でも確実に得るために、あまりにも早く売ってしまいます。これは長期的な収益率を低下させる最悪の戦略につながります。
- 家主の錯覚:家主は、実際の購入価格ではなく、経験した最高値を参照点とする傾向があります。このため、相場よりも高い価格を固執し、合理的な取引を逃し、不動産市場の価格硬直性を引き起こします。
- マーケターの妙手:Netflixの「1ヶ月無料体験」や「100%返金保証」制度は、消費者に「一時的な所有権」を与える戦略です。体験期間が終わった後に製品を返却する「損失」の苦痛を避けるために、多くの消費者が購入を決定します。
比較:保有効果はなぜ生まれるのか?終わらない議論
長らく学界は、保有効果は損失回避の結果だと考えていました。売り手にとって、売却は「損失」と感じられるため、買い手よりも約2倍高い価格を提示しなければ心理的な苦痛が相殺される、という説明です。
しかし、最近のデイビッド・ガル教授の実験は、新たな視点を提示しました。彼は、所有者に「カップをそのまま持ち続けるにはいくら払いますか?」と質問を変えたところ、買い手との価格差が消滅することを発見しました。これは、保有効果が損失への恐れではなく、単純に**現在の状態を維持しようとする慣性(Inertia)**や、取引の枠組み(Frame)によって変化しうることを示唆しています。
表 1:保有効果に関する二つの説明モデルの比較
| 特徴 | 損失回避モデル(伝統的説明) | 所有/慣性モデル(代替的説明) |
| — | — | — |
| 核心メカニズム | 所有物を失うことへの心理的苦痛 | 現状変更への心理的抵抗/慣性 |
| 主な根拠 | 古典的なマグカップ実験(売値 > 買値) | ガル(Gal)の「保有のために支払う」実験(価格差消滅) |
| 取引のフレーム | 売却行為を「損失」と認識 | 売却行為を「能動的な放棄」と認識 |
| 予測 | 所有者は常に非所有者よりも高い価値を付与する。 | 「売却」フレームでのみ価格差が発生する。 |
「愚かな飼い主」から脱却するための4つの認知ツール
私たちはバイアスから100%自由になることはできませんが、いくつかの戦略を通じてより良い意思決定を行うことができます。
-
意思決定の再構築(Reframing)
損失が出ている株を見て、「これを売るべきか?」と問わないでください。代わりに、「もし今この株と同額の現金があるなら、この株を新たに買うか?」と質問を変えてみてください。感情的な愛着を断ち切り、客観的な判断を下すのに役立ちます。
-
事前約束(Pre-commitment)
感情が理性を支配する前に、あらかじめ原則を定めることです。株式投資で、特定の価格に達したら機械的に売る「損切り(stop-loss)」注文を入れるのが良い例です。
-
外部の視点の活用
自分の決定に感情的に関わっていない専門家や信頼できる友人にアドバイスを求めてみてください。客観的な視点を得ることができます。
-
投資と幸福の分離
合理的な投資は、時に心理的に不快な場合があるという事実を受け入れてください。投資は、お金を稼ぐプロセスであり、幸福を感じるプロセスではないことを心に留める必要があります。
結論:「自覚する所有者」へ生まれ変わる
私たちは損失を恐れ、一度自分のものになった所有物には非合理的な愛着を持つように設計されているのかもしれません。しかし、行動経済学のおかげで、私たちはその事実を認識し、自分自身を振り返る機会を得ました。
核心要約
- 損失回避:私たちは利益の喜びよりも、損失の苦痛を約2倍強く感じます。
- 保有効果:単に所有しているという理由だけで、ある物の価値を実際よりも高く評価します。
- 日常への影響:これらのバイアスは、投資の失敗、不動産取引の遅延、マーケティング戦略など、生活のあらゆる領域に影響を与えます。
今や私たちは、「愚かな飼い主」を超え、自分の非合理性を理解し、それを克服しようと努力する**「自覚する所有者(Aware Owner)」**へ生まれ変わることができます。これは、実物資産だけでなく、ゲームアイテムやデジタルコンテンツなどの無形資産への愛着を振り返る際にも有用な洞察を与えてくれます。
関連記事:現状維持バイアス:なぜ私たちは変化を恐れるのか?
次に何かを売ったり、諦めたり、投資したりする時、その決定が本当に合理的な価値判断に基づいたものなのか、それとも単に「自分のもの」という理由だけでためらっているのか、自分自身に問いかけてみてはいかがでしょうか?
参考資料
- [イコストーリー] 第4回 私が持っている不動産がもっと良く見える?保有効果
- [Why] [イ・インシクの素晴らしい科学] 人にあげるのが惜しい「保有効果」 - 朝鮮ビズ
- [時事金融用語] 損失回避バイアス(Loss aversion) - 連合インフォマックス
- [筆者コラム] 損失回避効果に関する議論 - NewsPeppermint
- 広告の中の行動経済学②下取りと体験団に隠された心理学 | click 経済教育
- 空高く舞い上がる経済学に宿る重り、行動経済学 - 成大新聞
- 行動経済学に追いつく*返金保証・体験マーケティングの効果 - イコノミ朝鮮
- 「損失回避バイアス」から脱しなければ金持ちになれる - 週刊東亜](https://weekly.donga.com/3/all/11/4396876/1)
- 損失回避バイアス。あなたのリスク選好度は、およそ2対1です。| PRAAMS
参考文献
- 【イコストーリー】第4回 持っている不動産がもっと良く見える?保有効果
- 【Why】[イ・インシクの素晴らしい科学] 人にあげるのが惜しい「保有効果」 - 朝鮮ビズ
- 【時事金融用語】損失回避バイアス(Loss aversion) - 連合インフォマックス
- 【筆者コラム】損失回避効果に関する議論 - NewsPeppermint
- 広告の中の行動経済学②下取りと体験団に隠された心理学 | click 経済教育
- 空高く舞い上がる経済学に宿る重り、行動経済学 - 成大新聞
- 行動経済学に追いつく*返金保証・体験マーケティングの効果 - イコノミ朝鮮
- 「損失回避バイアス」から脱しなければ金持ちになれる - 週刊東亜
- 損失回避バイアス。あなたのリスク選好度は、およそ2対1です。| PRAAMS