
工場の明かりが消えた場所でロボットアームが代わりに動くという話を聞けば、ほとんどの人が頭に浮かべる名前は二つだ。テスラのオプティマス、そして現代自動車グループのボストン・ダイナミクスのボストン・ダイナミクスのアトラス。YouTubeにアップされたデモンストレーション映像の中で、これらのロボットは冷蔵庫を運び、酒を注ぎ、CESの舞台で観客を1時間も列に並ばせる。
ところが2026年上半期、世界に出荷されたヒューマノイドロボット1万9,100台のうち、テスラ・フィギュアAI・アジリティ・ロボティクスというアメリカの企業3社を合わせても3%に満たない。残りは中国企業のものだ。上海のアジボット一社が8,400台を出荷して44%を占め、ユニツリーが5,900台(31%)でそれに続いた。ラジ・ロボティクスやジス・ロボティクスといった名前を加えれば、中国企業の合計シェアは97%を超える。
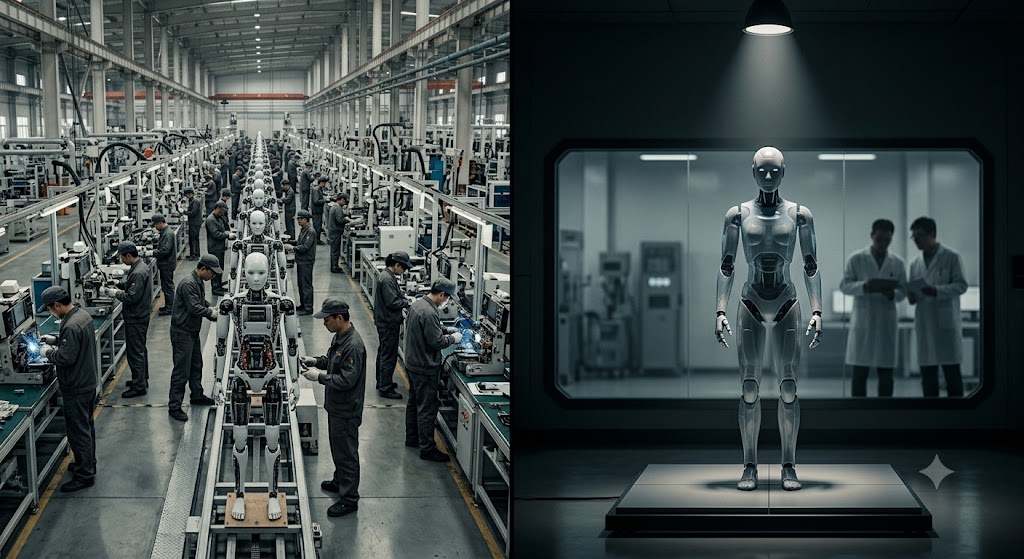
この数字はロボットマニアだけの関心事ではない。今、物流倉庫で箱を運び、自動車工場で部品を順序通りに配置するロボットは、すでに商品原価に、そしてその隣で同じ仕事をしていた人の席に静かに割り込んでいる。問題は「ロボットが人間を代替するか」ではなく、「どの国のロボットが、どれくらいの速さで、どれくらい安くその席を埋めるか」だ。そしてその答えは、すでに半分ほど出ている。
バクテリア戦略とゾウ戦略
生物学には、同じ空き巣をめぐって全く異なる二つの戦略が競合する現象を指す言葉がある。一つはr戦略だ。資源を少なく投入して短い周期で多くの個体を輩出し、その一部が生き残ればそれで巣を先に埋める。もう一つはK戦略だ。少数の個体に資源を集中して精巧に育て上げ、巣がすでに飽和状態でも競争に勝てるほど強くする。バクテリアとゾウの繁殖方法の違いと言えばイメージが湧くだろう。
中国のロボット企業は、まさにr戦略を使っている。ユニツリーは1万6,000ドル台の価格で4足歩行ロボットから始め、ヒューマノイドまで押し進め、アジボットは半年の間に8,400台を市場に投入した。完璧な手の動きよりも「とにかく工場の床に立てられる個体数」が優先だ。逆にオプティマスとアトラス、フィギュア03はK戦略に近い。オプティマスはまだ1万点に達する固有部品を最初から新しい生産ラインに乗せる段階であり、アトラスは2028年に現代自動車のジョージア・メタプラントに本格投入される予定だ。少ない数を長く磨き上げて完成度の高い個体として送り出そうとする方だ。
もちろんK戦略側にも進展はある。フィギュアAIは5月から物流倉庫での作業を8時間以上無人で実行するデモンストレーションをリアルタイムで公開し、BMWスパルタンバーグ工場で40台規模の有償契約を獲得した。しかし、これらの数字は依然として「数百台」の単位にとどまる。中国側はすでに「数万台」の単位を語っている。
数字にしてみると、その差が鮮明になる。2025年上半期の世界ヒューマノイドロボット出荷量は5,100台だった。1年後の同じ期間、その数は1万9,100台に増えた。3倍以上に増えたその増加分の大部分を中国企業が占めた。市場調査会社スマート・アナリティクス・グローバルは、今年の年間出荷量が6万台に達し、2030年には50万台まで増加すると見込んでいる。
この増殖の裏には、部品一つ一つを国産化したサプライチェーンがある。ロボットの関節の力と精度を決める精密減速機は、かつて日本やドイツの企業が独占していた。今では中策集団のような中国企業が、遊星歯車・RV・ハーモニックの3種類の減速機をすべて自社生産し、ユニツリー・ズーユエン・フーリエのような完成品メーカー複数社に同時に供給している。減速機からモーター、ドライバーまで統合アクチュエータモジュールとしてまとめて販売する段階に進んだ点が重要だ。部品一つを輸入して組み立てるのではなく、部品メーカーが完成品メーカーと共に規模を拡大するエコシステムが作られたのだ。
ユビテックスの産業用ヒューマノイドウォーカーS2は、すでにBYDやNIOの自動車工場に投入されており、シーメンスと手を組んで今年1万台の量産を目指している。反対側の不在も証拠となる。オプティマスを率いていた主要エンジニアが会社を去り、第3世代モデルの公開は競合他社に設計を露呈しないために延期された。マスク氏自身が「2026年1月時点で工場で役立つ仕事をするオプティマスは一台もなかった」と認めた瞬間、その空席はすぐに他の誰かの増殖速度で埋められているという意味でもある。
生息地を設計する手
ここで止まれば、話は「誰が手をよりうまく作るか」に尽きる。しかし、この増殖速度を可能にした本当の動力は、実験室ではなく政策文書にある。
深セン市はユビテックスに研究団地を無償で提供し、税制を減免した。2024年に発表された国家レベルのロボット産業指針は、地方政府のファンドまで動員した。天津経済技術開発区には、ユビテックスとユニツリーが並んで生産拠点を設立し、研究・製造・アフターサービスが一体となった閉鎖循環システムを構築している。個々の企業の勝負ではなく、国家がまず生息地自体を造成しておいて種を放つ方式に近い。
アメリカの対応が興味深い点はここにある。先月、アメリカ政府は国家安全保障とサイバーセキュリティを理由に、中国製新型ヒューマノイド・4足歩行ロボットと一部部品の輸入を禁止した。技術で追いつくよりも、生息地への参入自体を阻む規制カードを先に切ったのだ。2030年までに中国のヒューマノイド市場規模が20兆ウォン台に拡大し、世界シェアの約45%を占めるという見通しの前で、K戦略の種がr戦略の種に生息地を譲り始めた時にしばしば取る最後の選択と似ている。
最初の97%という数字に戻ってみよう。その数字は勝利のトロフィーではない。まだほとんどのロボットが物流倉庫と自動車工場の床を離れていないという意味でもある。本当の質問は、この生息地がすべて埋まった後だ。ゾウのように遅れて、しかし圧倒的に精巧に育った種が後から入ってきた時、すでに定着した個体数は依然として有効だろうか。それとも、今私たちが目にしているのは、自動車産業から半導体、そしてバッテリーへと繋がったあるパターンの別の最初の章に過ぎないのだろうか。