
仲介手数料「ゼロ」の甘さの裏に隠された致命的な危険を暴く。
- 不動産直接取引が爆発的に増加した理由
- 直接取引で発生しうる代表的な詐欺の種類3つ
- 安全な直接取引のために必ず確認すべき必須チェックリスト
二人の入居者の物語
ここに二人の若者がいます。一人は30代のグラフィックデザイナー、ミンジュンさん。彼は最近、アプリ「당근마켓」を通じて、気に入った望遠洞(マンウォンドン)のワンルームを見つけました。公認仲介業者を介さずに直接契約したおかげで、100万ウォンを超える仲介手数料、いわゆる「仲介料」を節約しました。 友人に誇らしげに語ります。「少し歩き回れば、こんなにお金を節約できるんだ。」ミンジュンさんの話は、不動産直接取引が約束する甘い成功談です。
もう一人は、社会に第一歩を踏み出す卒業生の数ジンさん。彼女もまた、プラットフォームを通じて相場より安く出ている素敵な家を見つけました。「家主」は親切で、すべてが順調に進んでいるように見えました。数ジンさんは、両親が一生かけて貯めたお金で用意した賃貸保証金をためらうことなく送金しました。しかし、引っ越し当日、彼女を迎えたのは**冷たく閉ざされたドアと連絡がつかなくなった「幽霊家主」**でした。数ジンさんの話は、直接取引のバラ色の幻想の裏に隠された破滅的な危険を示しています。
この二人の話は極端な虚構ではありません。今この瞬間にも、韓国の不動産市場で起こっている現実の一端です。この記事はあなたに問いかけます。「本当にその仲介手数料を節約することが、あなたの全財産かもしれない保証金をかけたギャンブルをするほどの価値があるのか?」この記事を最後まで読めば、あなたはゲームの賭け金とルール、そしてどうすれば数ジンさんではなくミンジュンさんになれるのか、その方法を明確に理解できるでしょう。
第1章: 「仲介料ゼロ」の甘い誘惑
新しいデジタル不動産の時代
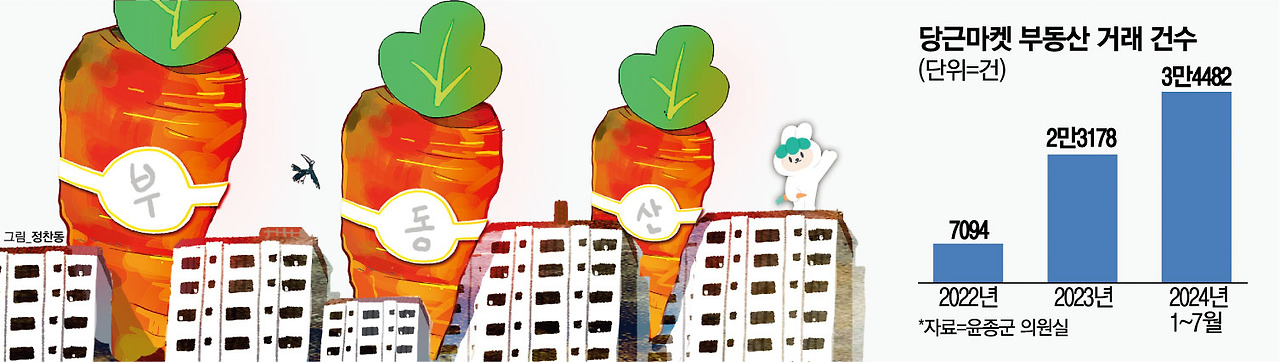
過去、不動産の直接取引は主に家族間の贈与や特殊な関係者間でのみ行われる例外的な取引方法でした。しかし、今は違います。スマートフォンのアプリ一つで中古家具を売るように、数億ウォンする家を取引する時代が開かれました。特に、「당근」のような中古取引プラットフォームを通じた不動産直接取引は、爆発的に増加しました。

数字がその変化を証明しています。2021年にはわずか268件だった「당근」アプリを通じた実際の不動産取引件数は、2023年には59,451件と、わずか3年でなんと220倍も急増しました。同じ期間に掲載された物件数も124倍に増えています。これは単なる新しい現象ではなく、人々が家を探す方法そのものが根本的に変わっていることを示す「革命」に近いものです。このような変化は「당근」だけでなく、「피터팬의 좋은방 구하기」や「집판다」のような直接取引専門プラットフォームが次々と登場し、さらに加速しています。オンラインプラットフォームのおかげで、誰もが簡単に不動産情報にアクセスできるようになったのです。
中核動機:「仲介料」という巨大な壁
このような変化の中心には、非常にシンプルで強力な動機があります。それは**「お金」を節約したいという欲求**です。天井知らずに高騰する家賃に伴い、取引金額に比例して設定される仲介手数料、すなわち「仲介料」は、もはや無視できない大きな負担となっています。「手数料だけでも節約しよう」という心理が、多くの人々を直接取引市場へと導いているのです。
では、具体的にどれくらい節約できるのでしょうか?次の表は、現在の法定仲介報酬料率に基づき、賃貸・月極契約時に賃借人が負担すべき最大手数料を計算した例です。
住宅賃貸仲介報酬料率(賃借人負担例)
| 取引タイプ | 換算保証金 | 上限料率 | 賃借人負担最大手数料(VAT 10%込み) |
| — | — | — | — |
| 月極 | 1億5,000万ウォン(例:保証金5,000/月額100) | 0.3% | 495,000ウォン |
| 賃貸 | 2億ウォン | 0.3% | 660,000ウォン |
| 賃貸 | 5億ウォン | 0.3% | 1,650,000ウォン |
| 賃貸 | 8億ウォン | 0.4% | 3,520,000ウォン |
お金、それ以上の理由たち
もちろん、直接取引の魅力は単なる費用削減だけではありません。「スピード」と「主導権」も重要な要素です。不動産景気が低迷している時、家主は仲介業者の連絡を待つよりも、直接プラットフォームに物件を掲載してより早く入居者を見つけようとします。逆に、入居者、特に「호갱노노」のようなアプリで自ら情報を探すことに慣れたMZ世代は、仲介業者が選んでくれる家ではなく、自分で物件を選びたいと思っています。仲介業者を介さずに売主と買主が直接価格と条件を交渉できる点は、互いに希望する条件を合わせる可能性を高める魅力的な要素でもあります。
しかし、これらの便利な点と長所の裏には、私たちが忘れがちな落とし穴が潜んでいます。中古取引プラットフォームの爆発的な成長と簡単な使用方法は、逆説的に高リスク取引に対する警戒心を失わせています。本来、数億ウォンの金銭が動く不動産契約は、専門家の助けが必要な複雑な法律行為です。しかし、古い自転車を売る時と同じユーザー環境(UI)で家を取引することになり、人々はこの取引の重みを忘れ始めています。 プラットフォームが掲げる「近隣間での安全な取引」という文句と、「直接取引で節約できる費用」を明確に表示する機能は、こうした誤解をさらに助長します。危険がなくなったのではなく、単に便利なユーザー体験の裏に、見えなくされただけなのです。これが「危険の日常化」が作り出す最大の盲点です。
第2章: 羊の皮を被った狼:直接取引詐欺の解剖
冷酷な現実の数字たち
本格的な詐欺事例を掘り下げる前に、冷静な現実を直視する必要があります。最近34ヶ月間、国内不動産取引の実に45.8%が直接取引で行われました。もちろん、これらの取引がすべて詐欺というわけではありませんが、その規模がいかに巨大であるかを示しています。この巨大な市場で発生する詐欺被害額は、2024年10月時点で既に15億7,675万ウォンに達すると集計されています。では、その冷たい数字がどのように個人の人生を破壊するのか、具体的な事例を通して見ていきましょう。
事例1:幽霊家主
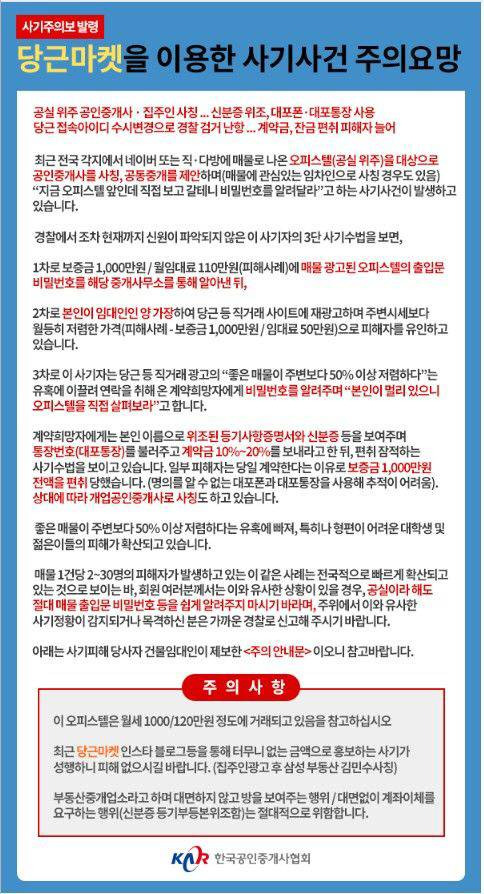
序文で少し触れた数ジンさんの話に戻りましょう。彼女はプラットフォームで相場より20%も安く、内装を終えたばかりのきれいなオフィステルを見つけました。自身を家主だと名乗る男性は、地方出張中なので直接家を見せることはできないと言い、玄関の暗証番号を教えてくれました。一人で家を見回った数ジンさんは、完璧な状態に心を奪われました。男性はメッセージアプリで自分の身分証明書の写真と登記簿謄本ファイルを送ってきて、書類上は何も問題がないように見えました。
数ジンさんは、良い物件を逃すまいと急いで契約金500万ウォンを送金し、数日後には賃貸保証金1億5,000万ウォンをすべて送金しました。しかし、引っ越し当日、暗証番号は変更されており、家主は連絡がつかなくなりました。しばらくして現れた本当の家主は、自分の家が賃貸に出されていることすら知りませんでした。数ジンさんが受け取ったすべての書類は精巧に偽造された偽物であり、詐欺師は本物の公認仲介業者が他の人に家を見せる際にこっそり盗み見た暗証番号を利用して犯行に及んだのです。この事例は、プラットフォームの構造的な欠陥、つまり物件登録時に所有者本人認証手続きがないか、不備がある点を悪用した典型的な詐欺手口です。
事例2:悪魔の二重契約
今回は新婚の家を探す若い夫婦の話です。彼らは家主から賃貸借契約権限を委任されたという「建物管理人」に会いました。管理人は家主の印鑑が押された本物の委任状を見せて、夫婦を安心させました。夫婦はその管理人と2億ウォンで賃貸契約を結びました。しかし、彼らが知らない事実がありました。管理人は実際の家主とは、保証金2,000万ウォンと月額家賃150万ウォンの月極契約を別途結んでいたのです。 管理人は家主に月極家賃の保証金2,000万ウォンだけを渡し、差額の1億8,000万ウォンをくすねてそのまま姿をくらましました。結局、夫婦は家主から月極入居者としてしか認められず、巨額の賃貸保証金を取り戻す道は 막막해졌습니다.この「二重契約」詐欺は、代理人との取引で発生しうる致命的な危険を示しています。これは刑法上の「背任罪」に該当する明白な犯罪行為です。
事例3:希望を奪う権利金詐欺
直接取引の危険は、居住用不動産だけに限定されません。極端な経営難により、店舗の直接取引物件が急増し、「権利金詐欺」も横行しています。起業を夢見るある青年は、プラットフォームで立地の良いカフェの物件を見つけました。既存の賃借人は安価な権利金を提示し、常連客と営業ノウハウをすべて引き継ぐと約束しました。青年は数千万ウォンの権利金を既存の賃借人に直接支払い、店を 인수했습니다。しかし、 얼마 지나지 않아 建物主から契約延長不可の通知を受けました。 알고 보니、建物主は賃借権譲渡に同意したことがなく、「うまく行っていた店」という言葉とは裏腹に、実際には閉店直前の状態だったのです。この事例は、賃貸人の同意のない賃借人間の直接取引がどれほど危険であるか、そして「権利金」という無形の価値がどれほど簡単に虚空に消え去るかを示しています。
こうした個別の詐欺事件は、決して孤立した話ではありません。これは韓国社会を揺るがした「ヴィラ王」「建築王」事件のような大規模な賃貸詐欺犯罪の縮小版とも言えます。偽造された書類、所有権関係の欺瞞、情報の非対称性を利用する核心的な詐欺手口は、大規模な組織犯罪や個人の詐欺師と何ら変わりありません。オンラインプラットフォームの登場は、こうした詐欺手口がより容易に、そして広く広まる土壌を提供しました。つまり、プラットフォームを通じた直接取引詐欺の拡散は、新しいタイプの犯罪ではなく、**既存の詐欺手口の「デジタル大衆化現象」**と言えます。あなたが直面した小さな詐欺事件の裏には、巨大な社会的災害の影が差し込んでいるのです。
第3章: 見えない盾:仲介業者をスキップする時に諦めるもの
直接取引を選択することは、単に「仲介料」を節約する行為ではありません。それは、公認仲介業者という専門家が提供する法的・制度的な保護措置を自ら放棄する行為でもあります。その盾がどれほど重要な役割を果たすのか、正確に知る必要があります。
案内係を超えた法的義務者:確認・説明義務
公認仲介業者の最も核心的な役割は、「公認仲介士法」に明示された**「確認・説明義務」**です。これは単に家を見せるレベルを超え、契約が締結されるまで、該当不動産に関するすべての重要情報を依頼人に誠実に、かつ正確に説明しなければならない法的責任です。
- 基本情報: 住所、面積、構造など不動産の物理的現状
- 権利関係: 登記簿謄本を通じて所有権、抵当権、仮差押え、先順位賃借権など複雑な権利関係を分析し説明
- 公法上の制限: 土地利用計画、建築規制など法的制限事項の確認
- 施設および環境: 水道、電気、ガス、漏水、騒音、日照量など実際の居住環境に影響を与える要素
- 税金および費用: 取得税などの関連税金情報と、賃貸人の国税・地方税滞納の有無、他の賃借人の確定日付の状況など、保証金の安全性に直結する情報
これらの確認プロセスはすべて、「仲介対象物確認・説明書」という公式な法的文書として作成され、取引当事者に交付され、公認仲介業者はその内容に対して法的責任を負います。
専門技術、権利分析
「権利分析」は、こうした確認・説明義務を遂行するための専門的な技術です。登記簿謄本に書かれた複雑な法律用語を解釈し、隠された危険を見つけ出す過程です。例えば、一般人は何気なく見過ごしてしまう「仮登記」や過度な「根抵当」設定額を見て、将来の競売リスクを予測するのが専門家の役割です。直接取引をするということは、これらの分析をすべて自分で行わなければならないことを意味します。
セーフティネットとその穴:共済証書の真実
公認仲介業者を通じて契約すると、「共済証書」というものを受け取ります。これは、仲介業者の故意または過失により依頼人に財産上の損害が発生した場合、それを賠償してくれる一種の保険です。現在、個人公認仲介業者の保証限度額は2億ウォン、法人は4億ウォンです。しかし、多くの人々がこの共済証書を「2億ウォンまでは無条件で保証される安全装置」と誤解しています。これは非常に危険な誤解です。共済証書の実際は以下の通りです。
- 訴訟は必須: 保償を受けるには、まず公認仲介業者の過失を立証する損害賠償請求訴訟で勝訴しなければなりません。
- 100%補償はない(過失相殺): 裁判所はほとんどの場合、依頼人にも「確認怠慢」の責任を問い、実際に受け取る金額は請求額の平均55.9%に過ぎません。
- 最も致命的な落とし穴(総額限度): 2億ウォンは「事故1件あたり」の限度額ではなく、当該仲介業者が「1年間」で補償できる総額の限度額です。
結論として、共済証書は賃借人のための個人保険ではなく、仲介業者のための最低限の職業的責任保険に近いものです。
プラットフォームの責任回避:「私たちは掲示板にすぎない」
公認仲介業者が法的に重い責任を負うこととは対照的に、直接取引プラットフォームは一般的に取引過程で発生する問題に対して一切責任を負いません。彼らは自らを単に**「情報を仲介する掲示板」**と規定するためです。問題が発生しても、これを調整したり解決したりする公式な窓口がなく、すべての責任は取引当事者個人に帰属します。
第4章: アルティメットDIY、安全な直接取引のための完全ガイド
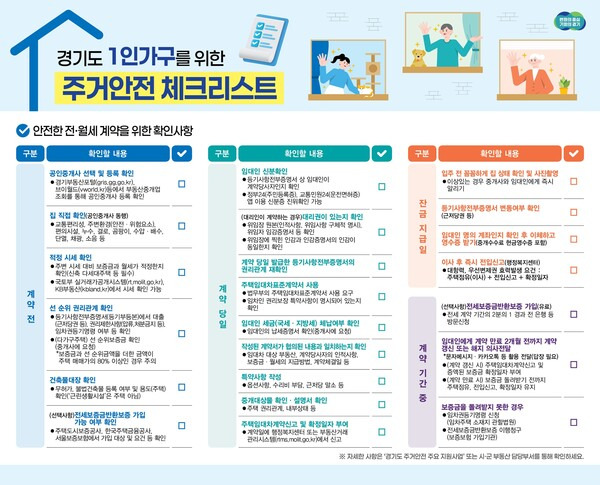
これらのすべての危険を冒してでも直接取引を決断したなら、あなたは今、自らの公認仲介業者にならなければなりません。以下の手順は選択ではなく必須であり、一つでも落とせばすべてを失う可能性があります。
ステップ1:書類との戦争 - 自分自身が分析家になれ
必須書類の発給を受ける
- 登記簿謄本(登記事項全部証明書): 大法院インターネット登記所(www.iros.go.kr)で発給可能。
- 建築物台帳: 政府24(www.gov.kr)で無料発給可能。
登記簿謄本を徹底的に分析する
- 表題部: 契約しようとしている家の住所、棟、号室が正確に一致しているか確認。
- 甲区(所有権): 現在の所有者と契約に来た賃貸人の身分証明書情報が一致しているか照合。「仮差押え」「差押え」「仮処分」「競売」という単語が見えたら即座に取引中断。
- 乙区(所有権外権利): 「根抵当権」設定額を確認。(根抵当債権最高額 + 私の保証金)が住宅相場の70~80%を超過すると、「空き缶(깡통)賃貸」のリスクが非常に大きいです。
建築物台帳を確認する
- 建物の正確な用途(例:住居用、近隣生活施設)を確認。右上に**「違反建築物」**の表示がないか必ず確認。違反建築物は賃貸保証金融資が拒否されることがあります。
二つの書類の関係を明確に理解する
登記簿謄本は**権利関係(誰が主人か)を、建築物台帳は事実関係(どのような建物か)**を証明します。所有権は登記簿謄本が優先であり、住所や面積などの物理的現況は建築物台帳が優先です。二つの書類の情報が一致しているか、必ず相互確認しなければなりません。
登記簿謄本 vs 建築物台帳 比較
| 項目 | 登記簿謄本(権利の書類) | 建築物台帳(事実の書類) | 何が優先か? |
| — | — | — | — |
| 所有権 | 最終確認根拠 | 所有者情報記載 | 登記簿謄本 |
| 住所、面積、用途 | 記載あり | 最終確認根拠 | 建築物台帳 |
| 融資、差押え | 唯一の確認先 | 記載なし | 登記簿謄本 |
| 違法建築の有無 | 記載なし | 唯一の確認先 | 建築物台帳 |
ステップ2:人を確認する - あなたの家主は本物か?
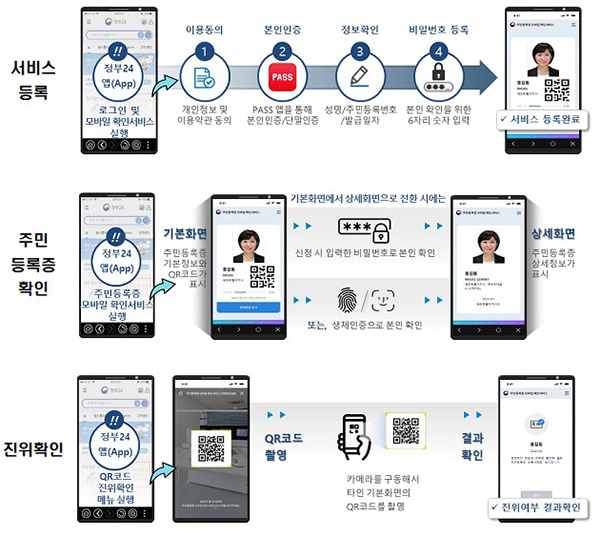
家主の身分証明書を目で確認するだけでは意味がありません。偽造身分証明書詐欺は非常に一般的です。必ず政府システムを通じて真偽を確認しなければなりません。
政府24またはARS 1382を通じて身分証明書の真偽を必ず確認する必要があります。
- 方法1(電話): 市外局番なしで1382に電話し、住民登録番号と発行日を入力。
- 方法2(インターネット): **政府24(www.gov.kr)**サイトで「住民登録証真偽確認」サービスを利用。
このプロセスは、必ず契約書に捺印する現場で、賃貸人が見ている前で直接実行しなければなりません。
ステップ3:契約書を鎧に - 特約事項の活用法
標準賃貸借契約書だけではあなたを守れません。「特約事項」はあなたの最も強力な盾です。以下の条項は必ず契約書に含めるべきです。
- 必須特約1(危険な空白を防ぐ): 「賃貸人は、残金支払日の翌日(次の日)まで登記簿謄本上の権利関係を契約締結時の状態に維持し、違反した場合は賃借人は契約を即時解除できるものとし、賃貸人は支払われた契約金全額を即時返還する。」
- 必須特約2(融資失敗時の脱出口): 「本契約は、賃借人の賃貸保証金融資実行を条件とする。賃貸人または賃借目的物の瑕疵により融資が不可能となった場合、本契約は無効とし、賃貸人は契約金全額を即時返還する。」
- 必須特約3(保証金返還保障): 「賃貸借契約満了時、新たな賃借人の契約の有無にかかわらず、満了日に保証金を即時返還する。」
ステップ4:あなたの旗を立てる - 法的権利の確保
契約書の作成が終わりではありません。あなたの権利を法的に完成させる最後の段階が残っています。
- 賃借人保護の三位一体: あなたの保証金を守る三つの核心要素は、①占有(引っ越しと居住)、②転入申告、③確定日付です。
- 転入申告: 引っ越し後14日以内に管轄住民センターまたは政府24で申告。家主が変わっても引き続き居住する権利である**「対抗力」**が生じます。
- 確定日付: 契約書原本に日付印を押してもらうこと。家が競売にかけられた場合、保証金を他の債権者よりも先に返還してもらう権利である**「優先弁済権」**が生じます。
最も重要な警告:「危険な一日」の存在
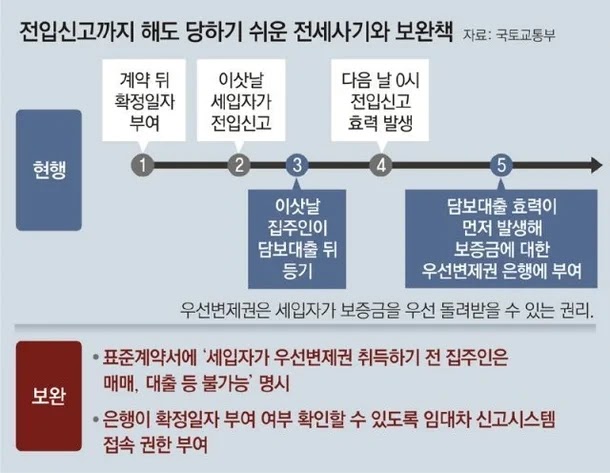
転入申告の効力は、申告した翌日の午前0時から発生するという点を悪用した詐欺に注意が必要です。
ここで最も致命的な落とし穴があります。あなたの対抗力と優先弁済権は、転入申告と占有を終えた「翌日の午前0時」から効力が発生します。 もし悪意のある家主が、あなたが残金を支払い引っ越しを終えた当日の午後に銀行から住宅担保融資を受けて根抵当権を設定した場合、法的に銀行の根抵当権があなたの賃借権よりも順位が先になります。これがまさに、上で言及した「必須特約1」が命綱のように重要である理由です。
結論:計算されたリスクか、無謀なギャンブルか?
さて、私たちは最初の質問に戻ってきました。公認仲介業者なしで不動産を契約すること、問題ないでしょうか?この記事は「はい」か「いいえ」という単純な答えを与えません。代わりに、この選択が何を意味するのかを明確に示そうとしました。
- 要点1: 不動産直接取引は、仲介手数料を節約し取引の主導権を持てるという明確な利点がありますが、便利なUIが取引の危険性を忘れさせます。
- 要点2: 幽霊家主、二重契約などの詐欺手口はますます巧妙化しており、一度被害に遭うと全財産を失う破滅的な結果を招く可能性があります。
- 要点3: 直接取引を安全に行うには、登記簿謄本分析から身分証明書真偽確認、必須特約挿入、転入申告/確定日付まで、すべて自分自身で完璧に行う必要があります。
一方の天秤には、数十、数百万円の仲介手数料節約という確実で甘い利益が、もう一方の天秤には、あなたの全財産となりうる数億ウォンの保証金を一瞬にして失う可能性という危険が乗っています。
この記事を最後まで読んだあなたは、今や危険の実態を知り、その危険を分析し回避できるツールを手に入れました。どのような選択をするにしても、もう何も知らないまま霧の中を歩くのではなく、すべてを明るく見通す目で歩むことを願っています。
参考資料
- [単独] 「手数料600万ウォン節約」不動産直接取引3年で220倍「急増」[アプリで家を買う①] - Daum リンク
- [キム・スルギの親切な不動産屋] 仲介料を節約しようと「당근」で不動産直接取引?…「これ」を確認してください リンク
- 月給を節約しながら「うちの家売ります」…「당근不動産」が急増した理由 / SBS 8ニュース - YouTube リンク
- [ミンジレビュー] 不動産の「カモ」が「プロ」になるまで…MZ世代がチェックする不動産情報アプリ | 中央日報 リンク
- [分かりやすい不動産] 不動産直接取引詐欺手口の進化と対策 - Daum リンク
- 「契約もしたし、入金もしたのに」…不動産「直接取引詐欺」ここまで (字幕ニュース) / SBS - YouTube リンク
- 中介契約と公認仲介士の責任など - 探し易い生活法令情報 リンク
- 公認仲介士の過失で損害を被っても、賠償金は請求額の半分水準 - 税務士新聞 リンク
- 政府24 住民登録証真偽確認 リンク
- 住宅賃貸借 - 対抗力および優先弁済権取得 - 探し易い生活法令情報 リンク
参考文献
- [単独] 「手数料600万ウォン節約」不動産直接取引3年で220倍「急増」[アプリで家を買う①]
- [キム・スルギの親切な不動産屋] 仲介料を節約しようと「당근」で不動産直接取引?…「これ」を確認してください
- 月給を節約しながら「うちの家売ります」…「당근不動産」が急増した理由 / SBS 8ニュース
- [ミンジレビュー] 不動産の「カモ」が「プロ」になるまで…MZ世代がチェックする不動産情報アプリ | 中央日報
- [分かりやすい不動産] 不動産直接取引詐欺手口の進化と対策
- 「契約もしたし、入金もしたのに」…不動産「直接取引詐欺」ここまで (字幕ニュース) / SBS
- 中介契約と公認仲介士の責任など
- 公認仲介士の過失で損害を被っても、賠償金は請求額の半分水準
- 政府24 住民登録証真偽確認
- 住宅賃貸借 - 対抗力および優先弁済権取得