
世界3大基軸通貨、日本円の激動の年代史を一望する。
- 円の誕生から「超円安」時代までの歴史的流れを理解する。
- 米日金利差が円価値に与える核心的な影響を把握する。
- 円安が韓国経済に与える機会と脅威要因を分析する。
こんにちは!今日はグローバル経済の重要な一角を担う**「日本円」**について深く掘り下げていきたいと思います。円の価値は単なる為替レートの数字を超え、日本の経済力、通貨政策、そして国際的な地位を反映する複雑な指標です。今回は、円の歴史を時代別に分け、その興亡を追いながら経済の話を展開していきます。
第1章:円の誕生と初期安定期(1871年~1970年代初頭)
明治維新と円の導入(1871年)
日本円の歴史は、19世紀後半の明治維新時代に遡ります。
1871年、「新貨条例」により円が公式通貨として導入されました。
これは、複雑だった封建時代の貨幣システムを整理し、近代国家へと進むための核心的な措置でした。
当時の新貨条例は円の価値を1.5グラムの金と定義し、日本の通貨主権を確立しました。これは、後に急速な経済成長の足がかりとなりました。
戦後固定為替レート制とブレトン・ウッズ体制の崩壊
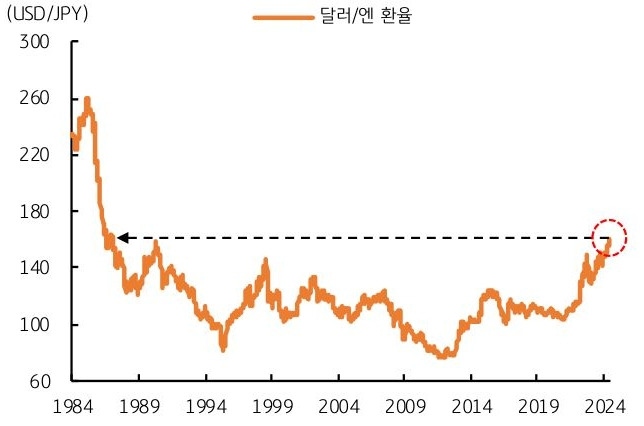
第二次世界大戦後、日本は経済再建のために**「1ドル=360円」**という固定為替レートを維持しました。
意図的に低く評価された円のおかげで、日本製品は圧倒的な価格競争力を持つことができ、これは「日本経済の奇跡」を牽引する核心的な原動力となりました。
しかし、1971年の「ニクソン・ショック」でブレトン・ウッズ体制が崩壊すると、日本は1973年に市場原理によって為替レートが決定される変動為替レート制を採用することになります。
これは、円が国際市場の力学に直接さらされ始めたことを意味する大きな変化でした。
第2章:プラザ合意とバブル経済(1980年代中盤~1990年代初頭)
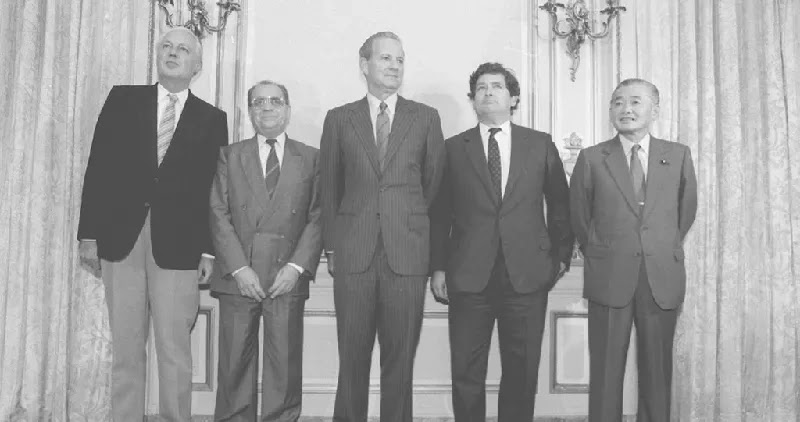
プラザ合意(1985年)と円価値の急騰
1980年代中盤、アメリカの巨額な貿易赤字を解決するため、G5の蔵相たちがニューヨークのプラザホテルに集まり、人為的にドル安を進めることに合意しました。これがかの有名な**「プラザ合意」**です。
この合意により、1ドル240円程度だった為替レートはわずか2年で120円台まで急落し、円の価値はなんと**46.3%**も高騰しました。
バブル経済の形成と崩壊
急激な円高(円高)は輸出企業に打撃を与え、日本銀行は不況を防ぐために政策金利を2.5%まで引き下げました。
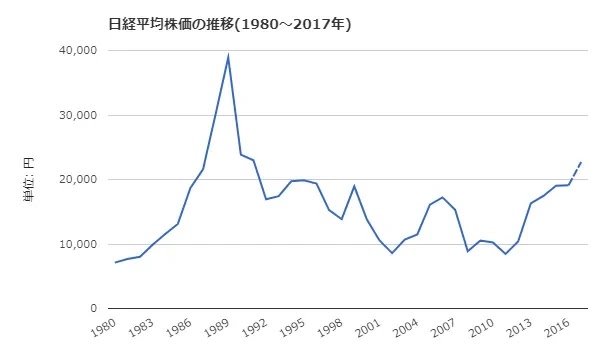
しかし、この低金利政策は市中の膨大な流動性を不動産や株式市場に流入させ、歴史上最悪のバブル経済を形成する起爆剤となりました。
当時、「東京を売ればアメリカ全体が買える」と言われるほど資産価値が異常に膨れ上がりました。
永遠に続くかと思われたバブルは、1989年の日本銀行による利上げで崩壊し始め、その崩壊は日本経済に「失われた30年」という深い傷跡を残しました。
第3章:「失われた30年」とデフレの泥沼(1990年代~2010年代初頭)
バブル崩壊後、日本経済は物価が持続的に下落するデフレと長期不況の泥沼に陥りました。
日本の「失われた30年」は、しばしば2008年のグローバル金融危機後に欧米が経験した長期低成長と比較されます。しかし、日本の事例は、慢性的なデフレ心理と人口高齢化という構造的な問題が結合し、政策効果を半減させたという点で、より深い教訓を与えます。
これを打開するために、日本銀行は2001年に世界で初めて中央銀行が市場にお金を供給する**「量的緩和(QE: Quantitative Easing)」**を実施しましたが、根深い構造的な問題を解決するには力不足でした。
興味深いことに、2008年のグローバル金融危機時には円が**「安全資産」**として浮上し、価値が一時的に急騰しました。
これは、グローバルな不安の中で日本の相対的な安定性が浮き彫りになったためですが、経済の根本的な力よりも特殊な状況に起因するものでした。
第4章:アベノミクスと超円安時代(2012年~現在)
2012年、安倍晋三首相は長期デフレ脱却を目指して**「アベノミクス」**を開始しました。
その核心は、「無制限の量的緩和」を通じて円の価値を下げ(円安)、輸出を増やして景気を浮揚させることでした。
しかし、生産拠点の海外移転などにより、「弱い通貨=強い輸出」という伝統的な公式はもはや通用せず、むしろ輸入コストだけが増加するという副作用が現れました。
米日金利差と円安の深化
最近の「超円安」現象の最も直接的な原因は、アメリカとの極端な金利差です。
世界中がインフレを抑えるために金利を引き上げる中、日本銀行は超低金利基調を維持したためです。
分析によると、米日長期金利差が1%p開くと、円為替レートは14.6円上昇するとされています。
これは、投資家がより高い収益率を求めて円を売りドルを買う現象を反映しており、円の運命が事実上両国の通貨政策にかかっていることを示しています。
歴史的最低水準の円の実質価値
最近の円の実質的な購買力を示す**実質実効為替レート(REER)**は、1970年代以降で最も低い水準を記録しました。
これは、変動為替レート制導入前の「1ドル=360円」時代よりも円の価値がさらに低いことを意味し、日本国民の生活の質に直接的な打撃を与えています。
| 時点 | USD/JPY 為替レート(円/ドル) | 主要な出来事および説明 |
| — | — | — |
| 1971年1月 | 358.44 | 史上最高値、固定為替レート制の最終時点 |
| 1985年9月 | 240水準 | プラザ合意当時 |
| 1995年4月 | 79.75 | 史上最安値近辺(円超強勢) |
| 2008年末 | 87 | グローバル金融危機時(安全資産選好) |
| 2024年7月上旬 | 160突破 | 34年ぶりの最高値(スーパー円安) |
第5章:円安が韓国経済に与える影響
では、このような円安現象は私たちにどのような影響を与えるのでしょうか?
ウォン・円為替レートの同調現象
韓国のウォンと日本円は、ドルに対して似たような動きをする**「同調」**現象を示します。
最近、両為替レートの相関係数はなんと0.973に達しており、これは円安がすぐにウォン安につながる可能性が高いことを意味します。
輸出競争力と観光収支
円安は、グローバル市場で日本製品の価格競争力を高め、韓国の輸出企業に負担を与えます。
ある研究によると、ウォン/円為替レートが1%下落(ウォン高)すると、韓国の総輸出数量は0.49%減少するとされています。
私も最近の円安を機に日本旅行に行ってきましたが、以前より明らかに安くなった費用に驚きました。このように、円安は個人にとっては旅行の機会を提供しますが、国家経済全体で見ると観光収支の悪化という影を落とす両面性を持っています。
| 影響要因 | 詳細内容 | 推定値/相関係数 |
| — | — | — |
| ウォン・円為替レートの同調 | 2021年以降のウォン・円為替レート相関係数 | 0.973(非常に高い) |
| 総輸出数量の減少 | ウォン/円為替レート1%下落時 | 0.49%減少と推定 |
| 経済成長率 | 貿易・観光収支悪化による減少効果 | 0.2%p内外の減少と推定 |
第6章:円の未来展望および示唆点
米日金利差の縮小と円高転換の可能性
多くの専門家は、今後アメリカが利下げを行い、日本が徐々に利上げを行うことで、両国の金利差が徐々に縮小すると見ています。
これは、円が段階的な円高に転換する最も重要な原動力です。
過去、「ミスター円」と呼ばれた榊原英介元大蔵省次官は、2025年には130円水準まで円が円高になると予測しました。
ただし、日本経済の構造的な問題や米日貿易摩擦のような変数も残っており、急激な反発よりも段階的な動きが予想されます。
| 機関 | 予測時点 | USD/JPY 為替レート予測 |
| — | — | — |
| Trading Economics | 2025年末 | 147.07 |
| UBS | 2025年末 | 140円台の安定化 |
| KB国民銀行 | 2024年第4四半期 | 145円以下への下落 |
| 榊原英介 | 2025年 | 130水準 |
結論
これまで日本円の激動の歴史を振り返ってきました。核心的な要点3つをまとめると以下のようになります。
- 政策と環境の産物: 円の価値は歴史的に、政府の政策的介入(プラザ合意など)とマクロ経済環境によって劇的に変動してきました。
- 「悪い円安」の時代: 現在の「超円安」現象は、アメリカとの極端な金利差が核心原因であり、過去とは異なり、輸出増大効果よりも輸入物価上昇の負担が大きい「悪い円安」の性格を帯びています。
- 段階的な円高転換の見通し: 今後、円は米日金利差の縮小により段階的な円高転換が予想されますが、その過程は決して順調なものではないでしょう。
このように複雑な円の流れを理解することは、グローバル経済を読むための重要な鍵となります。
参考資料
- EBC Financial Group 日本の通貨とその価値の理解
- 聯合ニュース “円の実質価値、1970年代以降最低…市場介入も焼け石に水”
- KBSニュース 円・ドル為替レートの推移
- ハンギョレ 「円の実質価値、1971年『ドル金兌換停止』以降最低水準」
- 産業銀行 日本経済政策の流れと展望
- 統計庁 [ロータリー]失われた30年、日本の教訓
- Wikipedia プラザ合意
- アジア経済 [論壇]第二のプラザ合意の可能性と注目すべきイシューたち
- YouTube [トランプ時代の経済学] 円高を要求するプラザ合意2.0
- 韓国経済 世界初の量的緩和…失われた30年と日本銀行の腹の内