
二人の友人、異なる運命
ここに、私たちの周りにいそうな二人の友人の物語があります。
- A: 皆が羨む「収益率の魔法使い」です。年20%という驚異的な収益率を誇りますが、稼ぐだけ使うライフスタイルのおかげで貯蓄率は10%にとどまりました。
- B: それに比べればBは極めて平凡な会社員です。年8%の収益率のインデックスファンドに黙々と投資し、収入の50%を着実に貯めていきました。
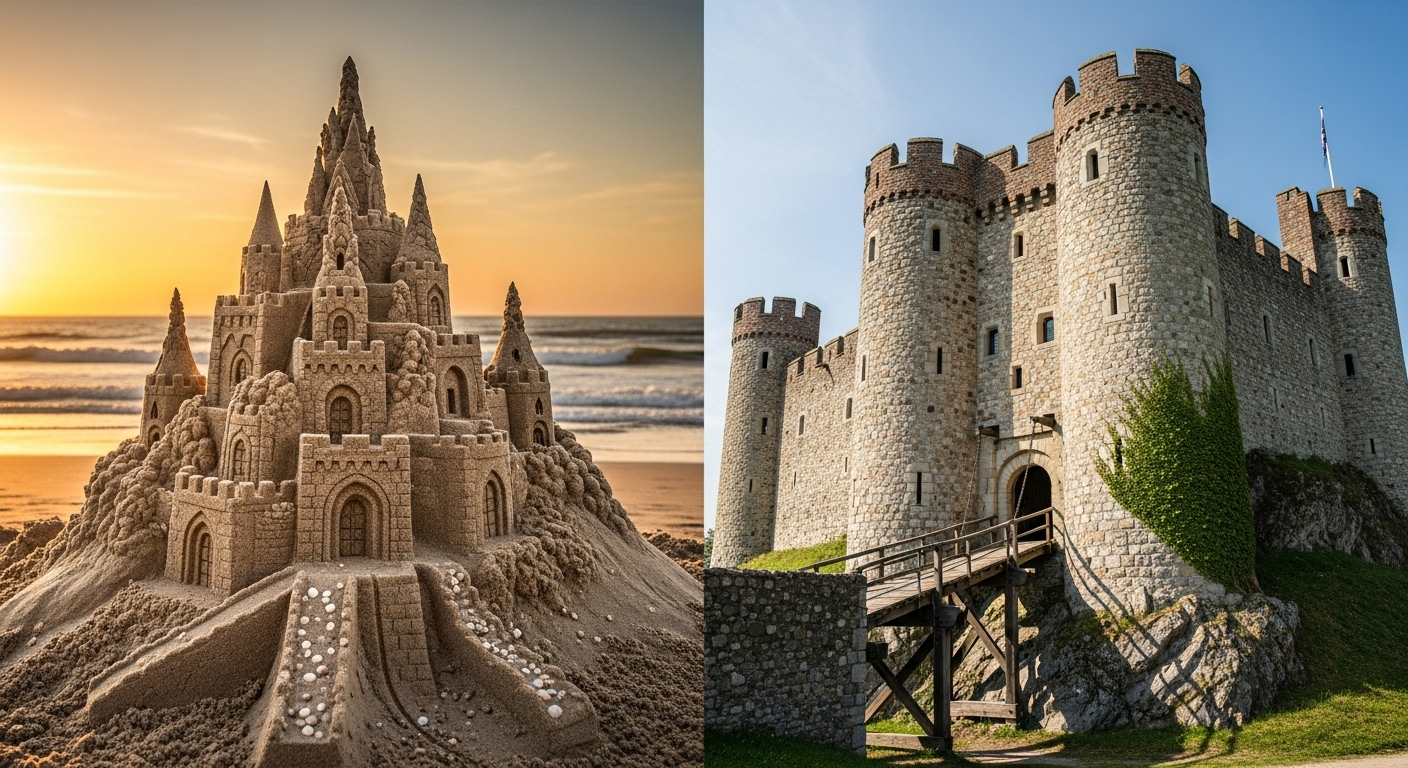
10年後、皆に試練が訪れました。恐ろしい金融危機で市場が半減した時、レバレッジまで使っていたAの華やかな城はあっという間に崩れ去り、彼は破産してしまいました。一方、Bの資産も減りましたが、その間コツコツと積み上げてきた貯蓄という堅固な土台のおかげで危機を乗り越え、むしろ新しい機会を掴むことができました。
さて、皆さん。本当に裕福だったのは誰でしょうか?私たちは愛する子供たちに、稲妻のように過ぎ去る収益率の技術を教えるべきでしょうか、それとも亀のように黙々と富を築いていく貯蓄の知恵を伝えるべきでしょうか?
この物語は、一時私たちを惑わせた「収益率神話」という霧を晴らし、私たちの手の中に確かに握られた富の鍵、**「貯蓄」**の真の価値を見つけていく旅です。
第1章:「収益率」という甘い幻想
「あの株で大儲けしたって!」「マンション一戸で人生逆転したって!」このような話は、なぜ私たちの心をこれほど揺さぶるのでしょうか?
一つ。「一発」を夢見る私たちの心
私たちの脳は、着実な成功よりも、非常に稀であっても一度の「大儲け」により強く反応します。周りの数少ない成功談を見て、「自分もできる」と信じてしまうのです。もしかしたら、投資は私たちに「知的な宝くじ」を買うようなワクワク感を与えているのかもしれません。
二つ。金融産業が囁く話
金融産業は、私たちに「より高い収益率」という希望を販売して成長します。私たちがより頻繁に取引し、より複雑な商品に加入するほど、彼らの利益は大きくなるからです。「給料の50%を貯蓄してインデックスファンドに預けなさい」という単純な真理は、高い手数料を取るにはあまりにも簡単なアドバイスにすぎません。
三つ。数字は嘘をつきません
百の言葉よりも、簡単な数字で確認してみましょう。
| 区分 | A(高収益・低貯蓄) | B(中収益・高貯蓄) |
| — | — | — |
| 年俸 | 1億ウォン | 1億ウォン |
| 貯蓄率 | 10% | 50% |
| 年間貯蓄額 | 1,000万ウォン | 5,000万ウォン |
| 投資収益率 | 15% | 8% |
▶ 1年後、二人の資産は?
- A: 1,000万ウォン(元本) + 150万ウォン(収益) = 1,150万ウォン
- B: 5,000万ウォン(元本) + 400万ウォン(収益) = 5,400万ウォン
▶ 5年後、格差はさらに広がります(単純計算時)
- A: 約 7,100万ウォン
- B: 約 2億9,300万ウォン
結果はあまりにも明確です。特に富を築いていく初期段階では、私たちがコントロールできない「収益率」よりも、完全に私たちの意志で調整できる「貯蓄率」が圧倒的に重要です。
第2章:貯蓄、欠乏ではなく自由を買う行為
혹시 ‘저축’이라는 단어를 들으면, 무언가를 포기하고 허리띠를 졸라매는 고통스러운 모습이 떠오르시나요? 이제 그 생각을 바꿔볼 시간입니다. 저축은 ‘소비의 포기’가 아니라, 이 세상 가장 가치 있는 상품인 **‘자유’**를 구매하는 행위입니다.
理由1:「No!」と言える自由
十分な貯蓄は、あなたに望まない仕事、不快な人間関係、不当な要求に堂々と「No!」と叫べる力を与えます。本当のお金持ちは、ピカピカのスポーツカーに乗る人ではなく、朝目覚めた時に「今日は私は私が望むどんなことでもできる」と思う人です。
理由2:人生の「ゴールデンチケット」を掴む力
人生には予期せぬ機会が訪れます。良い事業アイデア、突然の不動産下落のような「ゴールデンチケット」は、準備された人だけが掴むことができます。貯蓄は、危機の瞬間にあなたを守る「盾」であり、決定的な機会にあなたの人生を別の軌道に押し上げる強力な「槍」となるでしょう。ウォーレン・バフェットが常に莫大な現金を保有する理由もまさにここにあります。
第3章:貯蓄率を高める心の技術
「分かりました、貯蓄が重要なのは。でも、それが気持ち通りに簡単ですか?」はい、その通りです。貯蓄は意志の問題ではなく、心理の問題です。私たちの心を少しだけ騙して、楽しく貯蓄する賢い技術を見てみましょう。
技術1:見えないように、自動的に(自動化の魔法)
最も強力な貯蓄方法は、考える隙を与えないことです。「先貯蓄、後支出(Pay Yourself First)」システムを作りましょう。給料が入ったらすぐに約束された金額が貯蓄、投資口座に自動的に引き落とされるように設定するのです。貯蓄をこれ以上意志力の対象にせず、携帯電話料金のように当然の「固定費用」にしてしまいましょう。
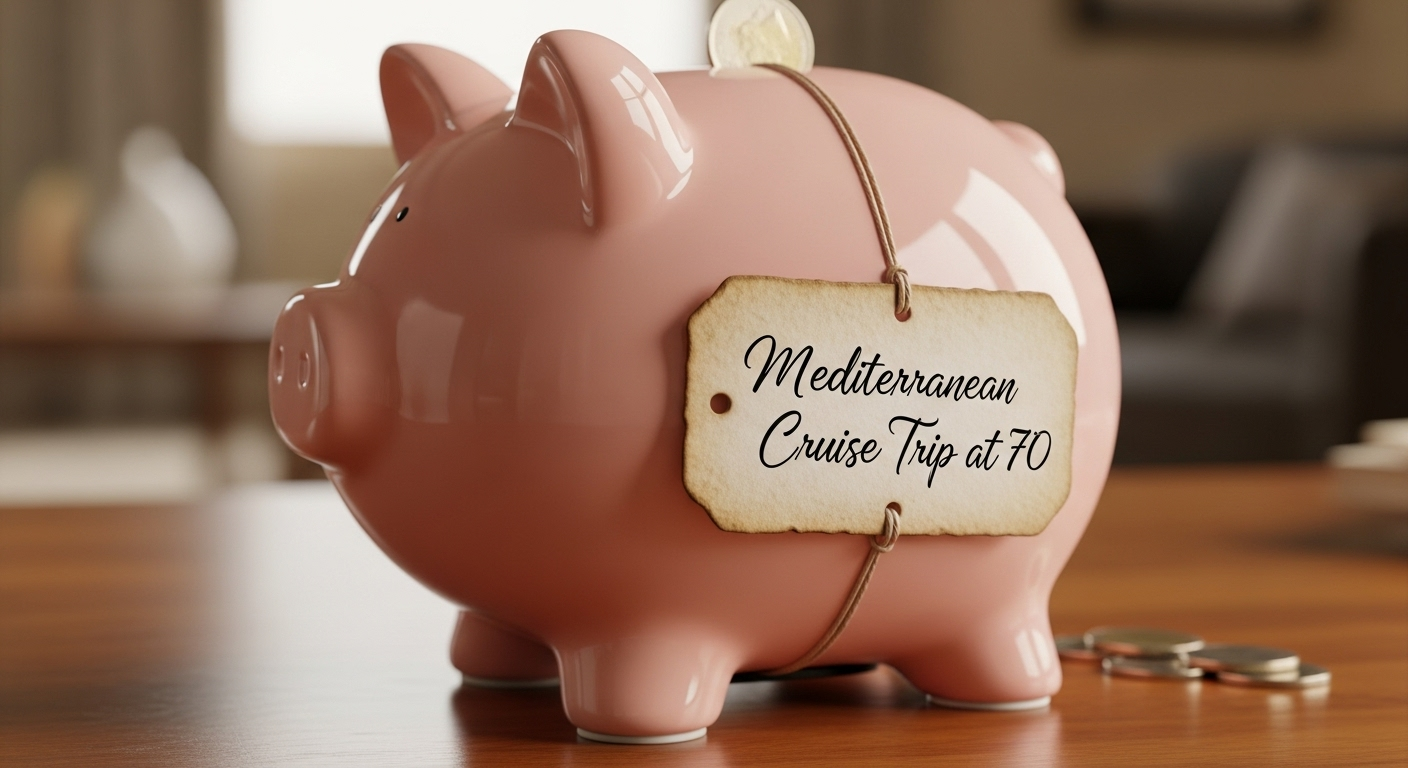
技術2:目標に命を吹き込む(感情的なネームタグ)
抽象的な目標は、私たちに何の動機も与えません。貯蓄通帳に具体的で胸躍る名前をつけてあげましょう。
- 「老後準備資金」 → 「70歳で旅立つ地中海クルーズ旅行ファンド」
- 「子供の学資金」 → 「娘のハーバード入学祝いパーティー費用」
- 「緊急資金」 → 「どんな危機にも家族を守る頼もしい盾」
このようにすると、買いたい物ができるたびに、「地中海クルーズ」や「娘の笑顔」を諦めることになるのだと思い出し、誘惑に打ち勝つ力を得ることができます。
技術3:自分だけの「幸せの線」を見つける(幸せの費用対効果)
収入が増えると、不思議とお金が貯まらなくなる経験、皆さんもありませんか?収入に合わせて支出も増えるからです。しかし、物質的な消費がもたらす幸福は、思ったより早く消え去ります。重要なのは、他人と比較することではなく、「自分」に本当の幸せをもたらす「適正な線(Enough)」を見つけることです。収入が増えた時、増えた金額の半分は無条件に貯蓄するという原則を立てるのも、非常に賢明な方法です。
第4章:子供に受け継がせたい唯一の遺産
私たちが子供に受け継がせることができる最も偉大な遺産は何でしょうか?それはお金そのものではなく、「自分で富を作り、守ることができる知恵」です。そして、その知恵の中心には、まさに** 「貯蓄する習慣」**があります。
一つ。貯蓄は「態度」を教えます
幼い頃から貯蓄を経験した子供は、お金以上のことを学びます。
- 忍耐と満足の遅延: より大きな目標のために、現在の喜びを我慢する方法を学びます。
- 計画と実行: 目標を立て、それを達成していく過程を自然に身につけます。
- 感謝と価値: お金の尊さと労働の価値を理解し、感謝する心を持つようになります。
二つ。親が見せる最高の金融教育
子供たちに百の言葉よりも強力な教育は、親が直接見せる人生の姿です。
- 「三つの瓶」システム: お小遣いを「使う(Spend)」、「貯める(Save)」、「分ける(Share)」の三つの透明な瓶に分けて入れてみましょう。子供はお金の流れとバランスを視覚的に学びます。
- 家族財政会議: 「私たちの家族の夏休み旅行のために、皆で30万ウォン貯めよう!」のように、共同の目標を立てて一緒に貯蓄し、責任感を育むことができます。
- 消費についての対話: おもちゃを買ってほしいとねだる時、そのお金でできる他の素晴らしいこと(機会費用)について自然に話し、合理的な消費習慣を教えてあげてください。
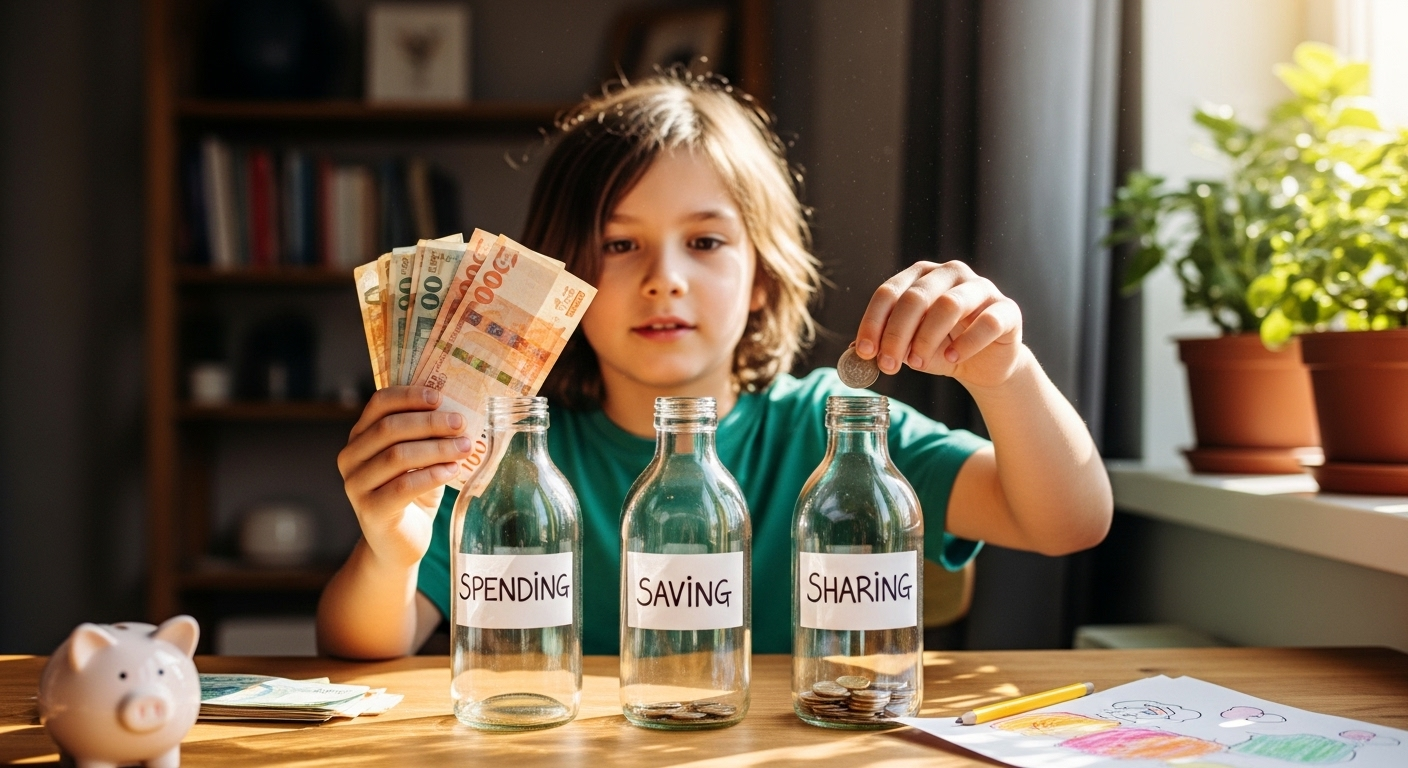
子供に貯蓄習慣を受け継がせることは、単にお金を貯める技術を超えて、自分の人生を主導的に計画し、どんな危機にも揺るぎない確固たる内面を築き上げる過程です。
結論:あなたの選択が子供の未来になります
真の富の錬金術は、市場の未来を予測する華やかな魔法ではありません。それは、「収入より少なく使い、その差を 꾸준히 広げていくこと」、まさに高い貯蓄率という単純な真理の中にあります。
華やかな収益率に頼った富は、いつでもあなたを裏切ることができる「壊れやすい富(Fragile Fortune)」です。しかし、あなたの汗と忍耐で積み上げた貯蓄の城は、どんな経済的な嵐の中でもあなたと家族をしっかりと守ってくれる「決して崩れない富(Unbreakable Wealth)」を築き上げます。
이제 선택은 당신의 몫입니다. 그리고 그 선택은 곧 당신 자녀의 미래가 될 것입니다.
気まぐれな市場に運を任せるギャンブラーの技術と、黙々と自由を築く賢者の知恵のうち、あなたは子供に何を教えますか?