
如果有两家餐厅,一家有100条评价且平均分为4.5分,另一家只有3条评价但全是5.0分,你会预订哪一家?
比起期望值,我们的内心更容易倾向于“看起来更确定”的那一方,这背后有三种认知偏见在起作用,即确定性效应、损失厌恶和确认偏误。
为什么认知偏见会让我们选择“看起来更确定”的选项,而非期望值更高的选项?
假设我们要预订纪念日晚宴。
A店有100条评价,平均4.5分;B店只有3条评价,全是5.0分。
虽然从失败概率来看A店更稳妥,但我们有时还是会被B店“满分”这两个字吸引。
有趣的是,实际实验结果呈现出相反的倾向。
Powell等人(2017, Psychological Science)在手机壳选择实验(第一阶段132人)中证实,即便平均评分较低,人们也倾向于选择评价数量较多的那一个。
无论哪种情况,共同点都是一样的:与其考量平均值和样本量,人们更倾向于用一个显眼的线索来草草做出决定。
这三种偏见正是解释那一瞬间的代表性概念。
确定性效应:为什么期望值更高,却仍选择100%把握的选项?
确定性效应(Certainty Effect)是一种比起概率性结果,对确定性结果赋予过高权重的认知偏见。
卡尼曼和特沃斯基在1979年的前景理论论文中通过实验展示了这一点。
一边是有80%概率获得4,000的选项,另一边是确定获得3,000的选项。尽管前者的期望值(4,000×0.8=3,200)更高,但大多数参与者还是选择了确定的3,000。
如果将金额换算成万元单位(这是我个人换算的虚拟案例),即80%概率获得4,000万元和确定获得3,000万元。选择确定的一方意味着放弃了200万元的期望值,而那200万元就是“确定感”的价值所在。
为什么会这样呢?
前景理论解释称,人类并不会按数字本身来理解概率。用论文摘要的表达来说,或然性结果相对于确定性结果被低估了。80%和100%虽然只有20个百分点的差距,但100%是“不确定性消失的界限”,因此体感差距远大于数字本身。这就是为什么同样的20个百分点,从20%到40%的感觉与从80%到100%完全不同的原因。
关于前景理论如何动摇了“理性人”的假设,我已在行为经济学打破理性人神话的过程一文中单独讨论过。
损失厌恶: 失去的痛苦是获得快乐的约2倍
确定性偏好的更深层根源在于损失厌恶(Loss Aversion)。
这是一个认为在同等规模下,人们感受到的损失痛苦远大于获得快乐的概念,由1979年的前景理论提出。
1992年的后续研究将这一比率(损失厌恶系数)估算为约2.25,通常概括为“约2倍”。具体数值会根据个人和情况有很大差异。顺便一提,凭借此研究获得诺贝尔经济学奖(2002年)的是卡尼曼,而特沃斯基因于1996年去世而未能获奖。
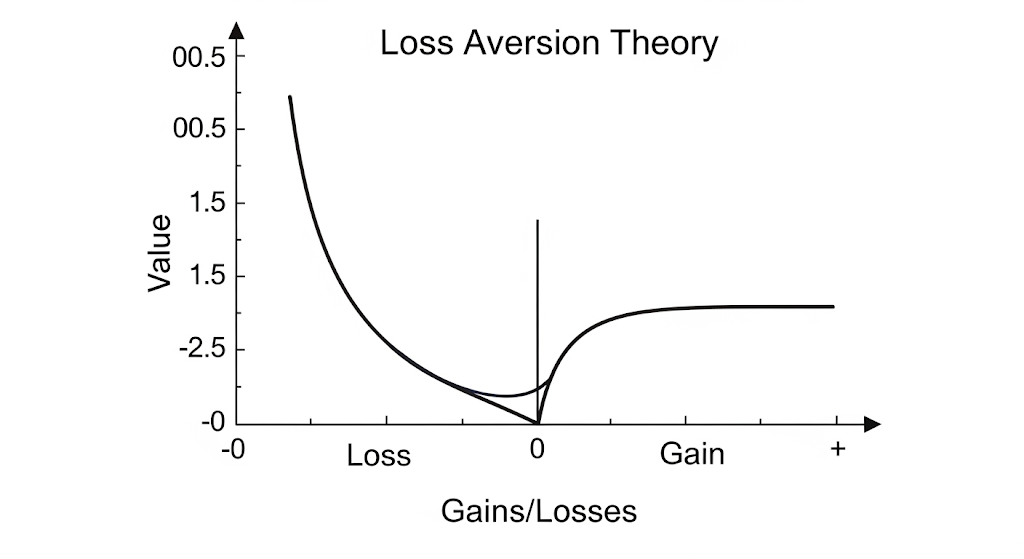
让我们用抛硬币来计算一下。
如果正面赢15万韩元,反面输10万韩元,你愿意参加这个游戏吗?
期望值是0.5×15万 - 0.5×10万 = +2.5万韩元,是有利的。
即便如此,如果你依然犹豫,试着代入系数看看。输掉的10万韩元在体感上相当于10万×2.25 = 22.5万韩元,比将要获得的15万韩元更大。要让这个游戏变得有吸引力,收益必须远超损失的2倍(这只是简单代入,实际感受因人而异)。
损失厌恶最常见的场景是投资。
想象一下那些无法卖出正在亏损的股票,坚持认为“总有一天会涨回来”的投资者(虚拟案例)。卖出前的账面损失只是一个数字,但一旦卖出就变成了确定的损失,因此内心会倾向于推迟这种痛苦。这也会导致将变化本身视为损失,从而停留在熟悉的现状中,即现状偏见(Status Quo Bias)。关于为什么存钱的心态和赚钱的心态不同,值得与致富之道与守富之道有何不同一文一起阅读。
确认偏误:为什么只收集相信那一侧的证据?
**确认偏误(Confirmation Bias)**是指人们更容易寻找符合自己原有信念的信息,而对相反信息视而不见或进行不同解读的倾向。
Nickerson(1998)的综述总结道,这种现象以多种形式广泛存在。如果说损失厌恶是让人“寻找”确定性,那么确认偏误就是让人“守护”已经获得的确信。
人们常说社交媒体的“过滤气泡”和“回声室效应”加剧了确认偏误。
但查看整理相关研究的综述(Media Technology & Democracy)会发现,情况并不简单。支持过滤气泡的证据很薄弱,回声室效应的证据也存在分歧。即便出现,也往往集中在政治上最极端的极少数用户群体中。此外,也有研究引用称,人们只是更喜欢赞同的信息,并非刻意回避反对信息。
因此,我认为比起单纯归咎于“算法”,去观察自己优先拾取什么样的信息,才更接近现实。
三种认知偏见在日常生活中如何体现?
这三种偏见往往不是独立运作,而是相互助长,从而构建出“确信”。下表简化了它们在投资、信息消费、职场中的表现。
三种认知偏见在投资、信息消费、职场选择中的表现对比
| 领域 | 理性方法 | 偏见介入时(相关偏见) |
|---|---|---|
| 投资 | 选择风险调整后期望值更高的一方 | 偏好“保本”低收益产品,因舍不得本金而无法卖出亏损股票(确定性效应、损失厌恶) |
| 信息消费 | 交叉验证相反的观点和出处 | 优先查找并阅读符合自己观点的新闻和动态(确认偏误) |
| 职场 | 即使有风险也会对比新的机会 | 因惧怕变化带来的不确定性而留在熟悉的位置(损失厌恶、现状偏见) |
关于投资中这些偏见导致巨大损失的案例,已整理在为什么聪明的投资者会在LTCM和2008年失败一文中。
减少认知偏见的2种方法:听取反对意见,提前写下出错的理由
一味追求确定性容易错失更好的机会。虽然无法彻底消除偏见,但在决策前可以设置一些防御装置。
- 听取真正持有不同观点的人的意见。 在团队会议中担任“魔鬼代言人”的方法经常被推荐。但心理学家夏琳·内梅特(Charlan Nemeth)表示,比起角色扮演式的反对,真正持有不同信仰的人的反对更能让人重新思考(Behavioral Scientist, 2018 采访)。相比设定角色,直接寻找持不同观点的人更好。
- 提前写下自己决策可能出错的理由。 同一采访中提到,某投资公司会让决策负责人花几天时间详细写下“该决策出错的理由”。内梅特认为这更接近真正的反对意见。如果是个人操作,在此基础上再多写一行“即使亏损也能承受的最大金额”,那么在面对损失动摇时,它就能成为判断标准。这一点不是研究结论,而是我的建议。
今天你能做的事情只有一件:找一篇反对你当前正在纠结的决定的文章,读到最后,并写下三行如果那篇文章是对的,会有什么变化。
指南:本文基于撰写时的公开资料,仅供一般信息参考,不构成对特定股票、资产的买卖建议或金融产品购买建议。数值和研究结果可能会随时间变化。(最后核对:2026-10-28)
参考资料
- 前景理论:风险决策分析
- 前景理论的进展:不确定性的累积表示
- 确认偏误:多种表现形式下的普遍现象
- 鲍威尔等人 (2017)。大数崇拜:消费者选择中的人气偏见。《心理科学》。新闻稿:https://www.psychologicalscience.org/news/releases/people-favor-highly-reviewed-products-even-when-they-shouldnt.html
- 行为科学家 (2018)。停止扮演魔鬼代言人,以及其他关于更好决策的建议(夏琳·内梅特采访)。https://behavioralscientist.org/stop-playing-devils-advocate-and-other-advice-for-better-decision-making/
- 媒体技术与民主。回声室和过滤气泡无法反映我们的媒体环境。https://mediatechdemocracy.com/all-work/echo-chambers-and-filter-bubbles-dont-reflect-our-media-environment