
벤저민 그레이엄은 『현명한 투자자』에서 방어적 투자자에게 과거 3년 평균 이익 기준 PER 15배 이하, PER×PBR 22.5 이하의 주식을 사라고 권했습니다. 이 기계적 기준은 과잉반응·군중 심리 같은 편향이 매수 판단을 흔들지 못하게 막는 장치로 볼 수 있습니다.
작성일: 2025-08-20 · 마지막 확인일: 2026-09-27
시장은 정말 합리적일까? 효율적 시장 vs. 행동경제학
전통 금융 경제학은 ‘효율적 시장 가설(Efficient Market Hypothesis, EMH)’ 위에 세워졌습니다. 모든 정보가 즉시 주가에 반영되므로, 시장을 이기는 것은 불가능하며 최선은 시장 전체를 추종하는 것이라는 주장입니다. 시장을 완벽한 계산기로 보는 관점이죠.
하지만 벤저민 그레이엄과 같은 투자 대가들은 오래전부터 시장이 항상 합리적이지만은 않다는 것을 간파했습니다. 이러한 통찰은 현대의 행동경제학과 맥을 같이합니다. 행동경제학은 투자자가 감정과 편향에 영향을 받는 평범한 인간이라는 점에서 출발하며, 이로 인해 시장에 예측 가능한 비효율성이 발생한다고 봅니다.
그렇다면 우리는 이 두 관점 중 무엇을 따라야 할까요? 이 글은 시장이 투자자들의 심리적 편향이 만들어내는 체계적인 과잉반응의 장이며, 벤저민 그레이엄이 수십 년 전 이미 이를 방어할 투자 원칙을 제시했음을 살펴봅니다.
왜 투자자는 시장에서 과잉반응할까?
투자자의 과잉반응은 무작위 실수가 아니라, 인간의 뇌에 깊이 각인된 **인지 편향(cognitive bias)**에서 비롯되는 체계적인 현상입니다. 복잡하고 불확실한 주식 시장에서 이러한 심리적 함정은 특히 두드러지게 나타납니다.
과잉반응을 부추기는 4가지 심리적 함정
- 대표성 휴리스틱과 앵커링: 투자자들은 최근 몇 분기 동안의 높은 성장률 같은 단기 성과를 기업의 영원한 특성으로 일반화합니다. 동시에 최근의 화려한 뉴스나 급등한 주가에 심리적 ‘닻’을 내려 기업의 장기적인 펀더멘털을 무시하게 됩니다.
- 확증 편향: “이 기업은 세상을 바꿀 혁신 기업이다"와 같은 믿음이 한번 형성되면, 자신의 신념을 지지하는 정보만 찾고 반대되는 데이터는 무시하는 경향입니다.
- 군중 심리(Herd Mentality): 자신의 분석보다 다른 사람들의 행동을 따라 하는 심리입니다. 이는 가격 상승이 매수 결정을 정당화하고, 이것이 다시 가격 상승을 부르는 양의 피드백 고리를 형성하여 주가를 현실과 동떨어진 수준으로 밀어 올립니다.
- 손실 회피: 이익의 기쁨보다 손실의 고통을 훨씬 더 크게 느끼는 심리입니다. 이로 인해 값이 떨어진 ‘패자’ 주식은 손실을 확정 짓기 싫어 너무 오래 보유하고, 오른 주식은 너무 일찍 파는 ‘처분 효과’ 같은 행동이 나타납니다.
과잉반응의 대표적 실증 근거는 드봉(De Bondt)과 세일러(Thaler)의 1985년 논문 “Does the Stock Market Overreact?"(Journal of Finance)입니다. 과거 3~5년 수익률 하위 ‘패자 포트폴리오’가 이후 3년간 상위 ‘승자 포트폴리오’보다 높은 성과를 냈다는 결과는 투자자들이 과거 성과에 과잉반응한다는 증거로 해석됩니다(위험 차이로 설명하려는 반론도 있습니다).
벤저민 그레이엄의 해독제: 시장의 광기 다스리기
벤저민 그레이엄은 시장의 변덕스러운 본질을 꿰뚫어 보고 이를 다스리기 위한 행동 관리 시스템을 구축했습니다. 그의 철학은 투자자가 시장의 감정적 파도에 휩쓸리지 않고, 오히려 그것을 이용하도록 설계되었습니다.
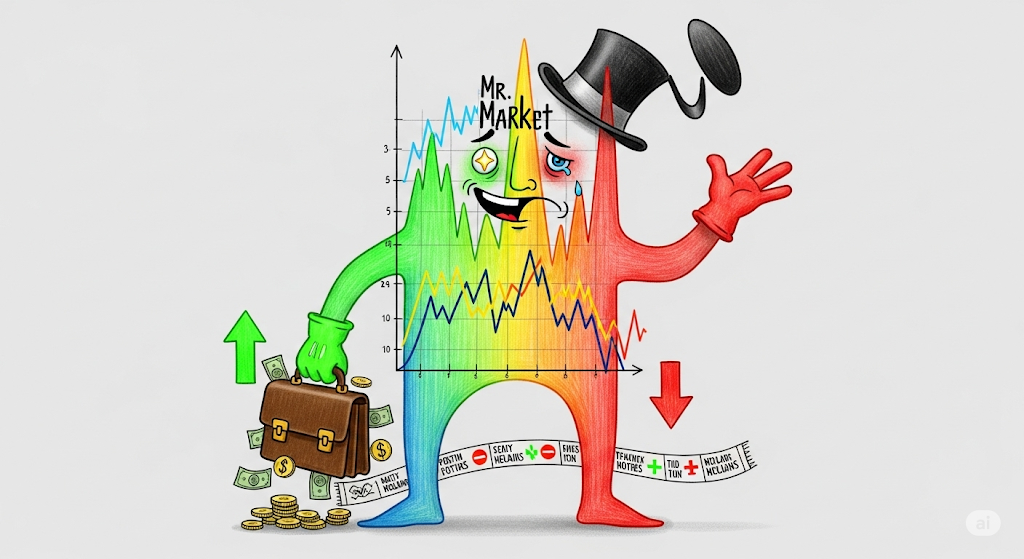
조울증 환자 ‘미스터 마켓’을 활용하는 법
그레이엄의 ‘미스터 마켓(Mr. Market)’ 우화는 시장의 감정적 본질을 생생하게 묘사합니다. 미스터 마켓은 매일 찾아와 터무니없이 높은 가격이나 낮은 가격에 주식을 사거나 팔라고 제안하는 조울증 동업자입니다.
현명한 투자자는 그의 기분에 따라 행동하지 않습니다. 미스터 마켓이 비관에 빠져 헐값에 주식을 팔 때 매수하고, 탐욕에 차서 비싼 값에 사려고 할 때 매도하는 것이 핵심입니다. 이는 시장의 변동성을 ‘위험’이 아닌 ‘기회’로 재정의하는 관점입니다. 여러분은 ‘미스터 마켓’의 제안에 어떻게 대응하고 계신가요?
궁극의 방어막, ‘안전마진’
그레이엄 철학의 주춧돌은 ‘안전마진(Margin of Safety)’ 입니다. 이는 기업의 내재가치보다 현저히 낮은 가격에 주식을 사는 것을 의미합니다. “1달러짜리 자산을 50센트에 사는 것"이죠.
안전마진은 분석 오류에 대한 보호막이자, 예측 불가능한 시장 변동에 대한 완충 장치 역할을 합니다. 충분히 낮은 매수 가격은 과열된 분위기 속에서 비싼 값을 치르는 과오를 줄이는 유력한 방어 수단입니다.
행동을 통제하는 족쇄, PER 원칙
그레이엄 철학이 구체적인 행동으로 이어지는 지점에 **주가수익비율(PER, Price-to-Earnings Ratio)**이 있습니다. PER은 주가를 주당순이익(EPS)으로 나눈 값으로, 이익이 지금 수준으로 유지된다고 가정하면 이익만으로 주가만큼 버는 데 걸리는 햇수로 풀이하기도 합니다. 그레이엄에게 PER은 단순한 참고 지표가 아닌, 투자자의 감정을 통제하는 행동적 족쇄였습니다.
그는 『현명한 투자자』(1973년 개정판 기준)에서 ‘방어적인 투자자’를 위해 다음과 같은 정량적 원칙을 제시했습니다.
- 규칙 1: PER은 15배를 넘지 않아야 한다. (과거 3년 평균 이익 기준)
- 규칙 2: PBR(주가순자산비율)은 1.5배 이하가 바람직하며, PBR이 더 높다면 PER과 PBR의 곱이 22.5를 넘지 않아야 한다. (15 × 1.5 = 22.5)
이 규칙은 투기적 열풍에 대한 자동 ‘회로 차단기’ 와 같습니다. 아무리 화려한 성장 스토리를 가진 주식이라도 이 기준을 넘으면 매수 대상에서 제외됩니다. 이는 투자자가 군중 심리와 확증 편향에 휩쓸려 버블에 동참하는 것을 막는 데 도움이 됩니다.
광기의 증명: 닷컴 버블과 그레이엄 원칙
투자자 과잉반응과 그레이엄 원칙의 방어력을 잘 보여주는 사례가 닷컴 버블입니다. 1990년대 후반, 시장은 ‘신경제’라는 서사에 매료되어 이익이나 자산 같은 전통적인 지표를 무시했습니다.
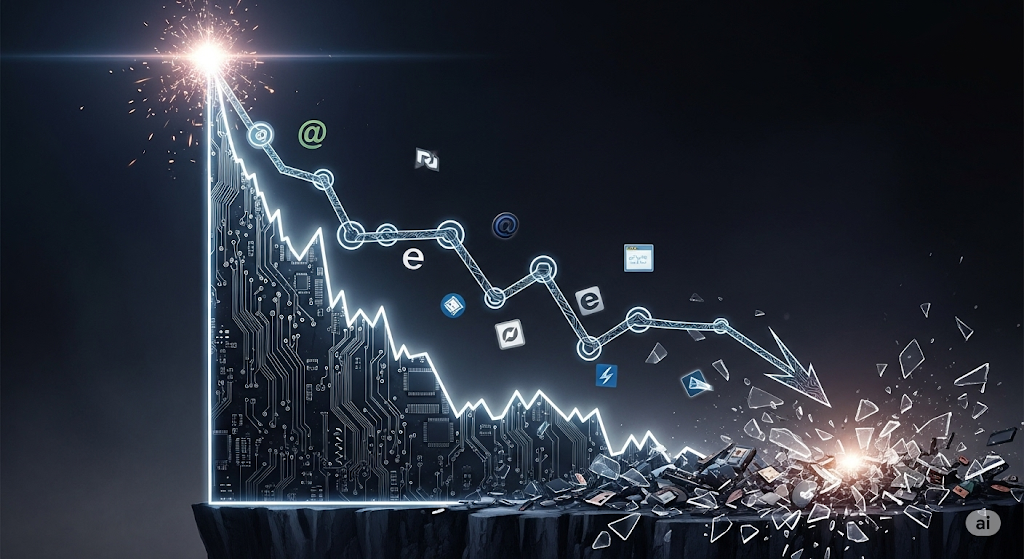
당시 나스닥 상장 기업들의 PER은 집계 방식에 따라 다르지만 100배 안팎까지 올랐다는 분석이 많고, 인기 기술주 가운데는 수백 배이거나 이익이 없는 기업도 흔했습니다. 2000년 3월 10일 5,048로 정점을 찍은 나스닥 종합지수는 2002년 10월 1,114까지 약 78% 떨어졌습니다. 만약 어떤 투자자가 그레이엄의 원칙을 엄격하게 지켰다면 어땠을까요? 그는 시장의 거의 모든 인기 기술주를 피할 수 있었고, 투기적 손실의 상당 부분을 피했을 가능성이 큽니다(물론 이후 크게 성장한 일부 기술주도 놓쳤을 것입니다).
표 1: 닷컴 버블의 과잉반응과 조정
| 지표 | 버블 정점 (1999-2000년경) | 그레이엄의 원칙적 한계 |
|---|---|---|
| 나스닥 PER | 100배 안팎(집계 방식에 따라 차이) | 15배 이하 |
| ‘인기’ 기술주 PER | 수백 배 또는 적자(PER 산출 불가) | 15배 이하 |
이 표는 당시 시장의 광기와 그레이엄의 원칙 사이에 얼마나 큰 괴리가 있었는지를 보여줍니다. (표의 버블 정점 수치는 여러 언론·분석 자료를 종합한 대략적 값입니다.)
비교/대안
그레이엄 원칙의 진화: 피터 린치의 GARP 전략
그레이엄의 엄격한 저PER 전략은 위대한 성장 기업을 놓칠 수 있다는 한계가 있습니다. 이러한 딜레마를 해결하고자 한 인물이 바로 전설적인 펀드매니저 피터 린치입니다. 그는 ‘합리적 가격의 성장주(GARP, Growth at a Reasonable Price)‘라는 개념을 제시했습니다.
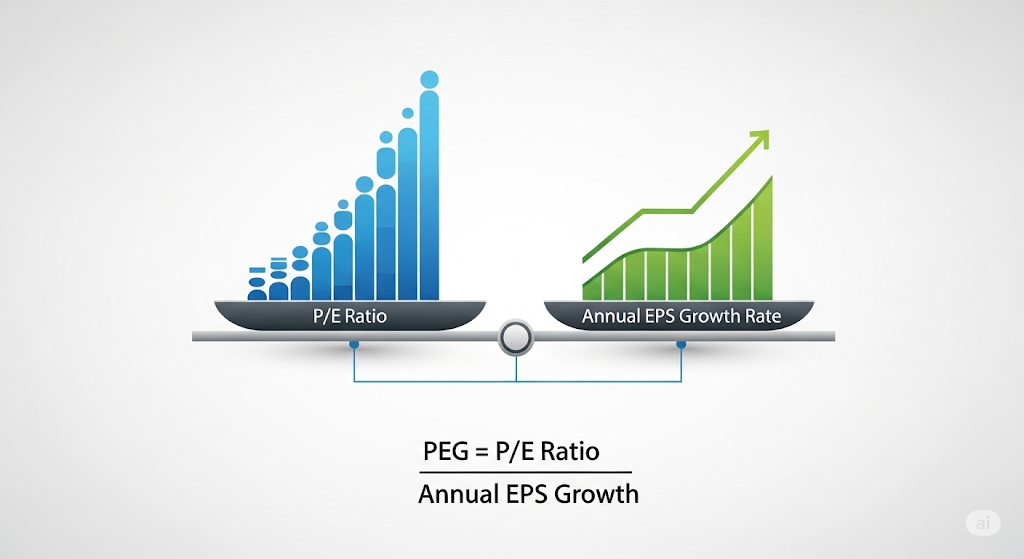
린치의 핵심 도구는 **주가이익성장비율(PEG, Price/Earnings to Growth)**이었습니다. PEG는 PER을 연간 주당순이익(EPS) 성장률로 나눈 값(PEG = PER / EPS 성장률)으로, PER을 성장의 맥락에서 평가합니다. 린치는 『전설로 떠나는 월가의 영웅(One Up on Wall Street)』에서 PER이 성장률과 같으면(PEG 1) 적정 수준, 그보다 낮으면 매력적이라고 보았습니다.
이는 그레이엄의 ‘안전마진’ 정신을 계승하되, 그 기준을 현재 가치에서 미래 성장성으로 확장한 것입니다.
표 2: 정량적 가치 원칙의 비교 분석
| 기준 | 벤저민 그레이엄 (초저가 가치주) | 피터 린치 (GARP) |
|---|---|---|
| 주요 지표 | PER, PBR | PEG 비율 |
| PER 허용 범위 | 낮음 (15배 이하) | 중간 (성장률로 정당화되면 수용) |
| 핵심 철학 | ‘안전마진’ | ‘합리적 가격의 성장’ |
체크리스트
훈련된 투자자를 위한 벤저민 그레이엄식 체크리스트
투자에 앞서 다음 질문들을 스스로에게 던져보세요.
- 이것은 ‘투자’인가, ‘투기’인가?: 철저한 분석을 통해 원금의 안전과 만족스러운 수익이 기대되는가?
- ‘안전마진’은 확보되었는가?: 기업의 내재가치보다 현저히 낮은 가격에 매수하는가?
- 정량적 기준을 충족하는가?: PER은 15배 이하, (PER × PBR)은 22.5 이하인가?
- ‘미스터 마켓’의 감정에 휘둘리고 있지는 않은가?: 시장의 분위기가 아닌, 나의 분석과 원칙에 따라 결정하는가?
결론
주식 시장은 이성적인 기계가 아니라, 인간의 심리적 편향이 만들어내는 거대한 전쟁터입니다. 벤저민 그레이엄의 투자 철학은 이러한 심리적 전쟁에서 투자자 자신을 보호하는 강력한 방어 시스템입니다.
핵심 요약
- 시장은 때로 비이성적입니다: 투자자들은 대표성 휴리스틱, 확증 편향, 군중 심리 등 인지 편향으로 인해 체계적으로 과잉반응합니다.
- 원칙이 감정을 이깁니다: 벤저민 그레이엄의 PER 원칙은 단순한 지표가 아니라, 시장의 광기로부터 투자자를 보호하는 행동 통제 장치로 볼 수 있습니다.
- 훈련이 예측을 앞섭니다: 그레이엄의 엄격한 규칙이든, 린치의 유연한 PEG 비율이든, 핵심은 감정을 배제하고 정량적 원칙을 고수하는 훈련된 태도입니다.
결국 시장의 소음 속에서 살아남는 것은 가장 똑똑한 예측가가 아니라, 가장 훈련된 투자자입니다. 이 글을 통해 여러분만의 투자 원칙을 세우고, 시장의 이야기가 아닌 숫자에 집중하는 계기가 되기를 바랍니다.
함께 읽으면 좋은 글
안내: 이 글은 작성 시점의 공개 자료를 바탕으로 한 일반 정보이며, 특정 투자·금융 상품의 권유가 아닙니다. 수치와 정책은 이후 달라질 수 있습니다. (마지막 확인: 2026-09-27)
※ 특정 종목·자산의 매수·매도를 권하는 글이 아닙니다.
참고자료
- Wikipedia, Efficient-market_hypothesis
- 기획재정부, 효율적 시장 가설 - 시사경제용어사전
- 나무위키, 효율적 시장 가설
- Brunch, 행동경제학의 개념 소개 - 경제학과 심리학의 만남
- KDI 경제정보센터, 인간의 심리를 탐구하는 행동경제학
- 위키백과, 인지 편향
- 교보문고, 중국 주식시장에서 역행투자전략의 성과에 대한 실증적 연구
- Steemit, 벤저민 그레이엄의 시대를 초월한 투자 원칙
- SPI, 벤저민 그레이엄, 증권 팩터 분석의 시작
- 톱클래스, 가치투자의 아버지 벤저민 그레이엄
- 예스24, 벤저민 그레이엄의 현명한 투자자
- Alpha Square, Insight Post
- YouTube, PER(주가수익비율) 10분 만에 정복
- 한국투자증권, 벤자민 그레이엄
- 뉴스핌, 2000년 IT버블과 2018년 코스닥…“이번엔 다를까?”
- 조선일보, 제2의 IT 버블 공포…2000년 vs 2020년 무엇이 다른가
- 연합뉴스, 미국 증시 부진에 되살아난 닷컴버블 악몽…‘비교불가’ 평가도
- 신동아, 피터 린치 46세에 은퇴하게 한 생활밀착형 고성장주 투자전략