
金利、インフレ、そして危機対応の叙事詩
- アメリカ連邦準備制度(FRB)はどのように誕生し、その役割はどのように進化してきたのか
- 大恐慌、スタグフレーション、2008年の金融危機など、主要な経済危機でFRBはどのような決定を下したのか
- FRBの政策は、今日の私たちの住宅ローン、投資、物価にどのように直接影響しているのか
今朝、あなたの住宅ローンの金利を確認したり、株式ポートフォリオの変動に胸を痛めたり、あるいは単に買い物をしながら、ぐっと上がった食料品価格にため息をついたのであれば、あなたはすでに**アメリカ連邦準備制度(Federal Reserve、以下FRB)**の壮大な物語の中に足を踏み入れたことになります。ワシントンD.C.で下されるこれらの決定は、私たちの財布、投資、そして未来と見えない糸で結ばれているのです。
FRBの歴史は、単なる経済政策の羅列ではありません。それは権力、失敗、そして適応の劇的な叙事詩です。この記事は、110年を超えるFRBの激動の歴史をたどり、どのように一連の巨大な危機がこの機関を限定的な金融セーフティネットから世界で最も強力な経済機関へと鍛え上げたのかを紐解いていきます。
巨人の誕生:1907年の恐慌とFRBの設立
中央銀行不在の時代
19世紀末から20世紀初頭にかけて、アメリカは「金めっき時代(Gilded Age)」の頂点にありました。鉄鋼と鉄道が国を覆う巨大な産業大国でした。しかし、この華やかさの裏には、中央銀行の不在という致命的な弱点がありました。
当時の通貨供給量は、銀行が保有する国債の量に縛られており、経済状況に合わせて柔軟に調整できない「非弾力的な通貨(inelastic currency)」という問題がありました。これは、金融システム全体を周期的な恐慌の危険にさらしました。
J.P.モルガン、危機の救世主
1907年10月、投機失敗の余波でウォール街に「取り付け騒ぎ」が発生し、金融システムは崩壊寸前になりました。ニューヨーク証券取引所さえも破産する危機でした。
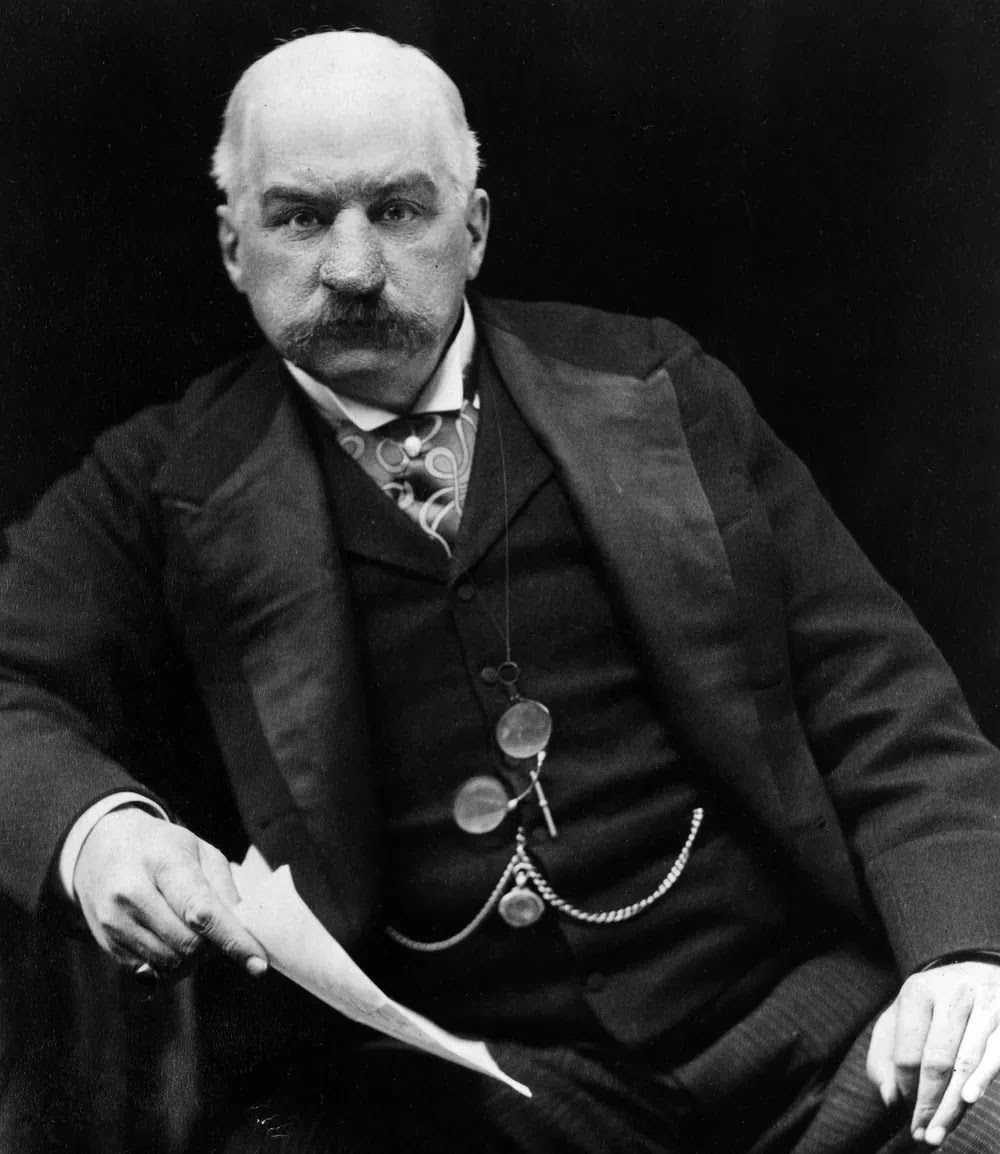
この時、当時の最高の金融家であった**J. P.モルガン(John Pierpont Morgan)**が救世主として登場しました。彼は自身の資本を投じ、他の銀行家たちを説得して救済融資を組成し、事実上、中央銀行の役割を一人で担いました。
この事件は、アメリカ経済の運命がたった一人の民間人の手に委ねられているという不都合な真実を露呈し、中央銀行設立への政治的な要求を爆発させました。
連邦準備法:妥協の産物
政治的な緊張の中で、1913年に**「連邦準備法(Federal Reserve Act)」**が誕生しました。ヨーロッパのような単一の中央銀行ではなく、アメリカ全土を12の地域に分け、各地域に地方連邦準備銀行を置く、分散化された「システム(System)」が考案されたのです。
初期のFRBの任務は、マクロ経済管理というよりは、金融システムの配管工の役割に近いものでした。
- **弾力的な通貨供給:**取り付け騒ぎを防ぐための現金供給
- 最終貸付者としての役割:「再割引窓口」を通じた銀行の流動性支援
- **決済システム改善:**小切手交換手続きの簡素化
決定的なのは、この時点では「金融政策」「最大雇用」「物価安定」といった現代的な概念は存在しなかったことです。
大恐慌:FRBの歴史上最も暗い時代(1929–1950)
狂乱の20年代と破滅の種
第一次世界大戦後、「狂乱の20年代(Roaring Twenties)」と呼ばれる好景気が訪れました。FRBは投機的な熱狂を抑制するために1928年と1929年に利上げを行いましたが、後に経済学者ミルトン・フリードマンはこの措置が景気後退の引き金を引いたと主張しました。
致命的な無対応と「原罪」
1929年の株価大暴落以降、1933年まで連鎖的な銀行破綻がアメリカを襲いました。まさにこの時点で、FRBはその存在理由を裏切りました。
最終貸付者としての役割を果たすべきFRBは、数千の銀行が破綻するのを事実上傍観しました。この「巨大な裏切り」により、アメリカの通貨供給量は3分の1も減少し、経済の血液が枯渇し、大量失業の悪循環を招きました。これが、FRBの「原罪」として記録された事件です。
失敗の原因:誤った思想
FRBが無力だったのは、道具がなかったからではなく、彼らの頭を支配していた誤った思想のためでした。
- **実質手形主義(Real Bills Doctrine):**投機的な資産で危機に陥った銀行を救済するのは中央銀行の役割ではないと信じていました。
- **金本位制(Gold Standard)の盲信:**金の流出を防ぐために、経済が崩壊する最中に大幅な利上げという最悪の手段に出ました。これは燃える家に油を注ぐようなものでした。
後にミルトン・フリードマンとアンナ・シュワルツは『アメリカ通貨史』で、大恐慌は資本主義の失敗ではなく、政府、特にFRBの失敗であったと断言しました。この痛ましい教訓は、後にベン・バーナンキ議長の危機対応に多大な影響を与えます。
惨めな失敗の後、FRBの地位は地に落ち、事実上独立性を失い、財務省の下請けのような役割に転落しました。
独立宣言:1951年の合意と新たな権力の時代
インフレ圧力と対立
第二次世界大戦後、FRBは政府の巨額な債務を処理するために、国債金利を人為的に低く抑えなければなりませんでした。1950年に朝鮮戦争が勃発するとインフレ圧力は高まり、1951年2月には消費者物価上昇率が**21%**に達しました。
FRBは利上げを望んでいましたが、ハリー・トルーマン大統領はこれを強く反対しました。この対立がメディアに知られるようになり、公的な危機へと発展しました。
1951年の財務省・FRB合意
結局、1951年3月に歴史的な**「財務省・FRB合意(Treasury-Fed Accord)」**が締結されました。
- **合意内容:**FRBは、もはや政府の要求に応じて金利を特定の水準に固定する義務を負わなくなりました。
- 歴史的意義:「金融政策の解放」と呼ばれるこの出来事は、現代の中央銀行の核心原則である**「独立性」**を確立しました。これにより、FRBは真の意味での金融政策を展開できるようになりました。
洞察:この合意は、お金を使う主体(政府)と、お金の価値をコントロールする主体(FRB)との間の根本的な権力再調整でした。これにより、FRBは政治的に人気がなくても、長期的な物価安定のために短期的な苦痛(利上げ)を経済に与える力を持つようになりました。この独立性こそが、1980年代にポール・ボルカーがインフレを抑えられた制度的基盤となったのです。
スタグフレーションと二重責務の誕生(1971–1979)
フィリップス曲線の崩壊と衝撃
1970年代以前、経済学界は失業率とインフレの間に安定した逆の関係があるという**「フィリップス曲線(Phillips Curve)」**理論を信奉していました。しかし、二度の巨大な衝撃がこの信念を打ち破りました。
- **ニクソン・ショック(1971):**ニクソン大統領がドルと金の兌換を停止し、金本位制の最後のつながりを断ち切りました。
- **OPEC石油禁輸措置(1973):**原油価格が4倍に高騰し、経済全体に甚大な「供給ショック」を与えました。
怪獣「スタグフレーション」の登場
その結果は、「スタグフレーション(stagflation)」、すなわち高い失業率と高いインフレが同時に発生するという恐ろしい怪獣の登場でした。経済は停滞(stagnation)するのに物価は高騰(inflation)するという矛盾に、FRBは最悪のジレンマに陥りました。
二重責務の誕生
この混乱の中で、1977年に議会はFRBに**「最大雇用、物価安定」という二つの目標を同時に追求するように求める法律を可決しました。これが、FRBの有名な「二重責務(dual mandate)」**の誕生です。
これは明確な解決策というよりは、相反する二つの目標をFRBに押し付けた政治的な結果でした。この曖昧な責任は、次の議長であるポール・ボルカーが苦痛な選択をすることを促す舞台を用意しました。
ボルカー・ショック:インフレという龍を退治する(1979–1987)
1979年、アメリカの物価上昇率は**15%**に迫り、インフレ期待は野放図な馬のように暴走していました。FRBは信頼を完全に失った状態でした。
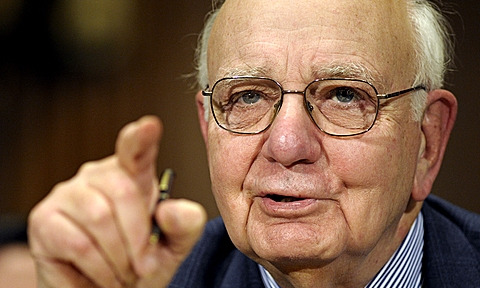
ジミー・カーター大統領は、強硬な反インフレ論者である**ポール・ボルカー(Paul Volcker)**をFRB議長に任命しました。彼は期待インフレの悪循環を断ち切るためには、ショック療法が必要だと信じていました。
「ボルカー・ショック」と苦痛な勝利
1979年10月、ボルカーは金融政策の急進的な転換を宣言しました。その結果、フェデラルファンド金利は1981年6月、**20%**という驚異的な水準まで急騰しました。
この措置はアメリカ経済を二度の深く苦痛な景気後退に陥れました。失業率は11%に迫り、社会的な反発は凄まじいものでした。
しかし、この全ての苦痛にもかかわらず、「ボルカー・ショック」は成功しました。インフレは1983年までに3%を下回りました。ボルカーは独立したインフレ・ファイターとしてFRBの信頼を回復させ、その後20年続く物価安定時代の礎を築きました。
洞察:ボルカーは二重責務のうち「最大雇用」を一時的に犠牲にする代償として「物価安定」を選択しました。彼の成功は、その後30年間にわたりFRBの信頼性とは、インフレと戦おうとする意志と同一視される強力な先例を残しました。これは、グリーンズパン、バーナンキ、イエレンへと続くFRBの制度的DNAとなりました。
マエストロと崩壊:大安定期から2008年の危機まで
大安定期と「グリーンズパン・プット」
ポール・ボルカーの後、アラン・グリーンスパン議長時代は、低いインフレと安定した成長が続いた**「大安定期(The Great Moderation)」**でした。
しかし、問題がありました。FRBは株式市場の暴落や金融危機が起こるたびに利下げを行い、市場の救済に乗り出しました。これは市場に**「グリーンズパン・プット(Greenspan Put)」**、すなわちFRBが常に市場を救済してくれるという信念を植え付け、金融機関の過度なリスクテイクを助長しました。
2008年のグローバル金融危機
結局、住宅市場のバブルが弾け、2008年9月のリーマン・ブラザーズの破産は世界的な金融恐慌を誘発しました。
バーナンキの応答:「我々がやりました」
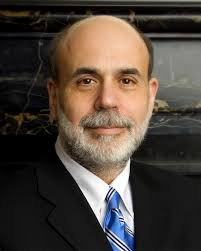
当時のFRB議長は、大恐慌研究の最高権威である**ベン・バーナンキ(Ben Bernanke)**でした。彼は1930年代のFRBの過ちを繰り返さないと誓い、前例のない政策を総動員しました。
- **ゼロ金利政策(ZIRP):**フェデラルファンド金利を事実上0%に引き下げました。
- **アルファベットスープ救済:**銀行だけでなく、金融システムの他の主要部門にも直接流動性を供給しました。
- **量的緩和(QE)の誕生:**新たな資金を創出し、巨額の長期国債と住宅ローン担保証券(MBS)を購入し、長期金利を直接引き下げました。
洞察:2008年の危機対応は、FRBの役割を永続的に拡大させました。FRBは伝統的な銀行の規制者から、金融システム全体の究極的なセーフティネットであり、長期資産価格の直接的な操作者へと変貌しました。これは、FRBのバランスシートが主要な政策ツールとなる「ニューノーマル」の始まりであり、2020年のより大きな介入の先例となりました。
表1:量的緩和の時代(QE1-QE3)
| プログラム | 発表/開始日 | 主要購入資産 |
| — | — | — |
| QE1 | 2008年11月 | 機関債(Agency Debt)およびMBS |
| QE1 拡張 | 2009年3月 | 機関債、MBS、長期国債 |
| QE2 | 2010年11月 | 長期国債 |
| QE3 | 2012年9月 | 長期国債およびMBS |
注:この表は、量的緩和が単なる緊急措置から経済刺激のための意図的なツールへとどのように進化してきたかを示しています。
パンデミック恐慌:FRB、全てを賭ける(2020–2021)
コロナ19パンデミックは、公衆衛生危機が経済全体を強制的に停止させた出来事でした。崩壊の速度は2008年と比較にならないほど速かったです。
ジェローム・パウエル議長率いるFRBは、2008年の脚本を直ちに持ち出しましたが、その規模と速度は以前とは次元が異なりました。
- **金利を再びゼロに:**二度の緊急会議を経て、金利を0%に引き下げました。
- **無制限量的緩和:**事実上「無制限QE」を宣言しました。
- **全てを救済:**史上初めて、社債市場、地方自治体、中堅企業まで支援しました。
その結果、FRBのバランスシートは2022年初頭にはほぼ9兆ドルまで爆発的に膨れ上がりました。
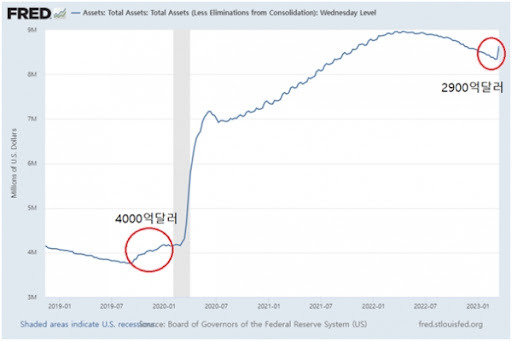
洞察:2020年の対応は、2008年の「非伝統的」政策が、もはやFRBの標準的な危機対応メカニズムとなったことを証明しました。しかし、社債などを直接支援することで、伝統的に議会の領域であった「信用配分」に深く介入することになり、これはFRBの独立性と任務の限界に対する根本的な疑問を提起しました。
「一時的」という誤り、そして巨大な転換(2021–現在)
インフレの急騰と誤判断
2021年、巨額の財政出動と抑えられていた需要が爆発し、インフレが急騰しました。パウエル議長率いるFRBは、当初このインフレを**「一時的(transitory)」**と判断しました。彼らは過去10年間の「低インフレ」との戦いに慣れており、サプライチェーンのボトルネックのためだろうと信じていました。事実上、過去の戦争を戦っていたようなものです。
屈辱的な転換と攻撃的な利上げ
2021年末、インフレがはるかにしつこいことが明らかになると、パウエル議長は「一時的」という言葉を公式に「廃棄する」と宣言しました。
その後、FRBは劇的な政策転換を敢行しました。2022年3月を皮切りに、40年ぶりの最も攻撃的な利上げに着手し、1年余りでフェデラルファンド金利を0%から5%以上に引き上げました。同時に「量的引き締め(Quantitative Tightening, QT)」を通じてバランスシートの縮小に乗り出しました。
洞察:「一時的」という誤判断は、現代FRBが直面する根本的な課題を露呈しています。デフレ危機を防ぐのに成功した強力なツールが、皮肉にも次のインフレ危機の条件を作り出したのです。FRBは今、新たなサイクルに囚われている可能性があります。デフレ危機を成功裏に征服したことが、本質的に次のインフレ危機の種を蒔いたのです。この新たな世界を切り抜けていくことが、FRBの次の章のための核心的な課題です。
結論
FRBの110年の歴史は、危機を原動力として絶えず進化してきた旅でした。単なる金融配管工から始まり、大恐慌の失敗を経験し、独立した権力として再誕生し、インフレという龍を退治し、市場の究極の救世主となりました。
核心的なポイント3つ:
- **危機がFRBを作る:**FRBの権限と役割は、1907年の恐慌、大恐慌、2008年の金融危機など、巨大な危機を経て劇的に拡大しました。
- **信頼は闘争で得られる:**1951年の独立性確保と1980年代のボルカー・ショックは、政治的圧力に立ち向かい、長期的な安定を追求することで得られるFRBの信頼を象徴しています。
- **新たな時代、新たな挑戦:**2008年以降、FRBは金融システム全体を救済する強大な力を得ましたが、これはインフレという別の危機を生み出し、政策決定の困難さはさらに増しました。
FRBのインフレ抑制、成長促進、金融安定維持という三つの目標間の綱渡りは、決して終わらないドラマのようです。この記事を通して得た歴史的文脈を基に、今後発表されるFRBの政策決定をより深く理解し、ご自身の資産管理に適用してみてください。
参考資料
- 1907年恐慌 - ウィキペディア リンク
- The Evolution of the Role of the Federal Reserve - Mercatus Center リンク
- Overview: The History of the Federal Reserve - Federal Reserve History リンク
- [キム・デホコラム] アメリカFRBが株式会社である理由…FRBの誕生と支配構造の秘密 - グローバルエコノミック リンク
- JPモルガン⑧…1907年金融パニック、中央銀行の役割を果たす - アトラスニュース リンク
- 1913 Federal Reserve Act: Definition and Why It’s Important - Investopedia リンク
- 連邦準備制度 - ナムウィキ リンク
- The Great Depression - Federal Reserve History リンク
- 大恐慌の泥沼④…米FRBの大誤り、利上げ - アトラスニュース リンク
- The Treasury-Fed Accord - Federal Reserve History リンク
- Federal Reserve Reform Act of 1977 - Federal Reserve History リンク
- Volcker’s Announcement of Anti-Inflation Measures - Federal Reserve History リンク
- What did the Fed do in response to the COVID-19 crisis? - Brookings Institution リンク
参考文献
- 1907年の恐慌 - ウィキペディア
- The Evolution of the Role of the Federal Reserve - Mercatus Center
- Overview: The History of the Federal Reserve - Federal Reserve History
- [キム・デホコラム] アメリカFRBが株式会社である理由…FRBの誕生と支配構造の秘密 - グローバルエコノミック
- JPモルガン⑧…1907年金融パニック、中央銀行の役割を果たす - アトラスニュース
- 1913 Federal Reserve Act: Definition and Why It's Important - Investopedia
- 連邦準備制度 - ナムウィキ
- The Great Depression - Federal Reserve History
- 大恐慌の泥沼④…米FRBの大誤り、利上げ - アトラスニュース
- The Treasury-Fed Accord - Federal Reserve History
- Federal Reserve Reform Act of 1977 - Federal Reserve History
- Volcker's Announcement of Anti-Inflation Measures - Federal Reserve History
- What did the Fed do in response to the COVID-19 crisis? - Brookings Institution